

Od dziesięcioleci sektor bankowy jest synonimem stabilności, precyzji i dyscypliny regulacyjnej. Każdy aspekt tej działalności – od autoryzacji transakcji po monitorowanie ryzyka – podlega ścisłym procedurom, których celem jest ochrona zarówno konsumentów, jak i instytucji przed błędami i nadużyciami.
Spis treści
Sztuczna inteligencja jako nowa architektura zaufania
Dzisiaj ten uporządkowany świat ulega przemianie. Decyzje dotyczące blokowania transakcji, oceny zdolności kredytowej czy obsługi zapytań klientów są coraz częściej podejmowane przez osoby współpracujące z sztuczną inteligencją (AI). Sztuczna inteligencja staje się nową architekturą zaufania w sektorze finansowym – na nowo definiując sposób, w jaki instytucje kształtują doświadczenia klientów, wydajność operacyjną oraz komunikację cyfrową.
Sztuczna inteligencja w bankowości nie jest już koncepcją futurystyczną; jest już wdrożona w większości instytucji finansowych, gdzie często działa dyskretnie w tle. Stanowi ona fundamentalną zmianę – przejście od zarządzania reaktywnego do proaktywnego – która pozwala zaoszczędzić czas, zmniejszyć ryzyko i wzmocnić zaufanie klientów.
W jaki sposób sztuczna inteligencja wzbogaca ludzkie rozmowy?
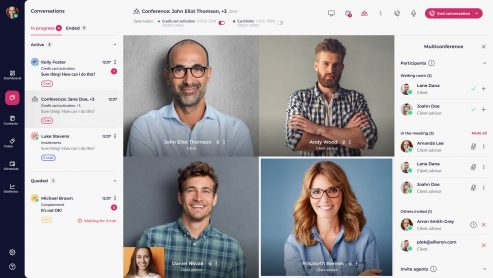
Doskonałym przykładem tej ewolucji jest wdrożenie sztucznej inteligencji do platform konwersacyjnych, takich jak LiveBank, które umożliwiają bezpieczne rozmowy wideo, sesje czatu oraz wymianę dokumentów w czasie rzeczywistym. W LiveBank postrzegamy sztuczną inteligencję jako dyskretnego partnera – wspierającego doradców podczas rozmów na żywo poprzez dostarczanie odpowiedzi dostosowanych do kontekstu, analizowanie dialogu oraz generowanie automatycznych podsumowań. Sztuczna inteligencja pomaga doradcom lepiej zrozumieć intencje, emocje i potrzeby klientów, umożliwiając w ten sposób bardziej konstruktywne interakcje.
Więcej niż chatboty: inteligencja emocjonalna w bankowości cyfrowej
To nie przypadek, że sama komunikacja stała się nową przewagą konkurencyjną. Banki zdają sobie sprawę, że skuteczność bota zależy nie tylko od dokładności, ale także od empatii – jego zdolności do rozpoznawania frustracji, niepewności czy zadowolenia. Nowoczesne modele NLP (przetwarzania języka naturalnego) są szkolone nie tylko na danych transakcyjnych, ale także na sygnałach emocjonalnych, co pozwala bankom budować interakcje, które wydają się bardziej ludzkie, a mniej mechaniczne. W rezultacie bankowość cyfrowa staje się bardziej przyjazna i osobista, a klienci chętniej angażują się w interakcje.
Chatboty i wirtualni asystenci, niegdyś ograniczone do podstawowych zadań związanych z często zadawanymi pytaniami (FAQ), przekształciły się w inteligentnych agentów cyfrowych. Obecnie potrafią realizować transakcje, przeprowadzać użytkowników przez proces płatności lub wyjaśniać skomplikowane pojęcia finansowe prostym językiem. Wirtualny asystent może przypominać klientom o zbliżających się terminach płatności, sugerować opcje płatności, aktualizować dane beneficjentów lub analizować wzorce wydatków – a wszystko to, dostosowując ton wypowiedzi i poziom empatii do stanu emocjonalnego użytkownika. Bank, który potrafi połączyć wydajność sztucznej inteligencji z inteligencją emocjonalną, zyskuje przewagę konkurencyjną, której niemal nie da się powielić.
W LiveBank sztuczna inteligencja wspiera doradców nie tylko podczas samej rozmowy. Funkcje takie jak zamiana mowy na tekst i podsumowanie generowane przez AI automatycznie transkrybują spotkania i wyodrębniają kluczowe wnioski, które można zapisać w systemach CRM lub udostępnić bezpośrednio klientom. Znacznie zmniejsza to nakład pracy po rozmowie – czas poświęcony na czynności administracyjne po każdej interakcji – oraz zwiększa przejrzystość komunikacji. Z czasem podejście to stanowi podstawę doradztwa wspomaganego: modelu, w którym ludzie i sztuczna inteligencja płynnie współpracują podczas rozmowy w czasie rzeczywistym.
Sztuczna inteligencja za kulisami: wspieranie pracowników i usprawnianie działalności operacyjnej
Jednak największy potencjał sztucznej inteligencji może kryć się za kulisami. Banki coraz częściej wdrażają wewnętrzne asystenty oparte na sztucznej inteligencji, które wspierają pracowników w takich zadaniach, jak analiza dokumentów, interpretacja przepisów, generowanie raportów oraz udzielanie odpowiedzi na wewnętrzne zapytania sformułowane w języku naturalnym. Model ten zwiększa wydajność, poprawia jakość podejmowanych decyzji i zapewnia spójność — a jednocześnie pozwala zachować poufne dane w obrębie organizacji.
Na przykład dzięki narzędziu AI Prompter firmy LiveBank doradca prowadzący rozmowę wideo nie musi już przeglądać dziesiątek dokumentów. Wystarczy, że zada pytanie, a natychmiast otrzyma zgodną z przepisami i jasną odpowiedź – gotową do przekazania bezpośrednio klientowi.
Zaufanie, przejrzystość i dalsze perspektywy
Oczywiście sztuczna inteligencja w bankowości wiąże się również z nowymi obowiązkami etycznymi i regulacyjnymi. W miarę jak instytucje w coraz większym stopniu opierają się na danych behawioralnych, rośnie zapotrzebowanie na przejrzystość. Organy regulacyjne – poprzez takie ramy prawne jak DORA i ustawa o sztucznej inteligencji – oczekują obecnie, że modele sztucznej inteligencji będą podlegały audytowi i będą zrozumiałe. Zrozumiała sztuczna inteligencja staje się nie tylko najlepszą praktyką, ale także wymogiem biznesowym. Platformy takie jak LiveBank, działające w bezpiecznych i zgodnych z przepisami środowiskach, mogą służyć jako zaufane „poligony doświadczalne” do bezpiecznego i odpowiedzialnego opracowywania oraz walidacji sztucznej inteligencji.
Dla liderów finansowych kilka wniosków wydaje się szczególnie istotnych.
Po pierwsze, sztuczna inteligencja w sektorze płatności i bankowości nie jest jedynie inicjatywą technologiczną – to strategiczna transformacja, która zmienia oblicze danych, procesów, ludzi i kultury organizacyjnej.
Po drugie, największą wartość zapewnia połączenie analizy behawioralnej, zautomatyzowanych zabezpieczeń i inteligentnych interfejsów użytkownika.
I wreszcie, największym ryzykiem nie jest wdrożenie sztucznej inteligencji, lecz jej ignorowanie.
Do 2026 roku instytucje, które nadal będą polegać na ręcznych procesach obsługi klienta, spotka ten sam los, co banki, które dziesięć lat temu zlekceważyły aplikacje mobilne.
Pokolenie Z – kolejna dominująca grupa klientów – woli komunikację tekstową od rozmów, nawet w sytuacjach wymagających wrażliwości emocjonalnej. Oznacza to, że przyszłość interakcji finansowych będzie opierać się w większym stopniu na czacie niż na rozmowach głosowych.
Nadszedł czas, by podjąć działania. Wdrożenie sztucznej inteligencji nie wymaga rewolucji; można zacząć od ukierunkowanych usprawnień – automatyzacji alertów dotyczących przeciwdziałania praniu pieniędzy, personalizacji ofert lub wdrożenia wewnętrznych asystentów opartych na sztucznej inteligencji dla zespołów obsługi klienta. Każdy krok przynosi wymierną wartość: niższe koszty operacyjne, lepsze doświadczenia użytkowników, szybsze decyzje i skuteczniejszą kontrolę ryzyka.
Sztuczna inteligencja nie jest już czynnikiem wyróżniającym – to konieczność. Instytucje, które zbudują wokół niej zaufanie, staną się liderami finansów nowej generacji. Ponieważ w świecie, w którym decyzje są coraz częściej podejmowane w ramach dialogu cyfrowego, zaufanie nie wynika już z logo – wynika z rozmowy. A w tej rozmowie technologie takie jak LiveBank są najcichszymi – a jednocześnie najpotężniejszymi – uczestnikami.