

Há décadas que o setor bancário é sinónimo de estabilidade, precisão e disciplina regulamentar. Cada aspeto desta atividade — desde a autorização de transações até à supervisão de riscos — está sujeito a procedimentos rigorosos cujo objetivo é proteger tanto os consumidores como as instituições contra erros e abusos.
Índice
A inteligência artificial como nova arquitetura da confiança
Hoje em dia, este mundo tão organizado está a mudar. As decisões relativas ao bloqueio de transações, à avaliação da solvência ou à gestão das consultas dos clientes são tomadas, cada vez com maior frequência, por pessoas que colaboram com a inteligência artificial (IA). A inteligência artificial está a tornar-se a nova arquitetura da confiança no setor financeiro, redefinindo a forma como as instituições moldam a experiência dos clientes, a eficiência operacional e a comunicação digital.
A inteligência artificial no setor bancário já não é um conceito futurista; já foi implementada na maioria das instituições financeiras, onde, muitas vezes, funciona discretamente em segundo plano. Trata-se de uma mudança fundamental — a transição de uma gestão reativa para uma proativa — que permite poupar tempo, reduzir o risco e reforçar a confiança dos clientes.
De que forma é que a inteligência artificial enriquece as conversas humanas?
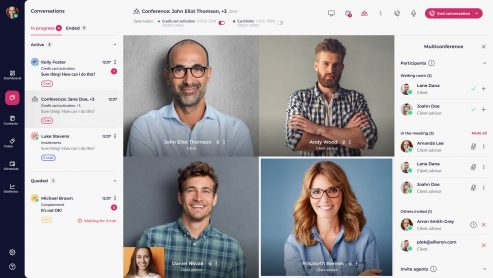
Um excelente exemplo desta evolução é a implementação da inteligência artificial em plataformas conversacionais, como o LiveBank, que permitem realizar videochamadas seguras, sessões de chat e trocar documentos em tempo real. No LiveBank, consideramos a inteligência artificial como um parceiro discreto que apoia os consultores durante as conversas em direto, fornecendo respostas adaptadas ao contexto, analisando o diálogo e gerando resumos automáticos. A inteligência artificial ajuda os consultores a compreender melhor as intenções, as emoções e as necessidades dos clientes, o que permite interações mais construtivas.
Para além dos chatbots: a inteligência emocional na banca digital
Não é por acaso que a comunicação, por si só, se tornou uma nova vantagem competitiva. Os bancos estão cientes de que a eficácia de um bot não depende apenas da precisão, mas também da empatia: a sua capacidade de reconhecer a frustração, a incerteza ou a satisfação. Os modelos modernos de PLN (processamento de linguagem natural) são treinados não só com dados transacionais, mas também com sinais emocionais, o que permite aos bancos criar interações que parecem mais humanas e menos mecânicas. Como resultado, a banca digital torna-se mais acessível e pessoal, e os clientes mostram-se mais dispostos a participar nas interações.
Os chatbots e os assistentes virtuais, que antes se limitavam a tarefas básicas relacionadas com as perguntas frequentes (FAQ), transformaram-se em agentes digitais inteligentes. Atualmente, são capazes de realizar transações, orientar os utilizadores ao longo do processo de pagamento ou explicar conceitos financeiros complexos numa linguagem simples. Um assistente virtual pode lembrar os clientes dos prazos de pagamento que se aproximam, sugerir opções de pagamento, atualizar os dados dos beneficiários ou analisar padrões de despesas, tudo isto adaptando o tom da conversa e o nível de empatia ao estado emocional do utilizador. Um banco capaz de combinar a eficiência da inteligência artificial com a inteligência emocional obtém uma vantagem competitiva praticamente impossível de imitar.
No LiveBank, a inteligência artificial ajuda os consultores não só durante a própria conversa. Funcionalidades como a conversão de voz em texto e os resumos gerados pela IA transcrevem automaticamente as reuniões e extraem as conclusões-chave, que podem ser guardadas nos sistemas de CRM ou partilhadas diretamente com os clientes. Isto reduz consideravelmente a carga de trabalho pós-conversa — o tempo dedicado a tarefas administrativas após cada interação — e aumenta a transparência da comunicação. Com o tempo, esta abordagem constitui a base da consultoria assistida: um modelo em que as pessoas e a inteligência artificial colaboram de forma fluida durante uma conversa em tempo real.
A inteligência artificial nos bastidores: apoio aos colaboradores e otimização das operações
No entanto, é possível que o maior potencial da inteligência artificial esteja escondido nos bastidores. Os bancos estão a implementar cada vez mais assistentes internos baseados em inteligência artificial, que ajudam os colaboradores em tarefas como a análise de documentos, a interpretação da regulamentação, a elaboração de relatórios e a resposta a consultas internas formuladas em linguagem natural. Este modelo aumenta a produtividade, melhora a qualidade das decisões tomadas e garante a coerência, ao mesmo tempo que permite manter os dados confidenciais dentro da organização.
Por exemplo, graças à ferramenta AI Prompter da LiveBank, o consultor que está numa videoconferência já não precisa de consultar dezenas de documentos. Basta fazer uma pergunta para receber instantaneamente uma resposta clara e em conformidade com a regulamentação, pronta a ser transmitida diretamente ao cliente.
Confiança, transparência e perspetivas para o futuro
É claro que a inteligência artificial no setor bancário também acarreta novas obrigações éticas e regulamentares. À medida que as instituições se baseiam cada vez mais em dados comportamentais, aumenta a necessidade de transparência. Os organismos reguladores — através de quadros jurídicos como a DORA e a Lei da Inteligência Artificial — esperam agora que os modelos de inteligência artificial sejam sujeitos a auditoria e sejam compreensíveis. A inteligência artificial compreensível está a tornar-se não só uma boa prática, mas também um requisito empresarial. Plataformas como a LiveBank, que operam em ambientes seguros e em conformidade com a regulamentação, podem servir como «campos de teste» de confiança para o desenvolvimento e a validação seguros e responsáveis da inteligência artificial.
Para os líderes do setor financeiro, há várias conclusões que parecem especialmente relevantes.
Em primeiro lugar, a inteligência artificial no setor dos pagamentos e da banca não é apenas uma iniciativa tecnológica, mas sim uma transformação estratégica que altera o panorama dos dados, dos processos, das pessoas e da cultura organizacional.
Em segundo lugar, o maior valor advém da combinação de análise comportamental, medidas de segurança automatizadas e interfaces de utilizador inteligentes.
E, por último, o maior risco não é a implementação da inteligência artificial, mas sim ignorá-la.
Até 2026, as instituições que continuarem a depender de processos manuais de atendimento ao cliente terão o mesmo destino que os bancos que, há dez anos, subestimaram as aplicações móveis.
A Geração Z — outro grupo dominante de clientes — prefere a comunicação por mensagem de texto às conversas, mesmo em situações que exigem sensibilidade emocional. Isto significa que o futuro das interações financeiras se baseará mais no chat do que nas chamadas de voz.
Chegou a altura de passar à ação. A implementação da inteligência artificial não requer uma revolução; pode-se começar com melhorias específicas: a automatização de alertas relacionados com a luta contra a lavagem de dinheiro, a personalização de ofertas ou a implementação de assistentes internos baseados em inteligência artificial para as equipas de atendimento ao cliente. Cada passo traz um valor quantificável: custos operacionais mais baixos, melhores experiências do utilizador, decisões mais rápidas e um controlo de risco mais eficaz.
A inteligência artificial já não é um fator diferenciador, mas sim uma necessidade. As instituições que conseguirem inspirar confiança em torno dela tornar-se-ão líderes das finanças da nova geração. Porque, num mundo em que as decisões são tomadas cada vez mais no âmbito de um diálogo digital, a confiança já não se baseia num logótipo, mas sim na conversa. E nessa conversa, tecnologias como o LiveBank são os participantes mais silenciosos — e, ao mesmo tempo, os mais poderosos.