

Zgodnie z raportem „SME Performance Review 2023/2024” 78% właścicieli firm uważa, że procedury bankowe powodują stratę ich czasu, a 64% jest gotowych zmienić bank w poszukiwaniu szybszych i prostszych usług.
Dla banków nie jest to zagrożenie — to szansa. W niniejszym artykule omawiamy sześć strategicznych obszarów, w których banki mogą ulepszyć swoją ofertę dla małych i średnich przedsiębiorstw — łącząc spersonalizowane doradztwo, automatyzację, usługi wideo oraz inteligentne wykorzystanie danych, aby zaspokoić rzeczywiste potrzeby klientów biznesowych.
Spis treści
1. Oddziały jako centra doradcze dla MŚP – indywidualne podejście zamiast standardowej obsługi
Pomimo postępującej cyfryzacji usług bankowych 53% właścicieli małych i średnich przedsiębiorstw nadal preferuje bezpośredni kontakt przy podejmowaniu kluczowych decyzji finansowych.
Aby rozwiązać ten problem, banki powinny zwiększyć zaangażowanie doradców w kanałach cyfrowych. Możliwość skonsultowania się z doradcą, omówienia indywidualnych potrzeb lub wynegocjowania warunków finansowania to aspekty, które przedsiębiorcy cenią sobie szczególnie wysoko.
Wdrożenie systemów rezerwacji online oraz usług doradczych za pośrednictwem wideokonferencji może zmniejszyć liczbę wizyt w oddziałach nawet o 40%, przyspieszając jednocześnie realizację procesów i zapewniając wysoki poziom zadowolenia klientów.
Gdy mają do wyboru spotkanie w oddziale lub konsultację online, 70% klientów wybiera opcję zdalną — co dowodzi, że wygoda i indywidualne podejście mogą iść w parze.
2. Wideo jako klucz do szybszej i wygodniejszej obsługi
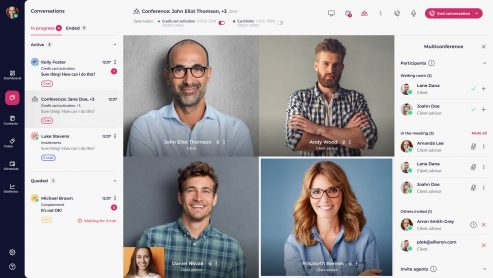
Rozmowy wideo to jedno z najskuteczniejszych rozwiązań usprawniających obsługę klienta w małych i średnich przedsiębiorstwach. Dzięki nim klienci mogą załatwiać kluczowe sprawy finansowe, rzadziej odwiedzając oddziały, co przekłada się na oszczędność czasu i większą wygodę.
Korzyści wynikające z wykorzystania materiałów wideo w bankowości dla małych i średnich przedsiębiorstw obejmują:
- Skrócony czas obsługi – konsultacje wideo mogą skrócić czas rozpatrywania zgłoszeń z dwóch dni do zaledwie trzech godzin. Klienci oszczędzają od pięciu do sześciu godzin samych tylko na dojazdach.
- Wyższe wskaźniki konwersji – małe i średnie przedsiębiorstwa korzystające z konsultacji wideo mają o 25% większe szanse na pomyślne złożenie wniosku o finansowanie.
W przypadku banków kanały wideo ograniczają ruch w oddziałach, zwiększają dostępność doradców oraz otwierają możliwości nawiązywania relacji hybrydowych z klientami.
3. Bezpieczna i szybka wymiana dokumentów – ograniczenie formalności
Małe i średnie przedsiębiorstwa często muszą przedkładać wiele dokumentów, co jest czasochłonne i naraża na opóźnienia — zwłaszcza w przypadku tradycyjnych metod, takich jak poczta elektroniczna, poczta tradycyjna czy doręczanie osobiste.
Cyfryzacja wymiany dokumentów w ramach ekosystemu banku może skrócić czas oczekiwania o pięć do siedmiu dni roboczych.
Najważniejsze narzędzia i korzyści:
- Podpisy elektroniczne, skracające czas zatwierdzania z kilku dni do kilku godzin.
- Ekstrakcja danych oparta na sztucznej inteligencji, która przenosi dane do systemów wewnętrznych i ogranicza liczbę błędów ludzkich nawet o 90%.
- Bezpieczna wymiana danych w chmurze, eliminująca konieczność osobistych wizyt.
Usprawnienie dokumentacji przynosi korzyści obu stronom — poprawia jakość obsługi klienta i znacznie zmniejsza obciążenie operacyjne pracowników banku.
4. Automatyzacja procesów – oszczędność czasu
Procesy ręczne pozostają jednym z największych wąskich gardeł w bankowości dla małych i średnich przedsiębiorstw. Średnio 50% czasu obsługi poświęca się na zadania, które można by zautomatyzować.
Wykorzystanie sztucznej inteligencji i uczenia maszynowego pomaga bankom w szybszym podejmowaniu decyzji, dostarczaniu lepszych rekomendacji dotyczących produktów oraz ograniczaniu liczby błędów.
Automatyzacja w praktyce:
- Decyzje kredytowe oparte na sztucznej inteligencji, dzięki którym średni czas rozpatrywania wniosku skrócił się z siedmiu dni do zaledwie 24 godzin.
- Chatboty, które ograniczają liczbę prostych zapytań kierowanych do doradców o nawet 40%.
- Asystenci oparci na sztucznej inteligencji dla pracowników, przyspieszający wyszukiwanie danych i komunikację wewnętrzną.
To nie tylko zwiększa zadowolenie małych i średnich przedsiębiorstw — pozwala również doradcom poświęcić więcej czasu na zadania o charakterze strategicznym i bardziej złożone sprawy.
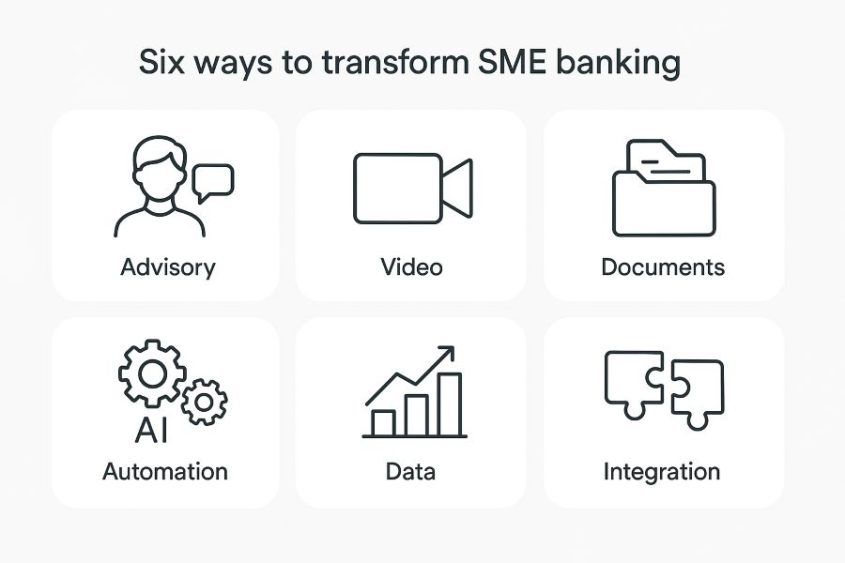
5. Wykorzystanie danych i analiz do świadczenia spersonalizowanych usług
Banki mają dostęp do ogromnych ilości danych — a mądre wykorzystanie tych danych przekłada się na lepszą obsługę i lepsze wyniki.
Oto, w jaki sposób dane mogą przyczynić się do bardziej przemyślanej obsługi bankowej małych i średnich przedsiębiorstw:
- Analiza transakcji – umożliwia segmentację i prognozowanie potrzeb, co pozwala na przedstawianie ofert z własnej inicjatywy (np. wizytówki, linie kredytowe).
- Precyzyjne rekomendacje – produkty dostosowane do historii klienta, branży i jego zachowań. Nawet dane głosowe z rozmów mogą ujawnić ukryte możliwości.
- Zarządzanie ryzykiem – skuteczniejsze wykrywanie nadużyć i dokładniejsza ocena zdolności kredytowej, co pozwala ograniczyć ryzyko finansowe ponoszone przez banki.
Inteligentne wykorzystanie danych sprawia, że bankowość nie tylko reaguje na potrzeby klientów, ale także strategicznie wyprzedza je o krok.
6. Lepsza integracja technologii
Izolowane systemy technologiczne stanowią jedną z największych przeszkód w osiąganiu wydajności. Doradcy często borykają się z problemem rozłączonych systemów, które wymagają wielokrotnego wprowadzania tych samych danych.
Przełamanie tych barier powinno stanowić strategiczny priorytet w zakresie IT dla banków.
Kluczowe obszary integracji:
- Doświadczenie wielokanałowe, zapewniające spójność i jednolitość interakcji z klientami — zarówno w internecie, na urządzeniach mobilnych, jak i w oddziale.
- Integracje systemów ERP z księgowością, ułatwiające małym i średnim przedsiębiorstwom płynne zarządzanie finansami na różnych platformach.
- Otwarte interfejsy API i otwarta bankowość, zapewniające dostęp do zewnętrznych usług z branży fintech w ramach jednego ekosystemu bankowego.
Poznaj prawdziwe historie sukcesu związane z transformacjami małych i średnich przedsiębiorstw w ING
Wnioski
Przyszłość bankowości dla małych i średnich przedsiębiorstw polega na połączeniu innowacyjnych technologii z głębszym zrozumieniem potrzeb klientów.
Banki, które postawią na cyfryzację, automatyzację i personalizację, nie tylko zachowają konkurencyjność — zbudują też silniejsze i trwalsze relacje z klientami z sektora małych przedsiębiorstw.
Ta transformacja poprawia jakość usług, wzmacnia lojalność klientów i wspiera długoterminowy wzrost gospodarczy.
Skontaktuj się z nami! Porozmawiajmy o tym, jak wspólnie możemy ulepszyć obsługę bankową dla małych i średnich przedsiębiorstw.