

De acordo com o relatório «SME Performance Review 2023/2024», 78 % dos proprietários de empresas consideram que os trâmites bancários lhes fazem perder tempo e 64 % estão dispostos a mudar de banco em busca de serviços mais rápidos e simples.
Para os bancos, isto não representa uma ameaça, mas sim uma oportunidade. Neste artigo, analisamos seis áreas estratégicas nas quais os bancos podem melhorar a sua oferta para as pequenas e médias empresas — combinando aconselhamento personalizado, automatização, serviços de vídeo e uma utilização inteligente dos dados para satisfazer as necessidades reais dos clientes empresariais.
Índice
1. As agências como centros de aconselhamento para as PME: uma abordagem personalizada em vez de um serviço padronizado
Apesar da crescente digitalização dos serviços bancários, 53 % dos proprietários de pequenas e médias empresas continuam a preferir o contacto direto na hora de tomar decisões financeiras importantes.
Para resolver este problema, os bancos deveriam aumentar a presença dos consultores nos canais digitais. A possibilidade de consultar um consultor, analisar as necessidades individuais ou negociar as condições de financiamento são aspetos que os empresários valorizam especialmente.
A implementação de sistemas de reservas online e de serviços de aconselhamento por videoconferência pode reduzir o número de visitas às agências em até 40 %, ao mesmo tempo que agiliza os processos e garante um elevado nível de satisfação dos clientes.
Quando podem escolher entre deslocar-se a uma agência ou fazer uma consulta online, 70 % dos clientes optam pela opção à distância, o que demonstra que a comodidade e o atendimento personalizado podem andar de mãos dadas.
2. O vídeo como elemento-chave para um serviço mais rápido e prático
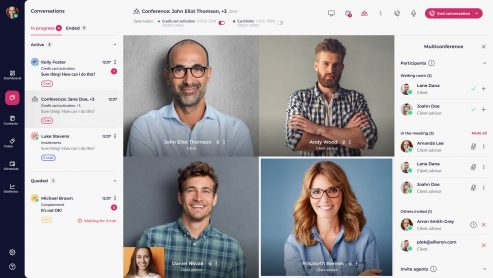
As videochamadas são uma das soluções mais eficazes para melhorar o atendimento ao cliente nas pequenas e médias empresas. Graças a elas, os clientes podem tratar de assuntos financeiros importantes sem terem de se deslocar com tanta frequência às agências, o que se traduz numa poupança de tempo e num maior conforto.
Entre as vantagens da utilização de conteúdos de vídeo na banca para as pequenas e médias empresas contam-se:
- Redução do tempo de atendimento: as consultas por videoconferência podem reduzir o tempo de processamento dos pedidos de dois dias para apenas três horas. Os clientes poupam entre cinco e seis horas só em deslocações.
- Maiores taxas de conversão: as pequenas e médias empresas que recorrem a consultas por videoconferência têm mais 25 % de probabilidades de ver o seu pedido de financiamento aprovado.
No caso dos bancos, os canais de vídeo reduzem a lotação nas agências, aumentam a disponibilidade dos consultores e abrem novas possibilidades para estabelecer relações híbridas com os clientes.
3. Intercâmbio seguro e rápido de documentos: redução da burocracia
As pequenas e médias empresas têm frequentemente de apresentar inúmeros documentos, o que exige muito tempo e pode causar atrasos, sobretudo quando se utilizam métodos tradicionais, como o correio eletrónico, o correio postal ou a entrega em mão.
A digitalização do intercâmbio de documentos no âmbito do ecossistema bancário pode reduzir o tempo de espera entre cinco e sete dias úteis.
As ferramentas e vantagens mais importantes:
- As assinaturas eletrónicas, que reduzem o tempo de aprovação de vários dias para apenas algumas horas.
- Extração de dados baseada em inteligência artificial, que transfere os dados para os sistemas internos e reduz o número de erros humanos em até 90 %.
- Troca segura de dados na nuvem, que elimina a necessidade de deslocações presenciais.
A otimização da documentação beneficia ambas as partes: melhora a qualidade do serviço ao cliente e reduz consideravelmente a carga operacional do pessoal do banco.
4. Automatização de processos: poupança de tempo
Os processos manuais continuam a ser um dos maiores estrangulamentos no setor bancário para as pequenas e médias empresas. Em média, 50 % do tempo dedicado ao atendimento ao cliente é gasto em tarefas que poderiam ser automatizadas.
A utilização da inteligência artificial e da aprendizagem automática ajuda os bancos a tomar decisões mais rapidamente, a oferecer melhores recomendações sobre produtos e a reduzir o número de erros.
A automatização na prática:
- As decisões de crédito baseadas em inteligência artificial, graças às quais o tempo médio de processamento de um pedido foi reduzido de sete dias para apenas 24 horas.
- Os chatbots, que reduzem em até 40 % o número de consultas simples dirigidas aos consultores.
- Assistentes baseados em inteligência artificial para os colaboradores, que agilizam a pesquisa de dados e a comunicação interna.
Isto não só aumenta a satisfação das pequenas e médias empresas, como também permite que os consultores dediquem mais tempo a tarefas de natureza estratégica e a questões mais complexas.
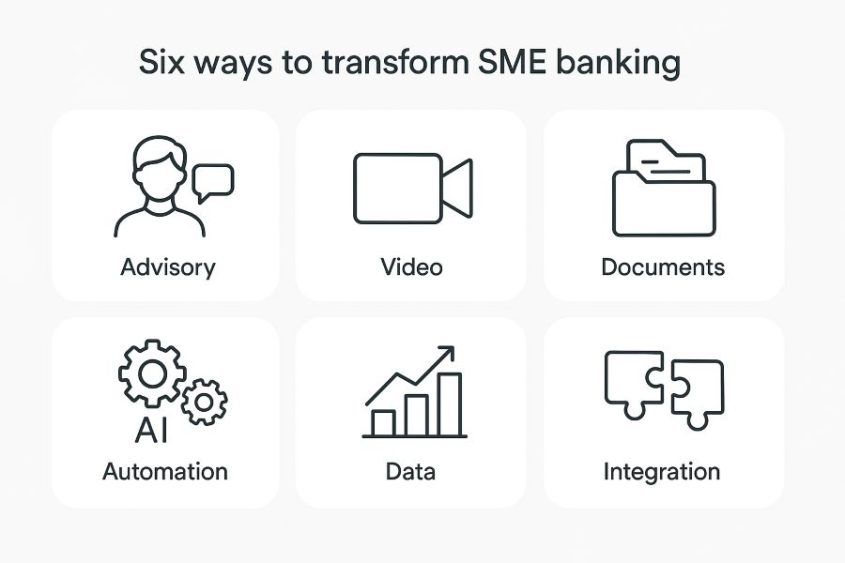
5. Utilização de dados e análises para prestar serviços personalizados
Os bancos têm acesso a enormes quantidades de dados, e uma utilização inteligente desses dados traduz-se num melhor serviço e em melhores resultados.
A seguir, explica-se como os dados podem contribuir para um atendimento bancário mais bem planeado às pequenas e médias empresas:
- Análise de transações: permite segmentar e antecipar as necessidades, o que facilita a apresentação de propostas por iniciativa própria (por exemplo, cartões de visita, linhas de crédito).
- Recomendações precisas: produtos adaptados ao histórico do cliente, ao setor e ao seu comportamento. Até mesmo os dados de voz das conversas podem revelar oportunidades ocultas.
- Gestão de riscos: deteção mais eficaz dos casos de fraude e avaliação mais precisa da solvabilidade creditícia, o que permite reduzir o risco financeiro a que os bancos estão expostos.
A utilização inteligente dos dados permite que o setor bancário não só responda às necessidades dos clientes, como também se antecipe estrategicamente a essas necessidades.
6. Uma melhor integração da tecnologia
Os sistemas tecnológicos isolados constituem um dos maiores obstáculos à eficiência. Os consultores deparam-se frequentemente com o problema de sistemas que não estão interligados entre si, o que os obriga a introduzir várias vezes os mesmos dados.
Superar estas barreiras deveria constituir uma prioridade estratégica no domínio das tecnologias da informação para os bancos.
Áreas-chave de integração:
- Uma experiência multicanal que garante a coerência e a uniformidade na interação com os clientes, tanto na Internet como em dispositivos móveis e na agência.
- Integrações de sistemas ERP com a contabilidade, que facilitam às pequenas e médias empresas uma gestão fluida das finanças em diferentes plataformas.
- Interfaces API abertas e banca aberta, que permitem o acesso a serviços externos do setor fintech no âmbito de um único ecossistema bancário.
Descubra as histórias de sucesso reais relacionadas com a transformação das pequenas e médias empresas na ING
Conclusões
O futuro da banca para as pequenas e médias empresas passa pela combinação de tecnologias inovadoras com um conhecimento mais profundo das necessidades dos clientes.
Os bancos que apostem na digitalização, na automatização e na personalização não só manterão a sua competitividade, como também estabelecerão relações mais sólidas e duradouras com os clientes do setor das pequenas empresas.
Esta transformação melhora a qualidade dos serviços, reforça a fidelidade dos clientes e promove o crescimento económico a longo prazo.
Entre em contacto connosco! Vamos conversar sobre como podemos, juntos, melhorar os serviços bancários para as pequenas e médias empresas.