

Según el informe «SME Performance Review 2023/2024», el 78 % de los propietarios de empresas considera que los trámites bancarios les hacen perder tiempo, y el 64 % está dispuesto a cambiar de banco en busca de servicios más rápidos y sencillos.
Para los bancos, esto no supone una amenaza, sino una oportunidad. En este artículo analizamos seis áreas estratégicas en las que los bancos pueden mejorar su oferta para las pequeñas y medianas empresas — combinando asesoramiento personalizado, automatización, servicios de vídeo y un uso inteligente de los datos para satisfacer las necesidades reales de los clientes empresariales.
Índice
1. Las sucursales como centros de asesoramiento para las pymes: un enfoque personalizado en lugar de un servicio estandarizado
A pesar de la creciente digitalización de los servicios bancarios, el 53 % de los propietarios de pequeñas y medianas empresas sigue prefiriendo el contacto directo a la hora de tomar decisiones financieras clave.
Para resolver este problema, los bancos deberían aumentar la presencia de los asesores en los canales digitales. La posibilidad de consultar a un asesor, analizar las necesidades individuales o negociar las condiciones de financiación son aspectos que los empresarios valoran especialmente.
La implantación de sistemas de reserva en línea y de servicios de asesoramiento a través de videoconferencia puede reducir el número de visitas a las sucursales hasta en un 40 %, al tiempo que agiliza los procesos y garantiza un alto nivel de satisfacción de los clientes.
Cuando pueden elegir entre acudir a una sucursal o realizar una consulta en línea, el 70 % de los clientes opta por la opción a distancia, lo que demuestra que la comodidad y el trato personalizado pueden ir de la mano.
2. El vídeo como clave para un servicio más rápido y cómodo
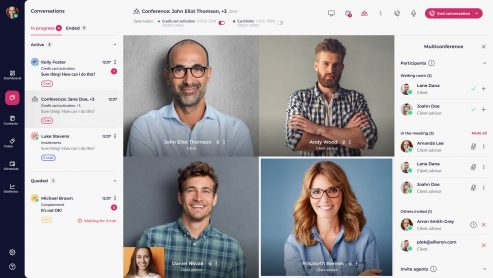
Las videollamadas son una de las soluciones más eficaces para mejorar la atención al cliente en las pequeñas y medianas empresas. Gracias a ellas, los clientes pueden gestionar asuntos financieros clave sin tener que acudir tan a menudo a las sucursales, lo que se traduce en un ahorro de tiempo y una mayor comodidad.
Entre las ventajas de utilizar contenidos de vídeo en la banca para las pequeñas y medianas empresas se incluyen:
- Reducción del tiempo de atención: las consultas por videoconferencia pueden reducir el tiempo de tramitación de las solicitudes de dos días a tan solo tres horas. Los clientes ahorran entre cinco y seis horas solo en desplazamientos.
- Mayores índices de conversión: las pequeñas y medianas empresas que recurren a las consultas por videoconferencia tienen un 25 % más de posibilidades de que se apruebe su solicitud de financiación.
En el caso de los bancos, los canales de vídeo reducen el aforo en las sucursales, aumentan la disponibilidad de los asesores y abren nuevas posibilidades para establecer relaciones híbridas con los clientes.
3. Intercambio seguro y rápido de documentos: reducción de trámites
Las pequeñas y medianas empresas suelen tener que presentar numerosos documentos, lo que requiere mucho tiempo y puede provocar retrasos, sobre todo cuando se utilizan métodos tradicionales, como el correo electrónico, el correo postal o la entrega en mano.
La digitalización del intercambio de documentos dentro del ecosistema bancario puede reducir el tiempo de espera entre cinco y siete días laborables.
Las herramientas y ventajas más importantes:
- Las firmas electrónicas, que reducen el tiempo de aprobación de varios días a unas pocas horas.
- Extracción de datos basada en la inteligencia artificial, que transfiere los datos a los sistemas internos y reduce el número de errores humanos hasta en un 90 %.
- Intercambio seguro de datos en la nube, que elimina la necesidad de desplazarse en persona.
La optimización de la documentación beneficia a ambas partes: mejora la calidad del servicio al cliente y reduce considerablemente la carga operativa del personal del banco.
4. Automatización de procesos: ahorro de tiempo
Los procesos manuales siguen siendo uno de los mayores cuellos de botella en la banca para las pequeñas y medianas empresas. De media, el 50 % del tiempo dedicado a la atención al cliente se emplea en tareas que podrían automatizarse.
El uso de la inteligencia artificial y el aprendizaje automático ayuda a los bancos a tomar decisiones más rápidamente, ofrecer mejores recomendaciones sobre productos y reducir el número de errores.
La automatización en la práctica:
- Las decisiones crediticias basadas en la inteligencia artificial, gracias a las cuales el tiempo medio de tramitación de una solicitud se ha reducido de siete días a tan solo 24 horas.
- Los chatbots, que reducen hasta en un 40 % el número de consultas sencillas dirigidas a los asesores.
- Asistentes basados en inteligencia artificial para los empleados, que agilizan la búsqueda de datos y la comunicación interna.
Esto no solo aumenta la satisfacción de las pequeñas y medianas empresas, sino que también permite a los asesores dedicar más tiempo a tareas de carácter estratégico y a asuntos más complejos.
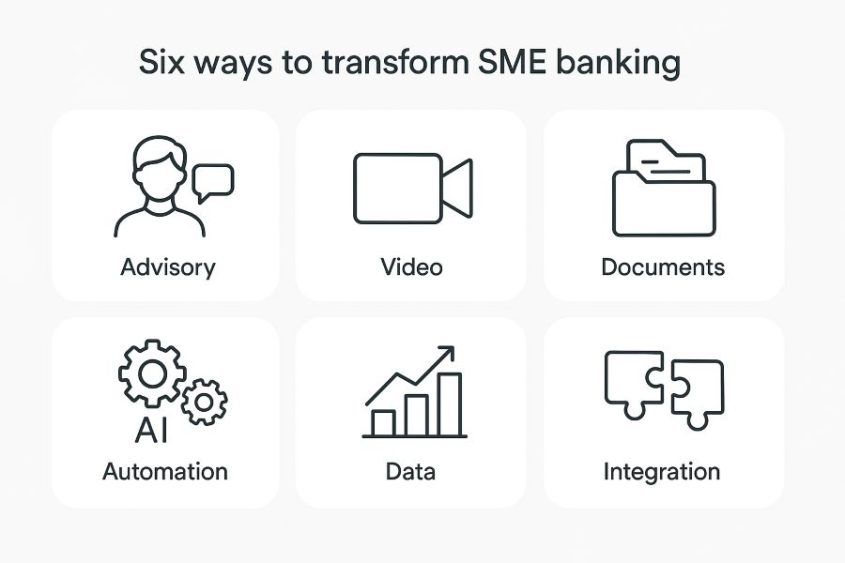
5. Uso de datos y análisis para prestar servicios personalizados
Los bancos tienen acceso a enormes cantidades de datos, y un uso inteligente de esos datos se traduce en un mejor servicio y mejores resultados.
A continuación se explica cómo los datos pueden contribuir a una atención bancaria más bien planificada para las pequeñas y medianas empresas:
- Análisis de transacciones: permite segmentar y prever las necesidades, lo que facilita la presentación de ofertas por iniciativa propia (por ejemplo, tarjetas de visita, líneas de crédito).
- Recomendaciones precisas: productos adaptados al historial del cliente, al sector y a su comportamiento. Incluso los datos de voz de las conversaciones pueden revelar oportunidades ocultas.
- Gestión de riesgos: detección más eficaz de los casos de fraude y evaluación más precisa de la solvencia crediticia, lo que permite reducir el riesgo financiero al que se exponen los bancos.
El uso inteligente de los datos hace que la banca no solo responda a las necesidades de los clientes, sino que también se adelante estratégicamente a ellas.
6. Una mejor integración de la tecnología
Los sistemas tecnológicos aislados constituyen uno de los mayores obstáculos para alcanzar la eficiencia. Los asesores suelen enfrentarse al problema de los sistemas desconectados entre sí, lo que les obliga a introducir varias veces los mismos datos.
Superar estas barreras debería constituir una prioridad estratégica en materia de tecnologías de la información para los bancos.
Ámbitos clave de integración:
- Una experiencia multicanal que garantiza la coherencia y la uniformidad en la interacción con los clientes, tanto en Internet como en dispositivos móviles y en la sucursal.
- Integraciones de sistemas ERP con la contabilidad, que facilitan a las pequeñas y medianas empresas una gestión fluida de las finanzas en distintas plataformas.
- Interfaces API abiertas y banca abierta, que permiten acceder a servicios externos del sector fintech dentro de un único ecosistema bancario.
Descubre las auténticas historias de éxito relacionadas con la transformación de las pequeñas y medianas empresas en ING
Conclusiones
El futuro de la banca para las pequeñas y medianas empresas pasa por combinar tecnologías innovadoras con un conocimiento más profundo de las necesidades de los clientes.
Los bancos que apuesten por la digitalización, la automatización y la personalización no solo mantendrán su competitividad, sino que también establecerán relaciones más sólidas y duraderas con los clientes del sector de las pequeñas empresas.
Esta transformación mejora la calidad de los servicios, refuerza la fidelidad de los clientes y fomenta el crecimiento económico a largo plazo.
¡Ponte en contacto con nosotros! Hablemos de cómo podemos mejorar juntos los servicios bancarios para las pequeñas y medianas empresas.