

Tradycyjne metody bankowe ustępują miejsca nowej rzeczywistości, w której priorytetem są rozwiązania cyfrowe, a elastyczność, bezpieczeństwo i spersonalizowana obsługa nie są już luksusem, lecz koniecznością. Instytucje, które sprostają tym oczekiwaniom, zapewnią sobie trwałe relacje z klientami z sektora MŚP, podczas gdy te, które trzymają się przestarzałych modeli, narażają się na utratę znaczenia.
Jak więc wygląda przyszłość bankowości dla małych i średnich przedsiębiorstw? Oto 10 niezbędnych funkcji cyfrowych, które będą charakteryzować bankowość biznesową nowej generacji.
Spis treści
1. Natychmiastowa, w pełni cyfrowa procedura wdrażania nowych pracowników
Dawno minęły czasy niekończącej się papierkowej roboty i tygodniowego oczekiwania. Małe i średnie przedsiębiorstwa potrzebują w pełni cyfrowego procesu rejestracji klientów, otwierania rachunków, weryfikacji tożsamości oraz płynnego dostępu do usług finansowych — najlepiej w ciągu kilku minut. Usprawniony, w pełni cyfrowy proces rejestracji gwarantuje, że firmy mogą bez opóźnień rozpocząć korzystanie z usług bankowych, co od pierwszego dnia zwiększa ich wydajność operacyjną.
2. Bezpieczna komunikacja wielokanałowa
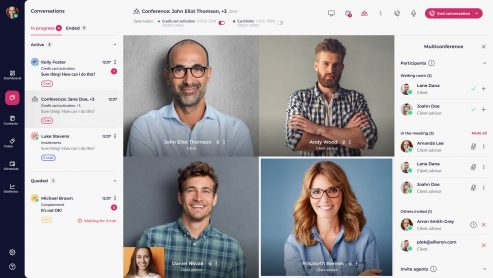
Małe i średnie przedsiębiorstwa potrzebują czegoś więcej niż tylko obsługi transakcji; potrzebują usług doradczych, rozwiązań finansowych oraz wsparcia w czasie rzeczywistym. Niezależnie od tego, czy chodzi o czat, wideokonferencje czy bezpieczną komunikację tekstową, banki muszą oferować zgodne z przepisami, wielokanałowe narzędzia komunikacyjne, które sprzyjają budowaniu relacji z klientami — bez zmuszania ich do odwiedzania oddziałów.
3. Analizy finansowe oparte na sztucznej inteligencji
Analiza predykcyjna i narzędzia finansowe oparte na sztucznej inteligencji mogą stanowić przełom dla małych i średnich przedsiębiorstw. Dzięki analizie przepływów pieniężnych, prognozowaniu ryzyka finansowego oraz oferowaniu spersonalizowanych rekomendacji sztuczna inteligencja pomaga właścicielom firm podejmować świadome decyzje i bez wysiłku optymalizować swoje strategie finansowe.
4. Płynna integracja z narzędziami biznesowymi
Małe i średnie przedsiębiorstwa korzystają z ekosystemu aplikacji finansowych — oprogramowania księgowego, bram płatniczych i systemów ERP. Możliwość bezpośredniej integracji z tymi platformami za pośrednictwem interfejsów API w ramach otwartej bankowości zapewnia płynną obsługę bankową, eliminując ręczne wprowadzanie danych i zmniejszając ryzyko błędów.
5. Pożyczki cyfrowe i natychmiastowe decyzje kredytowe
Tradycyjne procedury ubiegania się o kredyt są powolne, biurokratyczne i pełne utrudnień. Nowoczesne banki wykorzystują alternatywne źródła danych oraz procesy oceny ryzyka oparte na sztucznej inteligencji, aby oferować natychmiastowe zatwierdzanie kredytów, umożliwiając małym i średnim przedsiębiorstwom pozyskanie kapitału obrotowego wtedy, gdy go potrzebują — bez długich opóźnień i nadmiernej biurokracji. Ta sama technologia rewolucjonizuje również proces udzielania kredytów hipotecznych, usprawniając proces zatwierdzania wniosków i zastępując biurokrację analizami w czasie rzeczywistym oraz inteligentniejszą oceną ryzyka.
6. Płatności zintegrowane i transakcje jednym kliknięciem
W dzisiejszym świecie biznesu szybkość ma ogromne znaczenie. Małe i średnie przedsiębiorstwa oczekują płatności w czasie rzeczywistym, przelewów zbiorczych oraz automatycznego fakturowania, aby usprawnić swoją działalność. Przyszłość bankowości leży w zintegrowanych usługach finansowych, które płynnie łączą się z handlem elektronicznym, obsługą płac oraz płatnościami na rzecz dostawców.
7. Zgodność z przepisami i bezpieczeństwo bez zbędnych kłopotów
W obliczu coraz większej kontroli organów regulacyjnych i rosnących zagrożeń dla cyberbezpieczeństwa banki muszą zapewnić szyfrowanie typu „end-to-end”, uwierzytelnianie biometryczne oraz narzędzia do wykrywania oszustw, które nie pogarszają komfortu użytkowania. Płynne, a jednocześnie bezpieczne środowisko jest warunkiem bezwzględnie koniecznym dla małych i średnich przedsiębiorstw obsługujących transakcje o charakterze poufnym.
8. Obsługa klientów korporacyjnych na dużą skalę
Małe i średnie przedsiębiorstwa nie chcą być tylko kolejnym numerem konta. Rozwiązania z zakresu bankowości cyfrowej powinny łączyć wiedzę ekspertów z personalizacją opartą na sztucznej inteligencji, zapewniając właścicielom firm dostosowane do ich potrzeb porady finansowe i wsparcie w momentach, gdy jest to najbardziej potrzebne — niezależnie od tego, czy chodzi o uzyskanie kredytu, zarządzanie przepływami pieniężnymi, czy też rozszerzenie działalności.
9. Bankowość transgraniczna w globalnej gospodarce
Rozwój handlu elektronicznego i handlu międzynarodowego sprawia, że małe i średnie przedsiębiorstwa coraz częściej prowadzą działalność transgraniczną. Banki muszą oferować rachunki wielowalutowe, narzędzia zabezpieczające przed ryzykiem walutowym oraz rozwiązania w zakresie płatności międzynarodowych, które eliminują bariery i ułatwiają globalny rozwój działalności gospodarczej.
10. Platforma przyszłościowa i skalowalna
Wraz z rozwojem małych i średnich przedsiębiorstw zmieniają się również ich potrzeby bankowe. Modułowa platforma bankowa oparta na chmurze pozwala bankom szybko dostosowywać się do nowych trendów, zmian regulacyjnych i oczekiwań klientów — nadążając za nieustannie zmieniającym się otoczeniem małych i średnich przedsiębiorstw.
Podsumowanie: Nowa era bankowości dla małych i średnich przedsiębiorstw
Rewolucja w bankowości dla małych i średnich przedsiębiorstw jest w pełnym toku, a zwycięzcami będą ci, którzy stawiają na szybkość, bezpieczeństwo i płynne doświadczenia użytkowników. Właściciele firm nie mają już cierpliwości do nieporęcznych, przestarzałych systemów bankowych. Domagają się intuicyjnych, wydajnych narzędzi cyfrowych, które pozwolą im rozwijać działalność bez przeszkód.
Banki, które postawią na tę cyfrową transformację, nie tylko zapewnią swoim usługom przyszłość, ale także wzmocnią długoterminową lojalność klientów z sektora MŚP – segmentu, którego znaczenie i oczekiwania stale rosną.
Nie chodzi już o to, czy bankowość oparta na technologiach cyfrowych to przyszłość. Tak właśnie jest. Pozostaje tylko jedno pytanie: które instytucje będą przodować w tej dziedzinie?