

Los métodos bancarios tradicionales están dando paso a una nueva realidad en la que las soluciones digitales son prioritarias, y la flexibilidad, la seguridad y la atención personalizada ya no son un lujo, sino una necesidad. Las entidades que estén a la altura de estas expectativas se asegurarán unas relaciones duraderas con los clientes del sector de las pymes, mientras que aquellas que se aferren a modelos obsoletos corren el riesgo de perder relevancia.
¿Cómo será, pues, el futuro de la banca para las pequeñas y medianas empresas? A continuación, te presentamos las 10 funciones digitales imprescindibles que caracterizarán a la banca empresarial de nueva generación.
Índice
1. Un proceso de incorporación de nuevos empleados inmediato y totalmente digital
Atrás quedaron los tiempos del papeleo interminable y las esperas de una semana. Las pequeñas y medianas empresas necesitan un proceso totalmente digital para el registro de clientes, la apertura de cuentas, la verificación de identidad y el acceso fluido a los servicios financieros, a ser posible en cuestión de minutos. Un proceso de registro optimizado y totalmente digital garantiza que las empresas puedan empezar a utilizar los servicios bancarios sin demoras, lo que aumenta su eficiencia operativa desde el primer día.
2. Comunicación multicanal segura
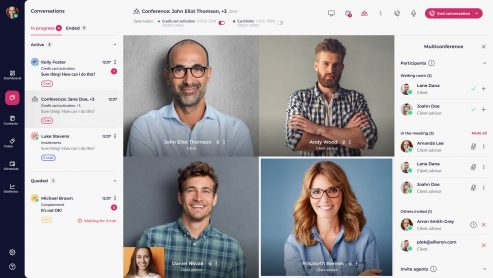
Las pequeñas y medianas empresas necesitan algo más que la simple gestión de transacciones; necesitan servicios de asesoramiento, soluciones financieras y asistencia en tiempo real. Ya se trate de chat, videoconferencias o comunicación por mensaje de texto segura, los bancos deben ofrecer herramientas de comunicación multicanal que cumplan con la normativa y que favorezcan el establecimiento de relaciones con los clientes, sin obligarles a acudir a las sucursales.
3. Análisis financieros basados en la inteligencia artificial
El análisis predictivo y las herramientas financieras basadas en la inteligencia artificial pueden suponer un gran avance para las pequeñas y medianas empresas. Gracias al análisis de los flujos de caja, la previsión del riesgo financiero y la oferta de recomendaciones personalizadas, la inteligencia artificial ayuda a los propietarios de empresas a tomar decisiones informadas y a optimizar sin esfuerzo sus estrategias financieras.
4. Integración fluida con herramientas empresariales
Las pequeñas y medianas empresas se benefician del ecosistema de aplicaciones financieras: software de contabilidad, pasarelas de pago y sistemas ERP. La posibilidad de integrarse directamente con estas plataformas a través de interfaces API en el marco de la banca abierta garantiza una gestión bancaria fluida, eliminando la introducción manual de datos y reduciendo el riesgo de errores.
5. Préstamos digitales y decisiones de crédito inmediatas
Los trámites tradicionales para solicitar un crédito son lentos, burocráticos y están llenos de obstáculos. Los bancos modernos utilizan fuentes de datos alternativas y procesos de evaluación de riesgos basados en la inteligencia artificial para ofrecer una aprobación inmediata de los créditos, lo que permite a las pequeñas y medianas empresas obtener capital circulante cuando lo necesitan — sin largas demoras ni exceso de burocracia. Esta misma tecnología también está revolucionando el proceso de concesión de hipotecas, agilizando la tramitación de las solicitudes y sustituyendo la burocracia por análisis en tiempo real y una evaluación del riesgo más inteligente.
6. Pagos integrados y transacciones con un solo clic
En el mundo empresarial actual, la rapidez es fundamental. Las pequeñas y medianas empresas esperan pagos en tiempo real, transferencias masivas y facturación automática para optimizar sus operaciones. El futuro de la banca reside en los servicios financieros integrados, que se combinan a la perfección con el comercio electrónico, la gestión de nóminas y los pagos a proveedores.
7. Cumplimiento normativo y seguridad sin complicaciones innecesarias
Ante el aumento de la supervisión por parte de los organismos reguladores y las crecientes amenazas a la ciberseguridad, los bancos deben garantizar un cifrado «de extremo a extremo», la autenticación biométrica y herramientas de detección de fraudes que no mermen la comodidad de uso. Un entorno fluido y, al mismo tiempo, seguro es una condición imprescindible para las pequeñas y medianas empresas que gestionan transacciones de carácter confidencial.
8. Atención a clientes corporativos a gran escala
Las pequeñas y medianas empresas no quieren ser solo un número de cuenta más. Las soluciones de banca digital deberían combinar los conocimientos de los expertos con la personalización basada en la inteligencia artificial, proporcionando a los empresarios un asesoramiento financiero adaptado a sus necesidades y apoyo en los momentos en que más lo necesitan — ya sea para obtener un crédito, gestionar el flujo de caja o ampliar su negocio.
9. La banca transfronteriza en la economía global
El desarrollo del comercio electrónico y del comercio internacional hace que las pequeñas y medianas empresas desarrollen cada vez más actividades transfronterizas. Los bancos deben ofrecer cuentas multidivisa, herramientas de cobertura frente al riesgo cambiario y soluciones de pagos internacionales que eliminen las barreras y faciliten el desarrollo global de la actividad empresarial.
10. Una plataforma con visión de futuro y escalable
A medida que crecen las pequeñas y medianas empresas, también cambian sus necesidades bancarias. Una plataforma bancaria modular basada en la nube permite a los bancos adaptarse rápidamente a las nuevas tendencias, a los cambios normativos y a las expectativas de los clientes, manteniéndose al día con el entorno en constante evolución de las pequeñas y medianas empresas.
Resumen: Una nueva era en la banca para las pequeñas y medianas empresas
La revolución en la banca para las pequeñas y medianas empresas está en pleno apogeo, y los ganadores serán aquellos que apuesten por la rapidez, la seguridad y una experiencia de usuario fluida. Los empresarios ya no tienen paciencia con los sistemas bancarios engorrosos y obsoletos. Exigen herramientas digitales intuitivas y eficientes que les permitan desarrollar su negocio sin obstáculos.
Los bancos que apuesten por esta transformación digital no solo garantizarán el futuro de sus servicios, sino que también reforzarán la fidelidad a largo plazo de los clientes del sector de las pymes, un segmento cuya importancia y expectativas no dejan de crecer.
Ya no se trata de si la banca basada en las tecnologías digitales es el futuro. Simplemente lo es. Solo queda una pregunta: ¿qué entidades liderarán este ámbito?