

Z jakimi wyzwaniami borykają się banki w tej dziedzinie? Jak skutecznie wdrażać rozwiązania cyfrowe? W niniejszym artykule przedstawiono najważniejsze wnioski płynące z wdrożenia nowoczesnej platformy usługowej dla małych i średnich przedsiębiorstw w banku ING, oferując spostrzeżenia, które mogą pomóc innym instytucjom finansowym w przeprowadzeniu podobnej transformacji.
Spis treści
Krok 1: Określenie problemu
W tradycyjnym modelu bankowości klienci z sektora MŚP często muszą odwiedzać oddziały, składać dokumenty w formie papierowej i przechodzić przez długotrwałe formalności. W dzisiejszym dynamicznym świecie biznesu — gdzie wiele przedsiębiorstw z sektora MŚP prowadzi działalność głównie w Internecie — takie podejście stało się przeszkodą w sprawnej współpracy między bankami a ich klientami.
W trakcie analizy procesów bankowych w ING zidentyfikowano trzy główne problemy:
- Ograniczony dostęp do doradców – klienci chcieli skuteczniej komunikować się ze swoim bankiem bez konieczności odwiedzania oddziału.
- Uciążliwa wymiana dokumentów – ręczne przetwarzanie dokumentacji powodowało opóźnienia i spadek wydajności.
- Długotrwały proces finalizacji umowy – konieczność złożenia podpisów odręcznych spowolniła sfinalizowanie transakcji.
Te spostrzeżenia stały się podstawą do opracowania bardziej wydajnego modelu obsługi, dostosowanego do potrzeb dynamicznych klientów z sektora MŚP.
Krok 2: Uwzględnienie różnorodności segmentu MŚP
Jednym z największych wyzwań w bankowości dla małych i średnich przedsiębiorstw jest ogromna różnorodność podmiotów gospodarczych – od jednoosobowych działalności gospodarczych po firmy zatrudniające dziesiątki pracowników. Różne branże mają specyficzne potrzeby, a doradcy bankowi muszą odpowiednio dostosować swoje podejście.
W ING przeprowadzono dogłębną analizę codziennej pracy doradców, zbierając opinie na temat napotykanych przez nich przeszkód oraz możliwych usprawnień. Efektem tego było stworzenie nowego modelu obsługi, obejmującego:
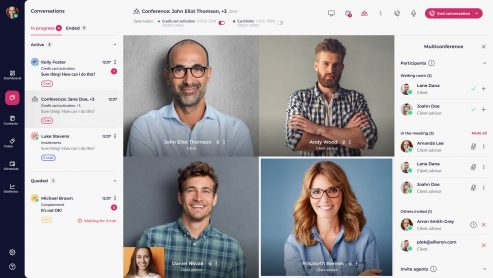
- Zdalne konsultacje za pośrednictwem wideokonferencji i czatu – eliminujące konieczność osobistych wizyt.
- Bezpieczna wymiana dokumentów w czasie rzeczywistym – ograniczenie zależności od dokumentów w formie papierowej.
- Podpisy elektroniczne – umożliwiające szybkie finalizowanie umów.
- Integracja systemu CRM – usprawnienie zarządzania relacjami z klientami i spersonalizowana obsługa.
Takie podejście umożliwiło doradcom świadczenie bardziej efektywnych usług, a klienci z sektora MŚP zyskali większą elastyczność i wygodę w kontaktach z bankiem.
Krok 3: Od modelu pilotażowego do wdrożenia na pełną skalę
W celu wprowadzenia nowoczesnych rozwiązań bankowych firma ING przyjęła podejście ewolucyjne, a nie rewolucyjne — stopniowe wdrażanie zapewniło lepszą kontrolę nad procesem transformacji.
Pierwszym krokiem było zdefiniowanie docelowego modelu usług — tego, jak proces powinien funkcjonować za dwa lata oraz jakie początkowe zmiany przyniosłyby najszybsze korzyści.
Zastosowano zasadę Pareto, skupiając się na kluczowych elementach, które w pierwszej fazie przyniosłyby największy efekt, a jednocześnie wymagałyby minimalnego nakładu czasu i środków finansowych.
Do najważniejszych działań w tej fazie należały:
- Testy z udziałem wybranej grupy doradców – weryfikacja skuteczności nowych narzędzi w codziennej pracy.
- Wdrożenie pilotażowe (Proof of Concept, POC) – ocena działania technologii w rzeczywistych warunkach przed pełnym wdrożeniem.
- Stopniowe wdrażanie rozwiązań – zamiast wprowadzania zmian w całej organizacji naraz, zastosowano podejście polegające na stopniowym wdrażaniu, co umożliwiło bieżącą analizę i wprowadzanie korekt.
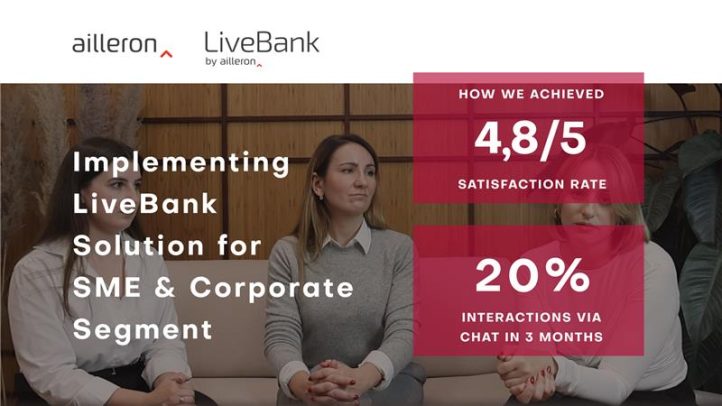
Jak ta transformacja przebiegała w praktyce? Zobacz, jak eksperci z działu MŚP w ING dzielą się spostrzeżeniami na temat wdrażania nowoczesnych rozwiązań bankowych oraz kluczowymi wnioskami wyciągniętymi z tego procesu.
Krok 4: Szkolenie i przygotowanie zespołu
Sama technologia nie gwarantuje sukcesu — równie ważne jest przygotowanie zespołu do jej skutecznego wykorzystania.
W ramach wdrożenia platformy LiveBank w ING zespół Ailleron przeprowadził kompleksowe szkolenia dla doradców, skupiając się na:
- Zrozumienie oczekiwań klientów – dostrzeżenie, w jaki sposób zmienia się działalność małych i średnich przedsiębiorstw oraz jak powinny dostosować się do tego usługi bankowe.
- Praktyczne wykorzystanie nowych narzędzi – doradcy ćwiczyli rzeczywiste sytuacje związane z obsługą klienta w symulowanych warunkach.
- Optymalizacja komunikacji z klientami – wykorzystanie wideokonferencji, wymiany dokumentów online oraz podpisów elektronicznych w celu zapewnienia płynnej obsługi.
Wynikiem tego było nie tylko wdrożenie nowych technologii, ale także zmiana kultury obsługi klienta — doradcy stali się bardziej elastyczni, a procesy bankowe – szybsze i bardziej przejrzyste.
Najważniejsze wnioski dla banków wdrażających rozwiązania cyfrowe
Doświadczenia zdobyte podczas wdrażania przez ING nowoczesnego modelu obsługi małych i średnich przedsiębiorstw pokazują, że cyfryzacja w bankowości to nie tylko nowe narzędzia – chodzi o nowe podejście do obsługi klienta.
Najważniejsze wnioski płynące z tego procesu to:
- Zrozumienie rzeczywistych wyzwań stojących przed klientami – analiza codziennych trudności, z jakimi borykają się małe i średnie przedsiębiorstwa, ma kluczowe znaczenie dla pomyślnego wdrożenia.
- Przyjęcie podejścia opartego na stopniowej transformacji – strategii ewolucyjnej – zwiększa prawdopodobieństwo sukcesu i pozwala na lepsze zarządzanie zmianą.
- Proof of Concept (POC) jako kluczowy etap – przeprowadzenie testów przed pełnym wdrożeniem pomaga zweryfikować założenia i zminimalizować ryzyko.
- Inwestowanie w szkolenia i zmiany kulturowe – sama technologia nie przyniesie oczekiwanych rezultatów bez dobrze przygotowanego zespołu.
Dla banków planujących podobną transformację cyfryzacja powinna być postrzegana jako proces ciągły — wdrażanie nowych technologii to dopiero początek poprawy obsługi klientów z sektora MŚP. Aby uzyskać więcej informacji na temat studium przypadku ING zaprezentowanego podczas corocznej konferencji AIF (Ailleron Innovation Forum), kliknij tutaj.