

¿A qué retos se enfrentan los bancos en este ámbito? ¿Cómo implementar soluciones digitales de forma eficaz? En este artículo se presentan las principales conclusiones extraídas de la implantación de una moderna plataforma de servicios para pequeñas y medianas empresas en el banco ING, ofreciendo ideas que pueden ayudar a otras entidades financieras a llevar a cabo una transformación similar.
Índice
Paso 1: Identificación del problema
En el modelo bancario tradicional, los clientes del sector de las pymes suelen tener que acudir a las sucursales, presentar documentos en papel y pasar por largos trámites burocráticos. En el dinámico mundo empresarial actual —en el que muchas empresas del sector de las pymes operan principalmente a través de Internet—, este enfoque se ha convertido en un obstáculo para una colaboración fluida entre los bancos y sus clientes.
Durante el análisis de los procesos bancarios en ING se identificaron tres problemas principales:
- Acceso limitado a los asesores: los clientes querían comunicarse de forma más eficaz con su banco sin tener que acudir a una sucursal.
- El engorroso intercambio de documentos: el procesamiento manual de la documentación provocaba retrasos y una disminución de la productividad.
- El prolongado proceso de formalización del contrato —la necesidad de firmar a mano— ralentizó la formalización de la transacción.
Estas observaciones han servido de base para desarrollar un modelo de atención al cliente más eficaz, adaptado a las necesidades cambiantes de los clientes del sector de las pymes.
Paso 2: Tener en cuenta la diversidad del segmento de las pymes
Uno de los mayores retos de la banca para las pequeñas y medianas empresas es la enorme diversidad de entidades económicas, que abarca desde empresas unipersonales hasta empresas que cuentan con decenas de empleados. Cada sector tiene unas necesidades específicas, y los asesores bancarios deben adaptar su enfoque en consecuencia.
En ING se llevó a cabo un análisis exhaustivo del trabajo diario de los asesores, recabando opiniones sobre los obstáculos a los que se enfrentaban y las posibles mejoras. El resultado fue la creación de un nuevo modelo de atención al cliente, que incluye:
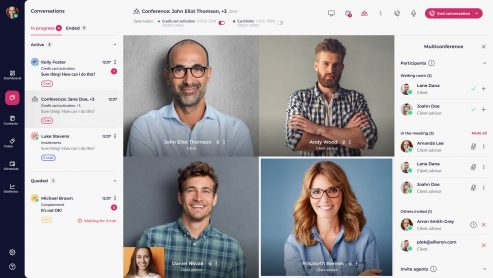
- Consultas a distancia mediante videoconferencia y chat, lo que elimina la necesidad de acudir en persona.
- Intercambio seguro de documentos en tiempo real: reducción de la dependencia de los documentos en papel.
- Firmas electrónicas: permiten formalizar contratos rápidamente.
- Integración del sistema CRM: optimización de la gestión de las relaciones con los clientes y atención personalizada.
Este enfoque ha permitido a los asesores prestar unos servicios más eficaces, mientras que los clientes del sector de las pymes han ganado en flexibilidad y comodidad a la hora de relacionarse con el banco.
Paso 3: Del modelo piloto a la implantación a gran escala
Con el fin de introducir soluciones bancarias modernas, la empresa ING adoptó un enfoque evolutivo, en lugar de revolucionario: la implantación gradual garantizó un mejor control sobre el proceso de transformación.
El primer paso consistió en definir el modelo de servicios deseado: cómo debería funcionar el proceso dentro de dos años y qué cambios iniciales aportarían beneficios más rápidamente.
Se aplicó el principio de Pareto, centrándose en los elementos clave que, en una primera fase, producirían el mayor efecto y, al mismo tiempo, requerirían una inversión mínima de tiempo y recursos económicos.
Entre las medidas más importantes de esta fase se encontraban:
- Pruebas con un grupo seleccionado de asesores: verificación de la eficacia de las nuevas herramientas en el trabajo diario.
- Implementación piloto (Proof of Concept, POC): evaluación del funcionamiento de la tecnología en condiciones reales antes de su implantación completa.
- Implementación gradual de las soluciones: en lugar de introducir cambios en toda la organización de una sola vez, se adoptó un enfoque basado en la implementación gradual, lo que permitió realizar análisis continuos y aplicar los ajustes necesarios.
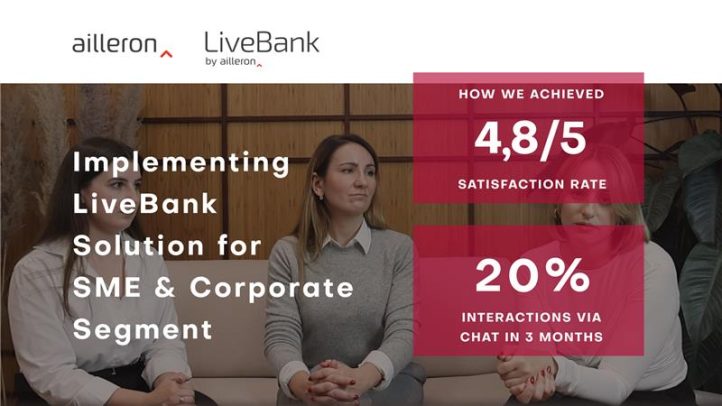
¿Cómo se llevó a cabo esta transformación en la práctica? Descubre cómo los expertos del departamento de pymes de ING comparten sus reflexiones sobre la implantación de soluciones bancarias modernas y las conclusiones clave extraídas de este proceso.
Paso 4: Formación y preparación del equipo
La tecnología por sí sola no garantiza el éxito: es igual de importante preparar al equipo para que la utilice de forma eficaz.
En el marco de la implantación de la plataforma LiveBank en ING, el equipo de Ailleron impartió cursos de formación exhaustivos para los asesores, centrándose en:
- Comprender las expectativas de los clientes: identificar cómo está cambiando la actividad de las pequeñas y medianas empresas y cómo deberían adaptarse a ello los servicios bancarios.
- Aplicación práctica de las nuevas herramientas: los asesores practicaron situaciones reales relacionadas con la atención al cliente en condiciones simuladas.
- Optimización de la comunicación con los clientes: uso de videoconferencias, intercambio de documentos en línea y firmas electrónicas para garantizar un servicio fluido.
El resultado no solo fue la implantación de nuevas tecnologías, sino también un cambio en la cultura de atención al cliente: los asesores se volvieron más flexibles y los procesos bancarios, más rápidos y transparentes.
Principales conclusiones para los bancos que implantan soluciones digitales
La experiencia adquirida durante la implantación por parte de ING de un modelo moderno de atención a las pequeñas y medianas empresas demuestra que la digitalización en la banca no se limita a nuevas herramientas, sino que se trata de un nuevo enfoque en la atención al cliente.
Las principales conclusiones que se desprenden de este proceso son las siguientes:
- Comprender los retos reales a los que se enfrentan los clientes —el análisis de las dificultades cotidianas a las que se enfrentan las pequeñas y medianas empresas— es fundamental para una implementación satisfactoria.
- Adoptar un enfoque basado en una transformación gradual —una estrategia evolutiva— aumenta las probabilidades de éxito y permite gestionar mejor el cambio.
- La prueba de concepto (POC) como etapa clave: la realización de pruebas antes de la implantación completa ayuda a verificar las hipótesis y a minimizar el riesgo.
- Invertir en formación y cambios culturales: la tecnología por sí sola no dará los resultados esperados sin un equipo bien preparado.
Para los bancos que tengan previsto llevar a cabo una transformación similar, la digitalización debe considerarse un proceso continuo: la implantación de nuevas tecnologías es solo el principio de la mejora de la atención al cliente en el sector de las pymes. Para obtener más información sobre el caso práctico de ING presentado durante la conferencia anual del AIF (Ailleron Innovation Forum), haz clic aquí.