

„Podróż na tysiąc mil zaczyna się od jednego kroku.” — Lao Tzu
Parafrazując tę maksymę: aby dotrzeć do właściwego celu, potrzebna jest jasna mapa. To samo dotyczy biznesu. Zaprojektowanie w pełni cyfrowego procesu udzielania kredytów hipotecznych to nie tylko modernizacja techniczna — to strategiczna zmiana, która dotyczy każdego szczebla organizacji. Wymaga przemyślanego planowania, współpracy i dogłębnego zrozumienia potrzeb klientów. Korzyści są realne: większa wydajność operacyjna i, co najważniejsze, wyższy poziom zadowolenia klientów.
Badania pokazują, że 53% klientów wolałoby podpisać umowę kredytu hipotecznego bez konieczności wizyty w banku, a 46% woli składać dokumenty drogą elektroniczną.
Spis treści
Krok pierwszy: Określenie wizji
Zrozumienie potrzeb i oczekiwań klientów ma zasadnicze znaczenie. Jakie jest główne oczekiwanie klienta ubiegającego się o kredyt hipoteczny? Chce jak najszybciej i jak najłatwiej kupić nieruchomość. Dlatego proces ten powinien być intuicyjny, przejrzysty i dostępny online, umożliwiając klientom samodzielne zarządzanie poszczególnymi etapami. W idealnym przypadku użytkownicy powinni móc poruszać się po procesie, po prostu klikając przejrzyste, interaktywne elementy na stronie internetowej.
W razie jakichkolwiek trudności pomoc powinna być łatwo dostępna.
Opracowując proces udzielania kredytu hipotecznego, zadaliśmy sobie kilka kluczowych pytań:
- Jak chcielibyśmy, aby nas obsługiwano jako klientów?
- Jakie narzędzia są niezbędne na każdym etapie?
- W jakich obszarach można wprowadzić ulepszenia?
Krok drugi: Wybór doradców i narzędzi
Rola doradcy pozostaje niezwykle ważna, zwłaszcza w przypadku złożonych produktów finansowych, takich jak kredyty hipoteczne. Ze względu na wymogi prawne i złożoność produktów wsparcie ekspertów stanowi kluczowy element tego procesu. Doradcy dzielą się swoją wiedzą i doświadczeniem, a co najważniejsze – budują zaufanie, niezależnie od tego, czy pracują w oddziale, czy w ramach zespołu świadczącego usługi zdalne.
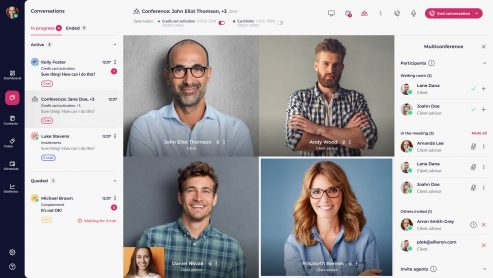
Dzięki narzędziom cyfrowym doradcy mogą obecnie zapewniać skuteczne wsparcie poprzez konsultacje wideo i inne kanały zdalne.
Doradca powinien mieć dostęp do takich funkcji, jak:
- Wideokonferencje z klientami, w tym udostępnianie ekranu i prezentacje dokumentów
- Rezerwacja terminów online zarówno dla klientów, jak i doradców
- Automatyczne przypomnienia przed spotkaniami
- Bezpieczna wymiana dokumentów cyfrowych
- Elektroniczne podpisywanie umów
Ten zestaw narzędzi pozwala zapewnić płynną obsługę doradczą, która przypomina spotkanie w oddziale — nawet w przypadku obsługi całkowicie zdalnej.
Krok trzeci: Cyfryzacja procesu
Cyfryzacja znacznie skraca czas potrzebny na przeprowadzenie procesu udzielania kredytu hipotecznego. Wiodące banki inwestują w transformację cyfrową nie tylko ze względu na jej efektywność, ale także z powodu bezpośredniego wpływu na rentowność. Niemniej jednak kredyty hipoteczne nadal rzadziej są udzielane zdalnie w porównaniu z innymi rodzajami kredytów — z których wiele jest obecnie obsługiwanych głównie za pośrednictwem aplikacji mobilnych lub bankowości internetowej.
Cyfrowe wnioski o kredyt hipoteczny przyspieszają proces podejmowania decyzji — skracając tradycyjny 30-dniowy proces niemal o połowę — a jednocześnie zwiększają dostępność. Klienci czerpią największe korzyści z możliwości załatwienia formalności w dogodnym dla siebie terminie, bez konieczności odwiedzania oddziału.
W bankach, które przeszły transformację cyfrową:
- Średni czas rozpatrywania wniosków o kredyt hipoteczny został skrócony z 30 dni do 14–21 dni
- 60–85% klientów wolało konsultacje wideo od spotkań osobistych
- 70–92% wniosków złożono przez Internet
- Wskaźniki zadowolenia klientów wzrosły o 30%
Krok czwarty: Przygotuj zespoły i nieustannie optymalizuj działania
Wdrożenie procesu cyfrowego wymaga również starannego przygotowania zespołu. Szkolenia, spójne standardy komunikacji oraz monitorowanie skuteczności mają kluczowe znaczenie dla osiągnięcia sukcesu. Powiedzenie „Pierwsze wrażenie można zrobić tylko raz” doskonale oddaje istotę procesu wdrażania — transformacja nie powiedzie się bez wewnętrznych zwolenników i osób, które jako pierwsze ją przyjmą.
Do najważniejszych etapów przygotowania należą:
- Szkolenie doradców w zakresie korzystania z nowych narzędzi cyfrowych
- Ustanowienie spójnych standardów komunikacji z klientami
- Monitorowanie kluczowych wskaźników wydajności i ciągła optymalizacja procesu
Należy pamiętać, że żaden proces nigdy nie jest naprawdę „zakończony”. W miarę jak zmieniają się oczekiwania klientów i pojawiają się nowe technologie, instytucje finansowe muszą nieustannie się dostosowywać. Zmiany regulacyjne i zmieniające się wymagania rynku również wymagają ciągłego dostosowywania się, aby zachować konkurencyjność.
Cyfryzacja procesów związanych z kredytami hipotecznymi – podsumowanie
Cyfryzacja procesów związanych z kredytami hipotecznymi nie jest już kwestią wyboru — to konieczność we współczesnej bankowości. Spełnianie oczekiwań klientów, inwestowanie w skalowalne technologie oraz dążenie do ciągłego doskonalenia nie tylko zwiększają wydajność operacyjną, ale także pozwalają budować trwałe relacje z klientami.
Banki, które angażują się w tę transformację, stają się liderami branży — na nowo definiując pojęcia szybkości, obsługi oraz samego doświadczenia związanego z kredytem hipotecznym.