

«Un viaje de mil millas comienza con un solo paso». — Lao Tzu
Parafraseando esta máxima: para llegar al destino correcto, se necesita un mapa claro. Lo mismo ocurre en el mundo empresarial. Diseñar un proceso totalmente digital para la concesión de hipotecas no es solo una modernización técnica, sino un cambio estratégico que afecta a todos los niveles de la organización. Requiere una planificación bien pensada, colaboración y un profundo conocimiento de las necesidades de los clientes. Las ventajas son tangibles: mayor eficiencia operativa y, lo más importante, un mayor nivel de satisfacción de los clientes.
Los estudios revelan que el 53 % de los clientes preferiría firmar un contrato de hipoteca sin tener que acudir al banco, mientras que el 46 % prefiere presentar la documentación por vía electrónica.
Índice
Primer paso: Definición de la visión
Comprender las necesidades y expectativas de los clientes es fundamental. ¿Cuál es la principal expectativa de un cliente que solicita una hipoteca? Quiere comprar una vivienda lo antes posible y de la forma más sencilla posible. Por eso, este proceso debe ser intuitivo, transparente y accesible en línea, permitiendo a los clientes gestionar por sí mismos cada una de las etapas. En el caso ideal, los usuarios deberían poder avanzar por el proceso simplemente haciendo clic en elementos claros e interactivos de la página web.
En caso de que surja cualquier dificultad, la ayuda debería estar fácilmente disponible.
Al diseñar el proceso de concesión de hipotecas, nos planteamos varias preguntas clave:
- ¿Cómo nos gustaría que nos atendieran como clientes?
- ¿Qué herramientas son imprescindibles en cada etapa?
- ¿En qué ámbitos se pueden introducir mejoras?
Segundo paso: Selección de asesores y herramientas
El papel del asesor sigue siendo sumamente importante, sobre todo en el caso de productos financieros complejos, como las hipotecas. Debido a los requisitos legales y a la complejidad de los productos, el apoyo de los expertos constituye un elemento clave de este proceso. Los asesores comparten sus conocimientos y su experiencia y, lo que es más importante, generan confianza, independientemente de si trabajan en una sucursal o en un equipo que presta servicios a distancia.
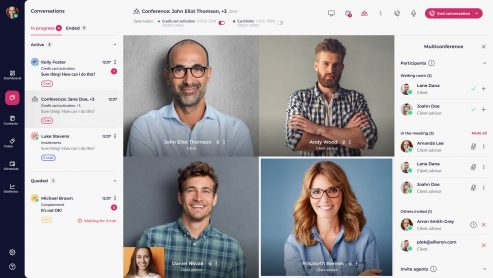
Gracias a las herramientas digitales, los asesores pueden ofrecer actualmente un apoyo eficaz a través de consultas por videoconferencia y otros canales a distancia.
El asesor debería tener acceso a funciones como:
- Videoconferencias con clientes, incluyendo el uso compartido de pantalla y la presentación de documentos
- Reserva de citas en línea tanto para clientes como para asesores
- Recordatorios automáticos antes de las reuniones
- Intercambio seguro de documentos digitales
- Firma electrónica de contratos
Este conjunto de herramientas permite ofrecer un servicio de asesoramiento fluido, similar al de una visita a la sucursal, incluso cuando la atención se presta de forma totalmente a distancia.
Tercer paso: Digitalización del proceso
La digitalización reduce considerablemente el tiempo necesario para tramitar un préstamo hipotecario. Los principales bancos invierten en la transformación digital no solo por su eficiencia, sino también por su impacto directo en la rentabilidad. No obstante, los préstamos hipotecarios siguen concediéndose con menos frecuencia de forma remota en comparación con otros tipos de préstamos, muchos de los cuales se gestionan actualmente principalmente a través de aplicaciones móviles o de la banca por Internet.
Las solicitudes digitales de hipotecas agilizan el proceso de toma de decisiones —reduciendo casi a la mitad el proceso tradicional de 30 días— y, al mismo tiempo, aumentan la accesibilidad. Los clientes se benefician sobre todo de la posibilidad de tramitar los trámites cuando les resulte más conveniente, sin necesidad de acudir a una sucursal.
En los bancos que han llevado a cabo la transformación digital:
- El plazo medio de tramitación de las solicitudes de hipoteca se ha reducido de 30 días a entre 14 y 21 días.
- Entre el 60 % y el 85 % de los clientes preferían las consultas por videoconferencia a las reuniones presenciales
- Entre el 70 % y el 92 % de las solicitudes se presentaron por Internet
- Los índices de satisfacción de los clientes han aumentado un 30 %
Paso cuatro: Prepara a los equipos y optimiza constantemente las actividades
La implantación de un proceso digital también requiere una preparación minuciosa del equipo. La formación, unas normas de comunicación coherentes y el seguimiento de la eficacia son fundamentales para alcanzar el éxito. El dicho «La primera impresión solo se puede causar una vez» refleja a la perfección la esencia del proceso de implantación: la transformación no tendrá éxito sin defensores internos y personas que sean las primeras en adoptarla.
Entre las etapas más importantes de la preparación se encuentran:
- Formación para asesores sobre el uso de nuevas herramientas digitales
- Establecimiento de normas coherentes de comunicación con los clientes
- Seguimiento de los indicadores clave de rendimiento y optimización continua del proceso
Hay que tener en cuenta que ningún proceso está nunca realmente «concluido». A medida que cambian las expectativas de los clientes y surgen nuevas tecnologías, las entidades financieras deben adaptarse constantemente. Los cambios normativos y las exigencias cambiantes del mercado también exigen una adaptación continua para mantener la competitividad.
Digitalización de los procesos relacionados con los créditos hipotecarios: resumen
La digitalización de los procesos relacionados con los créditos hipotecarios ya no es una cuestión de elección, sino una necesidad en la banca actual. Satisfacer las expectativas de los clientes, invertir en tecnologías escalables y aspirar a la mejora continua no solo aumentan la eficiencia operativa, sino que también permiten forjar relaciones duraderas con los clientes.
Los bancos que se comprometen con esta transformación se convierten en líderes del sector, redefiniendo los conceptos de rapidez, atención al cliente y la propia experiencia relacionada con los préstamos hipotecarios.