

«Uma viagem de mil milhas começa com um único passo». — Lao Tzu
Parafraseando esta máxima: para chegar ao destino certo, é necessário um mapa claro. O mesmo se aplica ao mundo empresarial. Conceber um processo totalmente digital para a concessão de hipotecas não é apenas uma modernização técnica, mas sim uma mudança estratégica que afeta todos os níveis da organização. Exige um planeamento bem pensado, colaboração e um conhecimento profundo das necessidades dos clientes. As vantagens são tangíveis: maior eficiência operacional e, mais importante ainda, um maior nível de satisfação dos clientes.
Os estudos revelam que 53 % dos clientes prefeririam assinar um contrato de hipoteca sem ter de se deslocar ao banco, enquanto 46 % preferem apresentar a documentação por via eletrónica.
Índice
Primeiro passo: Definição da visão
Compreender as necessidades e expectativas dos clientes é fundamental. Qual é a principal expectativa de um cliente que solicita um crédito hipotecário? Quer comprar uma casa o mais rapidamente possível e da forma mais simples possível. Por isso, este processo deve ser intuitivo, transparente e acessível online, permitindo que os clientes gerem por si próprios cada uma das etapas. No caso ideal, os utilizadores deveriam poder avançar no processo simplesmente clicando em elementos claros e interativos do site.
Caso surja alguma dificuldade, a ajuda deverá estar facilmente disponível.
Ao conceber o processo de concessão de hipotecas, colocámos a nós próprios várias questões fundamentais:
- Como gostaríamos de ser atendidos enquanto clientes?
- Que ferramentas são indispensáveis em cada etapa?
- Em que áreas é possível introduzir melhorias?
Segundo passo: Seleção de consultores e ferramentas
O papel do consultor continua a ser extremamente importante, sobretudo no caso de produtos financeiros complexos, como as hipotecas. Devido aos requisitos legais e à complexidade dos produtos, o apoio dos especialistas constitui um elemento fundamental deste processo. Os consultores partilham os seus conhecimentos e a sua experiência e, mais importante ainda, inspiram confiança, quer trabalhem numa agência ou numa equipa que presta serviços à distância.
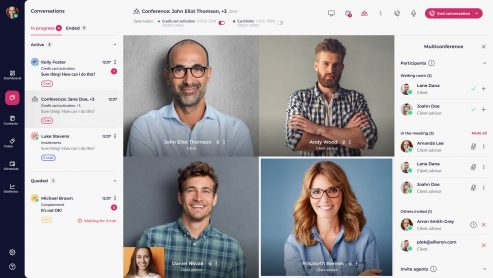
Graças às ferramentas digitais, os consultores podem atualmente oferecer um apoio eficaz através de consultas por videoconferência e outros canais à distância.
O consultor deve ter acesso a funcionalidades como:
- Videoconferências com clientes, incluindo a partilha de ecrã e a apresentação de documentos
- Marcação de consultas online, tanto para clientes como para consultores
- Lembretes automáticos antes das reuniões
- Intercâmbio seguro de documentos digitais
- Assinatura eletrónica de contratos
Este conjunto de ferramentas permite oferecer um serviço de aconselhamento fluido, semelhante ao de uma visita à agência, mesmo quando o atendimento é prestado de forma totalmente à distância.
Terceiro passo: Digitalização do processo
A digitalização reduz consideravelmente o tempo necessário para processar um empréstimo hipotecário. Os principais bancos investem na transformação digital não só pela sua eficiência, mas também pelo seu impacto direto na rentabilidade. No entanto, os empréstimos hipotecários continuam a ser concedidos com menos frequência de forma remota, em comparação com outros tipos de empréstimos, muitos dos quais são atualmente geridos principalmente através de aplicações móveis ou da banca online.
Os pedidos digitais de hipotecas agilizam o processo de tomada de decisão — reduzindo quase para metade o processo tradicional de 30 dias — e, ao mesmo tempo, aumentam a acessibilidade. Os clientes beneficiam, sobretudo, da possibilidade de tratar dos trâmites quando lhes for mais conveniente, sem necessidade de se deslocarem a uma agência.
Nos bancos que levaram a cabo a transformação digital:
- O prazo médio de tramitação dos pedidos de hipoteca diminuiu de 30 dias para entre 14 e 21 dias.
- Entre 60 % e 85 % dos clientes preferiam as consultas por videoconferência às reuniões presenciais
- Entre 70 % e 92 % dos pedidos foram apresentados pela Internet
- Os índices de satisfação dos clientes aumentaram 30 %
Passo quatro: Preparar as equipas e otimizar constantemente as atividades
A implementação de um processo digital também requer uma preparação minuciosa da equipa. A formação, normas de comunicação coerentes e o acompanhamento da eficácia são fundamentais para alcançar o sucesso. O ditado «A primeira impressão só se pode causar uma vez» reflete na perfeição a essência do processo de implementação: a transformação não terá sucesso sem defensores internos e pessoas que sejam as primeiras a adotá-la.
Entre as etapas mais importantes da preparação encontram-se:
- Formação para consultores sobre a utilização de novas ferramentas digitais
- Estabelecimento de normas coerentes de comunicação com os clientes
- Acompanhamento dos indicadores-chave de desempenho e otimização contínua do processo
É importante ter em conta que nenhum processo está, na verdade, «concluído». À medida que as expectativas dos clientes mudam e surgem novas tecnologias, as instituições financeiras têm de se adaptar constantemente. As alterações regulamentares e as exigências em constante evolução do mercado também exigem uma adaptação contínua para manter a competitividade.
Digitalização dos processos relacionados com os créditos hipotecários: resumo
A digitalização dos processos relacionados com os créditos hipotecários já não é uma questão de escolha, mas sim uma necessidade no setor bancário atual. Satisfazer as expectativas dos clientes, investir em tecnologias escaláveis e procurar a melhoria contínua não só aumentam a eficiência operacional, como também permitem construir relações duradouras com os clientes.
Os bancos que se comprometem com esta transformação tornam-se líderes do setor, redefinindo os conceitos de rapidez, atendimento ao cliente e a própria experiência relacionada com os empréstimos hipotecários.