

Spis treści
Jak zapewnić klientom korzystającym z usług cyfrowych dodatkową wartość?
Aby odpowiedzieć na to pytanie, przyjrzyjmy się kilku faktom:
1. Prowadząc działalność gospodarczą, należy dostosować ofertę do oczekiwań klientów.
2. Zwyczaje zakupowe klientów w środowiskach cyfrowych zmieniają się bardzo szybko.
3. Liczba i wartość transakcji zakupowych realizowanych zdalnie stale rośnie.
4. Sektor bankowy w znacznym stopniu przyczynił się do rozwoju cyfrowego.
Klienci zamawiają obecnie dostawy jedzenia, subskrypcje serwisu Netflix lub robią zakupy na Amazonie, nie ruszając się z kanapy. Klienci oczekują teraz takiej samej elastyczności od banków. Z roku na rok coraz więcej produktów kupuje się online, na przykład nowe konto bankowe. Mimo to banki nadal sprzedają wiele produktów finansowych wyłącznie w oddziałach. Należą do nich kredyty hipoteczne, usługi doradcze i produkty inwestycyjne, zaawansowane produkty oszczędnościowe oraz indywidualne rozwiązania ubezpieczeniowe. Tradycyjne procedury wymagały osobistej wizyty z stosem dokumentów, stania w kolejkach i marnowania czasu klienta. Jednak zmiany zachodzą również w tych obszarach. Cyfrowe zawieranie umów staje się standardem, który wpływa na zadowolenie klientów i wyniki sprzedaży. Banki już teraz muszą zastanowić się, jak budować i utrzymywać lojalność swoich klientów, jednocześnie realizując swoje cele biznesowe. Jak więc zaangażować klientów w korzystanie z usług bankowych? Banki potrzebują Centrum Zaangażowania Klientów.
Podstawy budowania relacji z klientami w sektorze bankowym: zrozumienie oczekiwań konsumentów
Klienci preferują środowiska cyfrowe z wielu powodów, takich jak dostępność, szybkość, bezpieczeństwo i wygoda. Z drugiej strony klienci lubią czuć się wyjątkowo, czyli – mówiąc inaczej – chcą szybko otrzymywać to, czego szukają. Dlatego przestrzenie cyfrowe kształtują doświadczenia za pomocą algorytmów, które proponują treści w oparciu o wcześniejsze wybory klienta. W erze wygody spersonalizowane doświadczenia są nie tylko normą, ale także oczekiwaniem. Dzięki platformom cyfrowym banki mogą zapewnić doświadczenie, które wydaje się klientowi znajome ze względu na korzystanie przez niego z innych platform konsumenckich.
Banki muszą zapewniać klientom oczekiwaną wartość na każdym etapie – niezależnie od tego, czy chodzi o usługi mobilne, komunikację czy procesy zakupowe. Wszystko sprowadza się do wykorzystania odpowiedniej technologii i wsłuchiwania się w opinie klientów.
Angażuj klientów: komunikacja ma kluczowe znaczenie
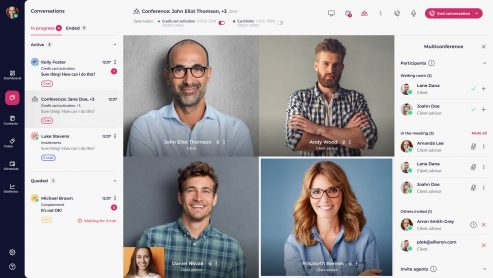
Komunikacja to etap, na którym dbamy o to, by doradca i klienci dysponowali tym samym zakresem wiedzy. Różnorodność kanałów komunikacji oznacza, że klienci mogą komunikować się za pośrednictwem czatu, poczty elektronicznej, wideokonferencji lub telefonu. Każdy z tych kanałów pozwala klientowi zaangażować się w proces i przekazać istotne informacje. Dzięki wdrożeniu mechanizmów łączących kluczowe kanały komunikacji umożliwiamy doradcy uwolnienie się od dodatkowej pracy, dzięki czemu może on skupić się na zapewnieniu klientom jak najlepszej obsługi.
Doradca bankowy ustala potrzeby i sytuację klienta, aby jak najlepiej mu służyć. Tylko niektórzy klienci czują się swobodnie w kontaktach z produktami finansowymi, zwłaszcza tymi bardziej zaawansowanymi. Nawet klienci, którzy na co dzień korzystają z bankowości elektronicznej, odwiedzają oddziały, gdy kupują mieszkanie lub zakładają indywidualny plan inwestycyjny. Dlaczego? – ponieważ klienci muszą mieć poczucie, że doradca dokłada wszelkich starań, aby jak najlepiej zadbać o ich interesy.
Znalezienie optymalnego sposobu komunikacji wymaga czasu. Doradca musi wykazać się proaktywnością. Aby im w tym pomóc, doradcy potrzebują rozwiązania, które obejmuje śledzenie ścieżki klienta.
Systematyczne porządkowanie wiadomości sprawi, że klienci poczują się docenieni. Z kolei doradcy zaoszczędzą czas i będą mogli lepiej organizować swoją pracę, co przełoży się na większą efektywność. To sytuacja, w której wszyscy zyskują.
Skoncentruj się na tym, co najważniejsze: radzeniu sobie z trudnościami w ścieżce klienta
Każdy klient, który chce kupić produkt, ma inne spojrzenie, potrzeby i oczekiwania. Są to zarówno osoby, które po raz pierwszy mają do czynienia z tym procesem, nie mając żadnej wiedzy ani oczekiwań, jak i doświadczeni klienci. Świadomość tego pozwala nam dostosować częstotliwość komunikacji do potrzeb każdego klienta. Dobrze przeprowadzona komunikacja ułatwia cały proces zarówno klientowi, jak i doradcy. Dzięki dostępności wielu kanałów komunikacji możemy wykorzystać zalety każdego z nich podczas przedstawiania oferty. Weźmy na przykład sytuację, w której klient John chce kupić mieszkanie. Odczuwa on stres związany z poszukiwaniem odpowiedniej nieruchomości oraz samym procesem uzyskania kredytu. Może czuć się zagubiony przy kompletowaniu dokumentacji; musi dowiedzieć się, o co pytać i jakie kolejne kroki podjąć, ponieważ dokonuje tego zakupu po raz pierwszy. Doradca powinien wykorzystać swoją wiedzę, aby edukować klienta. Im więcej John wie o tym, co go czeka, tym mniej odczuwa stresu i ma mniej wątpliwości. Może wtedy pewnie przejść przez kolejne etapy procesu.
Jako bank chcesz, aby klienci czuli się komfortowo i aby ich oczekiwania były spełniane podczas korzystania z usług i zakupu produktów. Jednym z najlepszych sposobów na zwiększenie zaangażowania klientów w sektorze bankowym jest maksymalne uproszczenie i skrócenie ścieżek zakupowych.
Jak zwiększyć zaangażowanie klientów w sektorze bankowym? Korzyści płynące z Centrum Obsługi Klienta
Rozwiązania typu „Customer Engagement Center” uwzględniają różne problemy klientów. Koncentrują się one na tworzeniu spersonalizowanych doświadczeń, niezależnie od licznych ścieżek prowadzących do osiągnięcia określonego rezultatu dla każdego klienta. Podejście to kontrastuje z produktami masowymi, w których w każdej rozmowie pojawiają się te same oferty i scenariusze. Zrozumienie tego, czego chcą klienci i w jaki sposób chcą otrzymywać informacje, wymaga uwzględnienia indywidualnych preferencji. W połączeniu z większą wygodą wynikającą z w pełni spersonalizowanej obsługi klienci czują się bardziej komfortowo i rzadziej rozważają poszukiwanie oferty u innego dostawcy.
Przyjrzyjmy się funkcjom, które pomagają zwiększyć zaangażowanie w kanałach cyfrowych.
1. Osoba odpowiedzialna za organizację spotkań
Nic tak nie psuje wrażeń jak czekanie w kolejce – czy to fizycznej, czy cyfrowej. Jednak rezerwacja terminu w wspólnym kalendarzu doradcy lub wysłanie klientowi propozycji spotkania znacznie ułatwia sprawę.
Po pierwsze, doradca ma kontrolę nad swoim kalendarzem. Po drugie, zmniejsza to ryzyko, że klient zrezygnuje, czekając na telefon. Dotyczy to zwłaszcza rozmów dotyczących zaawansowanych produktów, które mogą trwać godzinę lub dłużej.
2. Cyfrowe zarządzanie dokumentami
W wielu procesach opóźnienia w przetwarzaniu dokumentów mogą powodować wąskie gardła. Istnieje wiele konkretnych przyczyn tych zatorów, takich jak konieczność zbierania i dostarczania dokumentów, ręczne przetwarzanie, przesyłanie danych do innych systemów, błędy ludzkie oraz inne nieprzewidziane zdarzenia.
Korzystanie z repozytoriów dokumentów, do których dostęp mają zarówno klient, jak i doradca, pozwala rozwiązać wiele problemów. Po pierwsze, oszczędza się czas, ponieważ nie trzeba dostarczać ani wprowadzać wersji papierowych do systemów bankowych. Dzięki możliwości dodawania komentarzy i powiadamiania o dokumentach obie strony procesu wiedzą, co się z nimi dzieje.
Automatyzacja dokumentacji nieustannie się rozwija, umożliwiając ograniczenie i optymalizację monotonnych zadań wykonywanych ręcznie. Rozwiązania te zapewniają również, że odpowiednia dokumentacja zostanie złożona, a wszystkie pola danych spełniają wymagania, a w przypadku ich niespełnienia wskazują na konieczność i zakres korekty.
Ponadto ograniczenie konieczności przetwarzania i archiwizowania dokumentacji papierowej zmniejsza wpływ na środowisko.
3. Wizualizacja i etapy procesu.
Wszyscy wiemy, że proces zakupu online składa się z wielu etapów, ale jak można go ułatwić klientom? Na początek warto rozważyć podzielenie tego procesu na mniejsze, łatwiejsze do opanowania etapy. Należy pokazać, jakie działania są konieczne i kto jest odpowiedzialny za każdy z etapów. W przypadku kredytu hipotecznego etapy te wyglądają na przykład następująco:
a) Sprawdzenie wstępnej zdolności kredytowej
b) Zebranie niezbędnej dokumentacji
c) Złożenie kompletnego wniosku kredytowego
d) Analiza wniosku
e) Projekt umowy gotowy do podpisania
f) Spłata kredytu.
W ten sposób kredytobiorcy mogą lepiej zorientować się w swojej sytuacji, a Ty możesz im pomóc w pokonywaniu kolejnych etapów. Oczywiście każdy etap składa się z zadań, które należy wykonać. Przedstawienie z wyprzedzeniem ewentualnych trudności może zaoszczędzić klientowi czasu.
Przygotowując klientów, budujesz ich zaufanie do siebie, jednocześnie zmniejszając ich niepokój. Pozwala to również usprawnić proces i zminimalizować ryzyko nieporozumień, dzięki czemu kolejne etapy stają się znacznie bardziej przejrzyste. Możesz nawet poinformować, czy dane zadanie zostanie wykonane ręcznie.
4. Aktywuj doradców
Dzisiejsze platformy cyfrowe muszą umożliwiać klientowi i doradcy nawiązanie kontaktu, aktywne korzystanie z aplikacji lub edycję jej w dowolnym momencie. W rzeczywistości klienci znajdują się w różnych sytuacjach i podążają różnymi ścieżkami. Dlatego też ogólnie przyjmujemy, że klienci należą albo do kategorii cyfrowej, albo hybrydowej.
Niezależnie od sytuacji, należy zapewnić wszechstronną platformę, która pozwoli zebrać informacje o tych zwyczajach klientów i reagować na nie w praktyczny sposób. Na przykład czasami klient utknie na konkretnym etapie lub chce sprawdzić, na jakim etapie znajduje się jego wniosek. W obu przypadkach doradca sprawdza status sprawy, może zweryfikować lokalizację klienta, udzielić odpowiedzi lub zapytać klienta, czy potrzebuje pomocy przy wypełnianiu wniosku. Tak właśnie działa elastyczna platforma do przydzielania i monitorowania zadań, oszczędzając w ten sposób czas i energię oraz zmniejszając frustrację.
Podsumowanie
Gdy wystarczy kilka kliknięć, by porównać oferty, to właśnie komfort użytkowania i rekomendacje dają przewagę nad konkurencją. Możliwe jest zapewnienie klientom rozwiązań, które są łatwe w obsłudze, a jednocześnie wartościowe. Działania związane z wdrażaniem strategii angażowania klientów w bankowości cyfrowej muszą być przemyślane, oparte na dostępnych zasobach i możliwości rzetelnego odwzorowania ścieżki klienta. Nawet najnowocześniejsze rozwiązanie zbuduje lojalność klientów tylko wtedy, gdy procesy zakończą się wymaganymi działaniami następczymi. Wiele procesów bankowych nadal wymaga zebrania stosu dokumentów i zaświadczeń. Zajmuje to dużo czasu zarówno klientowi, jak i bankowi. W takich sytuacjach zaangażowanie klienta maleje, a ryzyko porzucenia procesu wzrasta. Umiejętność rozwiania wątpliwości klientów stanowi ogromną zaletę.
Lojalność buduje się w oparciu o wcześniejsze rozmowy i doświadczenia. Banki, które spełniają oczekiwania klientów na każdym etapie – czy to w zakresie usług mobilnych, komunikacji, czy procesów zakupowych – osiągają bardziej wartościowe wyniki. Klient czuje, że jest przez was wysłuchany i zrozumiany. Jakość obsługi zaawansowanych produktów jest równie istotna jak parametry oferty.
Niezależnie od tego, czy korzystasz z rozwiązania Customer Engagement Center w zakresie kredytów hipotecznych, czy też w innych procesach, upewnij się, że masz partnera, który pomoże Ci zaplanować zadania i etapy. Dzięki odpowiedniemu wsparciu możesz mieć pewność, że stworzysz doświadczenie, które spełni oczekiwania Twoich klientów i wzmocni ich zaufanie.