

Índice
¿Cómo ofrecer un valor añadido a los clientes que utilizan servicios digitales?
Para responder a esta pregunta, veamos algunos datos:
1. Al desarrollar una actividad empresarial, es necesario adaptar la oferta a las expectativas de los clientes.
2. Los hábitos de compra de los clientes en los entornos digitales cambian muy rápidamente.
3. El número y el valor de las transacciones de compra realizadas a distancia no dejan de aumentar.
4. El sector bancario ha contribuido de manera significativa al desarrollo digital.
Actualmente, los clientes solicitan entregas de comida, se suscriben a Netflix o compran en Amazon sin moverse del sofá. Ahora, los clientes esperan la misma flexibilidad por parte de los bancos. Año tras año, cada vez se compran más productos por Internet, como, por ejemplo, una nueva cuenta bancaria. A pesar de ello, los bancos siguen vendiendo muchos productos financieros exclusivamente en las sucursales. Entre ellos se encuentran las hipotecas, los servicios de asesoramiento y los productos de inversión, los productos de ahorro avanzados y las soluciones de seguros personalizadas. Los trámites tradicionales exigían una visita en persona con un montón de documentos, hacer colas y hacer perder tiempo al cliente. Sin embargo, también se están produciendo cambios en estos ámbitos. La formalización digital de contratos se está convirtiendo en la norma, lo que repercute en la satisfacción de los clientes y en los resultados de ventas. Los bancos ya deben plantearse cómo fomentar y mantener la fidelidad de sus clientes, al tiempo que alcanzan sus objetivos empresariales. Entonces, ¿cómo se puede involucrar a los clientes en el uso de los servicios bancarios? Los bancos necesitan un Centro de Compromiso con el Cliente.
Fundamentos para establecer relaciones con los clientes en el sector bancario: comprender las expectativas de los consumidores
Los clientes prefieren los entornos digitales por muchas razones, como la accesibilidad, la rapidez, la seguridad y la comodidad. Por otro lado, a los clientes les gusta sentirse especiales; es decir, quieren obtener rápidamente lo que buscan. Por eso, los espacios digitales diseñan las experiencias mediante algoritmos que sugieren contenidos basados en las elecciones anteriores del cliente. En la era de la comodidad, las experiencias personalizadas no solo son la norma, sino también una expectativa. Gracias a las plataformas digitales, los bancos pueden ofrecer una experiencia que al cliente le resulte familiar por haber utilizado otras plataformas de consumo.
Los bancos deben garantizar a los clientes el valor esperado en cada etapa, ya se trate de servicios móviles, comunicación o procesos de compra. Todo se reduce a utilizar la tecnología adecuada y a escuchar las opiniones de los clientes.
Involucra a los clientes: la comunicación es fundamental
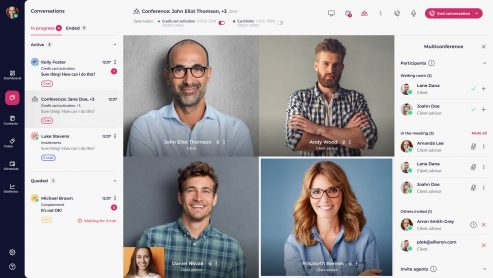
La comunicación es la etapa en la que nos aseguramos de que el asesor y los clientes dispongan del mismo nivel de información. La diversidad de canales de comunicación permite a los clientes comunicarse a través del chat, el correo electrónico, la videoconferencia o el teléfono. Cada uno de estos canales permite al cliente participar en el proceso y transmitir información relevante. Gracias a la implantación de mecanismos que conectan los canales de comunicación clave, permitimos que el asesor se libere de trabajo adicional, lo que le permite centrarse en ofrecer a los clientes el mejor servicio posible.
El asesor bancario evalúa las necesidades y la situación del cliente para ofrecerle el mejor servicio posible. Solo algunos clientes se sienten cómodos con los productos financieros, sobre todo con los más complejos. Incluso los clientes que utilizan a diario la banca electrónica acuden a las sucursales cuando compran una vivienda o contratan un plan de inversión individual. ¿Por qué? Porque los clientes necesitan sentir que el asesor hace todo lo posible por velar por sus intereses de la mejor manera posible.
Encontrar la forma óptima de comunicación lleva tiempo. El asesor debe mostrarse proactivo. Para ayudarles en esta tarea, los asesores necesitan una solución que incluya el seguimiento del recorrido del cliente.
La organización sistemática de los mensajes hará que los clientes se sientan valorados. Por su parte, los asesores ahorrarán tiempo y podrán organizar mejor su trabajo, lo que se traducirá en una mayor eficacia. Es una situación en la que todos salen ganando.
Céntrate en lo más importante: hacer frente a las dificultades en el recorrido del cliente
Cada cliente que desea comprar un producto tiene una perspectiva, unas necesidades y unas expectativas diferentes. Se trata tanto de personas que se enfrentan a este proceso por primera vez, sin ningún tipo de conocimiento ni expectativas, como de clientes experimentados. Ser conscientes de ello nos permite adaptar la frecuencia de la comunicación a las necesidades de cada cliente. Una comunicación bien gestionada facilita todo el proceso tanto al cliente como al asesor. Gracias a la disponibilidad de múltiples canales de comunicación, podemos aprovechar las ventajas de cada uno de ellos a la hora de presentar la oferta. Tomemos, por ejemplo, la situación en la que el cliente John quiere comprar un piso. Siente estrés relacionado con la búsqueda de la vivienda adecuada y con el propio proceso de obtención del crédito. Puede sentirse perdido a la hora de reunir la documentación; tiene que averiguar qué preguntas hacer y qué pasos seguir, ya que es la primera vez que realiza esta compra. El asesor debe aprovechar sus conocimientos para informar al cliente. Cuanto más sepa John sobre lo que le espera, menos estrés sentirá y menos dudas tendrá. Así podrá avanzar con seguridad por las distintas etapas del proceso.
Como banco, quieres que los clientes se sientan cómodos y que se satisfagan sus expectativas al utilizar los servicios y adquirir productos. Una de las mejores formas de aumentar la implicación de los clientes en el sector bancario es simplificar al máximo y acortar los procesos de compra.
¿Cómo aumentar la implicación de los clientes en el sector bancario? Las ventajas del Centro de Atención al Cliente
Las soluciones del tipo «Customer Engagement Center» tienen en cuenta los distintos problemas de los clientes. Se centran en crear experiencias personalizadas, independientemente de las numerosas vías que conduzcan a un resultado concreto para cada cliente. Este enfoque contrasta con los productos masivos, en los que en cada conversación aparecen las mismas ofertas y guiones. Para comprender qué quieren los clientes y cómo desean recibir la información, es necesario tener en cuenta sus preferencias individuales. Esto, junto con la mayor comodidad que ofrece un servicio totalmente personalizado, hace que los clientes se sientan más a gusto y sean menos propensos a plantearse buscar una oferta de otro proveedor.
Veamos las funciones que ayudan a aumentar la participación en los canales digitales.
1. Persona encargada de organizar las reuniones
No hay nada que estropee más la experiencia que tener que esperar en una cola, ya sea física o digital. Sin embargo, reservar una cita en el calendario compartido del asesor o enviar al cliente una propuesta de reunión facilita mucho las cosas.
En primer lugar, el asesor tiene el control de su agenda. En segundo lugar, esto reduce el riesgo de que el cliente se eche atrás mientras espera la llamada. Esto se aplica especialmente a las conversaciones sobre productos complejos, que pueden durar una hora o más.
2. Gestión digital de documentos
En muchos procesos, los retrasos en la tramitación de documentos pueden provocar cuellos de botella. Existen numerosas causas concretas de estos atascos, como la necesidad de recopilar y entregar documentos, el procesamiento manual, la transferencia de datos a otros sistemas, los errores humanos y otros imprevistos.
El uso de repositorios de documentos a los que tienen acceso tanto el cliente como el asesor permite resolver muchos problemas. En primer lugar, se ahorra tiempo, ya que no es necesario entregar ni introducir copias en papel en los sistemas bancarios. Gracias a la posibilidad de añadir comentarios y notificaciones sobre los documentos, ambas partes del proceso saben en todo momento en qué estado se encuentran.
La automatización de la documentación está en constante evolución, lo que permite reducir y optimizar las tareas monótonas que se realizan manualmente. Estas soluciones también garantizan que se presente la documentación adecuada y que todos los campos de datos cumplan los requisitos; en caso de que no sea así, indican la necesidad y el alcance de la corrección.
Además, al reducir la necesidad de procesar y archivar documentación en papel, se disminuye el impacto medioambiental.
3. Visualización y fases del proceso.
Todos sabemos que el proceso de compra online consta de varias etapas, pero ¿cómo se puede facilitar a los clientes? Para empezar, conviene plantearse dividir este proceso en etapas más pequeñas y más fáciles de gestionar. Hay que indicar qué acciones son necesarias y quién es el responsable de cada una de las etapas. En el caso de un crédito hipotecario, estas etapas son, por ejemplo, las siguientes:
a) Verificación de la solvencia crediticia preliminar
b) Recopilación de la documentación necesaria
c) Presentación de una solicitud de crédito completa
d) Análisis de la solicitud
e) Borrador del contrato listo para su firma
f) Amortización del crédito.
De este modo, los prestatarios pueden hacerse una idea más clara de su situación y tú puedes ayudarles a superar las distintas etapas. Por supuesto, cada etapa consta de una serie de tareas que hay que realizar. Informar con antelación de las posibles dificultades puede ahorrarle tiempo al cliente.
Al preparar a los clientes, te ganas su confianza y, al mismo tiempo, reduces su inquietud. Esto también permite agilizar el proceso y minimizar el riesgo de malentendidos, lo que hace que las siguientes etapas sean mucho más transparentes. Incluso puedes informarles de si una tarea concreta se llevará a cabo de forma manual.
4. Activa a los asesores
Las plataformas digitales actuales deben permitir que el cliente y el asesor se pongan en contacto, utilicen activamente la aplicación o la editen en cualquier momento. En realidad, los clientes se encuentran en situaciones diferentes y siguen caminos distintos. Por eso, en general, partimos de la base de que los clientes pertenecen a la categoría «digital» o a la «híbrida».
Sea cual sea la situación, es necesario contar con una plataforma integral que permita recopilar información sobre los hábitos de los clientes y responder a ellos de forma práctica. Por ejemplo, a veces el cliente se queda atascado en una fase concreta o quiere saber en qué fase se encuentra su solicitud. En ambos casos, el asesor comprueba el estado del expediente, puede verificar la ubicación del cliente, dar una respuesta o preguntarle si necesita ayuda para rellenar la solicitud. Así es como funciona una plataforma flexible para la asignación y el seguimiento de tareas, lo que permite ahorrar tiempo y energía, y reducir la frustración.
Resumen
Cuando bastan unos pocos clics para comparar ofertas, son precisamente la comodidad de uso y las recomendaciones las que marcan la diferencia frente a la competencia. Es posible ofrecer a los clientes soluciones que sean fáciles de usar y, al mismo tiempo, aporten valor. Las medidas relacionadas con la implementación de estrategias de captación de clientes en la banca digital deben estar bien planificadas, basarse en los recursos disponibles y permitir trazar con precisión el recorrido del cliente. Incluso la solución más moderna solo generará fidelidad entre los clientes si los procesos concluyen con las acciones de seguimiento necesarias. Muchos procesos bancarios siguen exigiendo la recopilación de una gran cantidad de documentos y certificados. Esto supone una gran pérdida de tiempo tanto para el cliente como para el banco. En estas situaciones, el compromiso del cliente disminuye y aumenta el riesgo de que abandone el proceso. La capacidad de disipar las dudas de los clientes constituye una gran ventaja.
La fidelidad se construye sobre la base de conversaciones y experiencias previas. Los bancos que satisfacen las expectativas de los clientes en cada etapa —ya sea en lo que respecta a los servicios móviles, la comunicación o los procesos de compra— obtienen resultados más valiosos. El cliente siente que le escucháis y le entendéis. La calidad de la atención al cliente en productos avanzados es tan importante como las características de la oferta.
Tanto si utilizas la solución Customer Engagement Center en el ámbito de los créditos hipotecarios como en otros procesos, asegúrate de contar con un socio que te ayude a planificar las tareas y las etapas. Con el apoyo adecuado, podrás estar seguro de que crearás una experiencia que satisfaga las expectativas de tus clientes y refuerce su confianza.