

Índice
Como oferecer valor acrescentado aos clientes que utilizam serviços digitais?
Para responder a esta pergunta, vejamos alguns dados:
1. Ao desenvolver uma atividade empresarial, é necessário adaptar a oferta às expectativas dos clientes.
2. Os hábitos de compra dos clientes nos ambientes digitais mudam muito rapidamente.
3. O número e o valor das transações de compra realizadas à distância não param de aumentar.
4. O setor bancário tem contribuído de forma significativa para o desenvolvimento digital.
Atualmente, os clientes encomendam refeições, subscrevem a Netflix ou fazem compras na Amazon sem se levantarem do sofá. Agora, os clientes esperam a mesma flexibilidade por parte dos bancos. Ano após ano, cada vez mais produtos são adquiridos pela Internet, como, por exemplo, uma nova conta bancária. Apesar disso, os bancos continuam a vender muitos produtos financeiros exclusivamente nas agências. Entre estes encontram-se as hipotecas, os serviços de consultoria e os produtos de investimento, os produtos de poupança avançados e as soluções de seguros personalizadas. Os trâmites tradicionais exigiam uma visita presencial com uma pilha de documentos, filas de espera e perda de tempo para o cliente. No entanto, também estão a ocorrer mudanças nestas áreas. A formalização digital de contratos está a tornar-se a norma, o que se reflete na satisfação dos clientes e nos resultados de vendas. Os bancos devem agora refletir sobre como fomentar e manter a fidelidade dos seus clientes, ao mesmo tempo que atingem os seus objetivos empresariais. Então, como é que se pode envolver os clientes na utilização dos serviços bancários? Os bancos precisam de um Centro de Envolvimento do Cliente.
Fundamentos para estabelecer relações com os clientes no setor bancário: compreender as expectativas dos consumidores
Os clientes preferem os ambientes digitais por várias razões, tais como a acessibilidade, a rapidez, a segurança e a comodidade. Por outro lado, os clientes gostam de se sentir especiais; ou seja, querem obter rapidamente o que procuram. Por isso, os espaços digitais concebem as experiências através de algoritmos que sugerem conteúdos com base nas escolhas anteriores do cliente. Na era da comodidade, as experiências personalizadas não são apenas a norma, mas também uma expectativa. Graças às plataformas digitais, os bancos podem oferecer uma experiência que resulte familiar ao cliente, por este já ter utilizado outras plataformas de consumo.
Os bancos devem garantir aos clientes o valor esperado em cada etapa, quer se trate de serviços móveis, comunicação ou processos de compra. Tudo se resume a utilizar a tecnologia adequada e a ouvir as opiniões dos clientes.
Envolva os clientes: a comunicação é fundamental
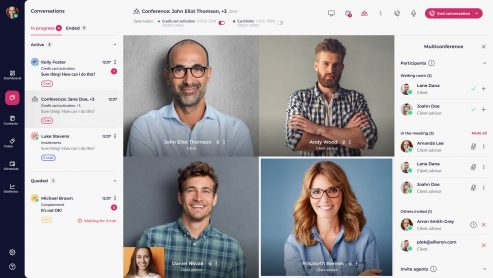
A comunicação é a fase em que nos certificamos de que o consultor e os clientes dispõem do mesmo nível de informação. A diversidade de canais de comunicação permite que os clientes comuniquem através do chat, do e-mail, da videoconferência ou do telefone. Cada um destes canais permite ao cliente participar no processo e transmitir informação relevante. Graças à implementação de mecanismos que interligam os principais canais de comunicação, permitimos que o consultor se livre de trabalho adicional, o que lhe permite concentrar-se em oferecer aos clientes o melhor serviço possível.
O consultor bancário avalia as necessidades e a situação do cliente para lhe oferecer o melhor serviço possível. Apenas alguns clientes se sentem à vontade com os produtos financeiros, sobretudo com os mais complexos. Mesmo os clientes que utilizam diariamente a banca eletrónica dirigem-se às agências quando compram uma casa ou subscrevem um plano de investimento individual. Porquê? Porque os clientes precisam de sentir que o consultor faz tudo o que está ao seu alcance para zelar pelos seus interesses da melhor forma possível.
Encontrar a forma ideal de comunicação leva tempo. O consultor deve mostrar-se proativo. Para os ajudar nesta tarefa, os consultores precisam de uma solução que inclua o acompanhamento do percurso do cliente.
A organização sistemática das mensagens fará com que os clientes se sintam valorizados. Por seu lado, os consultores pouparão tempo e poderão organizar melhor o seu trabalho, o que se traduzirá numa maior eficácia. É uma situação em que todos saem a ganhar.
Concentra-te no que é mais importante: superar as dificuldades ao longo do percurso do cliente
Cada cliente que pretende adquirir um produto tem uma perspetiva, necessidades e expectativas diferentes. Trata-se tanto de pessoas que enfrentam este processo pela primeira vez, sem qualquer tipo de conhecimento nem expectativas, como de clientes experientes. Estar ciente disso permite-nos adaptar a frequência da comunicação às necessidades de cada cliente. Uma comunicação bem gerida facilita todo o processo, tanto para o cliente como para o consultor. Graças à disponibilidade de múltiplos canais de comunicação, podemos tirar partido das vantagens de cada um deles na hora de apresentar a oferta. Tomemos, por exemplo, a situação em que o cliente John pretende comprar um apartamento. Ele sente-se stressado com a procura do imóvel adequado e com o próprio processo de obtenção do crédito. Pode sentir-se perdido na hora de reunir a documentação; tem de descobrir que perguntas fazer e que passos seguir, uma vez que é a primeira vez que realiza esta compra. O consultor deve aproveitar os seus conhecimentos para informar o cliente. Quanto mais o John souber sobre o que o espera, menos stress sentirá e menos dúvidas terá. Assim, poderá avançar com segurança pelas diferentes etapas do processo.
Como banco, pretende que os clientes se sintam à vontade e que as suas expectativas sejam satisfeitas ao utilizarem os serviços e adquirirem produtos. Uma das melhores formas de aumentar o envolvimento dos clientes no setor bancário é simplificar ao máximo e agilizar os processos de compra.
Como aumentar o envolvimento dos clientes no setor bancário? As vantagens do Centro de Atendimento ao Cliente
As soluções do tipo «Customer Engagement Center» têm em conta os diversos problemas dos clientes. Centram-se na criação de experiências personalizadas, independentemente dos inúmeros caminhos que conduzem a um resultado específico para cada cliente. Esta abordagem contrasta com os produtos em massa, nos quais, em cada conversa, surgem as mesmas ofertas e guiões. Para compreender o que os clientes querem e como desejam receber a informação, é necessário ter em conta as suas preferências individuais. Isto, juntamente com o maior conforto que um serviço totalmente personalizado oferece, faz com que os clientes se sintam mais à vontade e sejam menos propensos a considerar a possibilidade de procurar uma oferta de outro fornecedor.
Vamos ver as funcionalidades que ajudam a aumentar a participação nos canais digitais.
1. Pessoa responsável pela organização das reuniões
Não há nada que estrague mais a experiência do que ter de esperar numa fila, seja ela física ou digital. No entanto, marcar uma reunião no calendário partilhado do consultor ou enviar ao cliente uma proposta de reunião facilita muito as coisas.
Em primeiro lugar, o consultor tem o controlo da sua agenda. Em segundo lugar, isto reduz o risco de o cliente desistir enquanto aguarda a chamada. Isto aplica-se especialmente às conversas sobre produtos complexos, que podem durar uma hora ou mais.
2. Gestão digital de documentos
Em muitos processos, os atrasos no tratamento de documentos podem causar estrangulamentos. Existem inúmeras causas específicas para estes estrangulamentos, tais como a necessidade de recolher e entregar documentos, o processamento manual, a transferência de dados para outros sistemas, erros humanos e outros imprevistos.
A utilização de repositórios de documentos aos quais tanto o cliente como o consultor têm acesso permite resolver muitos problemas. Em primeiro lugar, poupa-se tempo, uma vez que não é necessário entregar nem introduzir cópias em papel nos sistemas bancários. Graças à possibilidade de adicionar comentários e notificações aos documentos, ambas as partes envolvidas no processo sabem, a qualquer momento, em que fase se encontram.
A automatização da documentação está em constante evolução, o que permite reduzir e otimizar as tarefas monótonas realizadas manualmente. Estas soluções garantem também que seja apresentada a documentação adequada e que todos os campos de dados cumpram os requisitos; caso contrário, indicam a necessidade e o âmbito da correção.
Além disso, ao reduzir a necessidade de processar e arquivar documentação em papel, diminui-se o impacto ambiental.
3. Visualização e fases do processo.
Todos sabemos que o processo de compra online consiste em várias etapas, mas como é que se pode facilitar a vida aos clientes? Para começar, convém pensar em dividir este processo em etapas mais pequenas e mais fáceis de gerir. É necessário indicar quais as ações necessárias e quem é o responsável por cada uma das etapas. No caso de um crédito hipotecário, estas etapas são, por exemplo, as seguintes:
a) Verificação preliminar da solvabilidade creditícia
b) Recolha da documentação necessária
c) Apresentação de um pedido de crédito completo
d) Análise do pedido
e) Rascunho do contrato pronto para assinatura
f) Amortização do crédito.
Desta forma, os mutuários podem ter uma ideia mais clara da sua situação e tu podes ajudá-los a superar as diferentes etapas. É claro que cada etapa consiste numa série de tarefas que têm de ser realizadas. Informar antecipadamente sobre as possíveis dificuldades pode poupar tempo ao cliente.
Ao preparar os clientes, ganha-se a sua confiança e, ao mesmo tempo, diminui-se a sua apreensão. Isto também permite agilizar o processo e minimizar o risco de mal-entendidos, o que torna as etapas seguintes muito mais transparentes. Pode até informá-los se uma tarefa específica será realizada manualmente.
4. Mobiliza os consultores
As plataformas digitais atuais devem permitir que o cliente e o consultor entrem em contacto, utilizem ativamente a aplicação ou a editem a qualquer momento. Na realidade, os clientes encontram-se em situações diferentes e seguem percursos distintos. Por isso, em geral, partimos do princípio de que os clientes pertencem à categoria «digital» ou à categoria «híbrida».
Seja qual for a situação, é necessário dispor de uma plataforma integral que permita recolher informações sobre os hábitos dos clientes e responder-lhes de forma prática. Por exemplo, por vezes o cliente fica bloqueado numa fase específica ou quer saber em que fase se encontra o seu pedido. Em ambos os casos, o consultor verifica o estado do processo, pode confirmar a localização do cliente, dar uma resposta ou perguntar-lhe se precisa de ajuda para preencher o pedido. É assim que funciona uma plataforma flexível para a atribuição e acompanhamento de tarefas, o que permite poupar tempo e energia e reduzir a frustração.
Resumo
Quando bastam alguns cliques para comparar ofertas, são precisamente a facilidade de utilização e as recomendações que fazem a diferença face à concorrência. É possível oferecer aos clientes soluções que sejam fáceis de utilizar e, ao mesmo tempo, acrescentem valor. As medidas relacionadas com a implementação de estratégias de captação de clientes na banca digital devem ser bem planeadas, basear-se nos recursos disponíveis e permitir traçar com precisão o percurso do cliente. Mesmo a solução mais moderna só irá gerar fidelidade entre os clientes se os processos forem concluídos com as ações de acompanhamento necessárias. Muitos processos bancários continuam a exigir a recolha de uma grande quantidade de documentos e certificados. Isto representa uma grande perda de tempo, tanto para o cliente como para o banco. Nestas situações, o envolvimento do cliente diminui e aumenta o risco de este abandonar o processo. A capacidade de esclarecer as dúvidas dos clientes constitui uma grande vantagem.
A fidelidade constrói-se com base em conversas e experiências anteriores. Os bancos que satisfazem as expectativas dos clientes em cada etapa — quer se trate de serviços móveis, comunicação ou processos de compra — obtêm resultados mais valiosos. O cliente sente que o ouvem e o compreendem. A qualidade do atendimento ao cliente em produtos avançados é tão importante quanto as características da oferta.
Quer utilize a solução Customer Engagement Center no âmbito dos créditos hipotecários ou noutros processos, certifique-se de que conta com um parceiro que o ajude a planear as tarefas e as etapas. Com o apoio adequado, poderá ter a certeza de que criará uma experiência que satisfaça as expectativas dos seus clientes e reforce a sua confiança.