

Índice
Expectativas relacionadas com o modelo multicanal
Atualmente, os clientes dos bancos esperam um serviço integrado que abranja vários canais de comunicação. Idealmente, isto deveria permitir ao cliente gerir os seus assuntos e efetuar transações exclusivamente através de canais digitais. No entanto, na prática, quando se trata de assuntos e produtos complexos, é raro que a transição entre o chat, a videochamada e a chamada telefónica ocorra de forma fluida e sem interrupções.
Os clientes têm frequentemente de voltar a confirmar a sua identidade e repetir vezes sem conta os mesmos pormenores do assunto.
O futuro utópico baseado no modelo multicanal (ou omnicanal), que nos têm vindo a vender nos últimos anos, continua a ser uma quimera.
A questão que os trabalhadores do setor bancário se colocam é: será que o modelo de banca multicanal irá em breve corresponder às expectativas que nele foram depositadas?
Neste artigo, analisamos esta questão e, na nossa busca por respostas, chegámos a uma nova interpretação do conceito de «optichannel», que talvez vos seja uma agradável surpresa.
A quem se destina este artigo? Se está a ponderar mudar a sua abordagem na comunicação com os clientes, este artigo tem como objetivo ajudá-lo a tomar essa decisão. Recomendamo-lo também a quem está envolvido na digitalização do atendimento ao cliente no setor bancário e deseja manter-se a par das últimas tendências.
O que é, então, o omnicanal? Significado
O termo «omnicanal» surgiu pela primeira vez no âmbito do marketing de retalho no início da década de 2010. O marketing omnicanal combina vendas e marketing numa única experiência integrada para o cliente, que se desenvolve em todos os canais utilizados pela marca, tanto digitais como analógicos.
A história da banca multicanal começou com a visão de que seria possível oferecer o mesmo conjunto de serviços aos clientes do banco através de todos os canais. Independentemente da plataforma digital, os clientes podiam realizar as mesmas operações bancárias, quer utilizassem o site ou a aplicação móvel, quer falassem com um agente do centro de atendimento ao cliente ou se deslocassem a uma agência. Pouco tempo depois, a sincronização de dados em tempo real permitiu iniciar uma sessão de atendimento ao cliente num canal e concluí-la noutro, sem necessidade de interromper a interação nem de voltar a introduzir os mesmos dados.
O modelo multicanal ganhou importância com o surgimento dos bancos «virtuais» — bancos online sem agências, nos quais todo o percurso do cliente se desenrola de forma digital. Atualmente, as medidas de confinamento decorrentes da pandemia da COVID-19 também obrigaram as agências tradicionais a alterar os seus modelos de atendimento ao cliente, permitindo a comunicação à distância com os clientes. Os clientes da banca online costumam estar bem preparados para utilizar os serviços bancários exclusivamente em formato digital e dispostos a tirar partido das vantagens que a simplicidade, a comodidade e a sensação de controlo oferecem.
É necessária a transição para um modelo multicanal?
A transição para experiências digitais mais avançadas pode representar um desafio maior para os bancos tradicionais que se encontram numa fase inicial de digitalização. Continuarão a atender um grupo considerável de clientes que preferem os canais tradicionais, como a banca por telefone ou o atendimento nas agências. No entanto, mesmo este grupo, sob a influência das novas tecnologias — entre as quais se incluem os smartphones e os assistentes virtuais controlados por voz — e das circunstâncias relacionadas com a COVID-19 acima mencionadas, mostra-se cada vez mais disposto a aceitar a presença de soluções digitais na sua vida.
As vantagens que o desenvolvimento de uma oferta digital integral representa para os bancos tradicionais superam, atualmente, os custos decorrentes de não dar esse passo. Um banco que decida seguir este caminho obtém amplas possibilidades de análise de dados que o ajudarão a compreender as necessidades dos clientes em cada etapa do ciclo de vida da relação. Aproveitando as conclusões decorrentes da análise de dados, o banco pode oferecer uma maior personalização, uma oferta mais atrativa e reduzir a perda de clientes. Isto conduz a um aumento do valor de cada cliente ao longo de toda a relação e a uma maior rentabilidade. Os próximos dez anos deverão ser, no mínimo, igualmente dinâmicos, uma vez que os bancos estão a abandonar os sistemas obsoletos e a adaptar-se a um modelo centrado no cliente individual, em vez de na gama de produtos e serviços.
A evolução do modelo multicanal
Vamos dedicar um momento a analisar as principais etapas do desenvolvimento da banca multicanal.
As origens da estratégia multicanal
A principal vantagem do modelo multicanal era que os clientes podiam utilizar qualquer canal que preferissem para comunicar com o seu banco. Gostavam muito do facto de, se não lhes apetecesse ligar por telefone, poderem enviar um e-mail, iniciar um chat ou até mesmo entrar em contacto através das redes sociais. Era um mundo completamente novo.
Embora para os consumidores isto tenha significado uma maior liberdade, para as empresas que lhes prestavam serviços tornou-se algo complicado e dispendioso. O número de canais de comunicação e de tecnologias relacionadas aumentou, o que dificultou uma gestão rentável dos sistemas e do pessoal. Os operadores tinham de alternar entre sistemas e filas de espera. Não era fácil (e, por vezes, até impossível) para um operador manter-se a par de outros tipos de interações com os clientes.
O conjunto de múltiplos canais de comunicação — embora, na essência, sem relação entre si — impedia os clientes de passar do e-mail para o chat e, em seguida, para uma videochamada, sem terem de repetir os trâmites relacionados com a verificação de identidade e o fornecimento de informações sobre o assunto.
Posteriormente, a fase seguinte da evolução teve como objetivo resolver algumas das dificuldades com que os bancos se deparavam e, ao mesmo tempo, foram introduzidas mais formas de interação que resultavam naturais para os clientes.
Omnicanal já agora
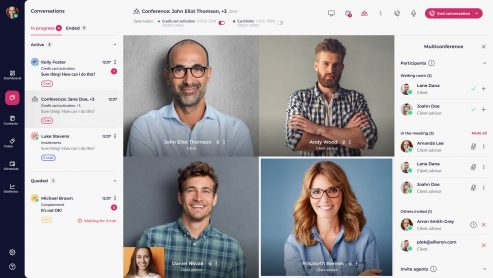
Atualmente, os canais estão ligados através de um único sistema de encaminhamento centralizado. O cliente beneficia de uma transição fluida entre canais e conversas, podendo utilizar os canais em conjunto, tirando partido das vantagens de cada um deles. Os responsáveis e os agentes de atendimento ao cliente podem registar todo o tipo de interações e têm acesso global ao histórico do cliente, o que torna a jornada do cliente mais coerente e acessível, sem deixar de ser dinâmica e não linear.
O que acontece agora que os canais já estão perfeitamente integrados e os agentes podem transferir as sessões de um canal para outro sem interromper o atendimento ao cliente?
O futuro do modelo multicanal
A próxima etapa no desenvolvimento da banca multicanal permitirá:
- Os bancos poderão compreender melhor os clientes e as suas necessidades graças à recolha de dados sobre os seus hábitos de comunicação e as suas preferências a nível individual. Não há dois clientes iguais, e cada um deles procura ajuda de uma forma diferente.
- Na prática, cada cliente disporá do seu próprio canal individual de atendimento bancário, no qual nenhuma informação será omitida nem perdida. Além disso, o banco poderá oferecer assistência de forma proativa, com base numa visão muito detalhada da situação de cada cliente. Isto representa uma verdadeira revolução no que diz respeito às relações fluidas e contínuas entre o banco, os seus representantes e cada cliente individualmente.
A abordagem multicanal versus a abordagem multicanal
Multicanalidade e omnicanalidade: em que é que diferem?
Multicanalidade
- Permitir que os clientes realizem transações com o banco através de vários canais
- Compreender as necessidades dos clientes graças à análise de dados
- Com base no sistema de registo de clientes
- Aplicação da arquitetura SOA: integração de aplicações e comunicação
Multicanalidade
- Permitir que os clientes contactem o banco através de vários canais
- Tente compreender o que o cliente espera e do que gosta, utilizando ferramentas analíticas
- Baseado no sistema de participação
- Aproveitamento do Big Data: ter em conta o contexto do cliente
Que implicações é que isto tem para os bancos e os seus clientes?
Em resumo, trata-se do seguinte:
Enquanto a abordagem multicanal se centra no banco, a solução moderna de banca multicanal está totalmente orientada para o cliente.
Em resumo, isto significa que:
- Integração total dos canais que os clientes utilizam diariamente, o que permite aceder aos serviços bancários sem qualquer esforço adicional. Além disso, caso seja necessário, os clientes podem ser redirecionados para canais mais seguros sem qualquer tipo de interrupção.
- O histórico completo e o perfil do cliente estão sempre disponíveis, independentemente das alterações nos canais de comunicação e das mudanças entre conversas.
- Utilizar os canais de forma combinada para tirar o máximo partido das vantagens das suas capacidades específicas.
- O contacto com o colaborador e os serviços prestados de forma automatizada complementam-se na perfeição, e os clientes nunca ficam desamparados, sem saber como prosseguir com o seu processo.
- A coerência dos dados relativos às interações permite ao banco introduzir de forma proativa serviços e produtos no momento em que estes podem proporcionar os maiores benefícios e ser bem recebidos, no âmbito de um apoio personalizado a cada cliente.
- O cliente pode selecionar os canais que lhe interessam e alternar entre eles para continuar a tratar do seu assunto.
O que é preciso ter em conta na hora de escolher um fornecedor de tecnologia omnicanal?
Tendo em conta esta nova perspetiva, que aspetos é que se devem ter em conta na hora de escolher um fornecedor de plataformas multicanal?
- Não existe uma solução universal no domínio da banca multicanal que se adapte a todos. Cada situação é diferente e requer uma abordagem individualizada. Certifica-te de que o teu fornecedor é capaz de te ouvir atentamente e de colaborar estreitamente contigo para desenvolver uma solução adaptada às tuas necessidades.
- Não subestimes o quanto depende de uma decisão que pode ter um impacto significativo na qualidade do serviço ao cliente. O que está em jogo é a qualidade da relação entre o teu banco e os seus clientes! Certifica-te de que o fornecedor da solução é capaz de compreender adequadamente as necessidades dos teus clientes.
- Procure um fornecedor que compreenda a importância da experiência do utilizador (UX) e que seja capaz de aplicar esses conhecimentos em benefício dos seus clientes em todos os pontos de contacto, desde as interações mais breves (e-mails) até às mais complexas (videochamadas com partilha de ecrã). Certifique-se de que o fornecedor da solução conta com especialistas em experiência do utilizador na sua equipa.
Na LiveBank, temos o prazer de anunciar que somos um fornecedor de soluções multicanal que reúne todas estas características. Se quiser saber mais sobre esta visão da banca multicanal ou discutir as suas necessidades com um especialista na matéria, entre em contacto connosco!
Conclusões
A esta altura, certamente já se terão apercebido de que esta visão da banca orientada para o cliente tem o potencial de cumprir, finalmente, a promessa original do modelo multicanal. Pode significar o início de uma revolução nas relações com os clientes, tanto nos bancos online como nos tradicionais. Este objetivo torna-se muito mais fácil de alcançar quando a solução multicanal se adapta aos hábitos existentes dos clientes e às suas necessidades bancárias. Para que isso aconteça, recomendamos a colaboração com um fornecedor especializado que adote uma abordagem baseada em plataformas e que esteja disposto a adaptar minuciosamente a plataforma ao ambiente em que vocês e os vossos clientes operam.
Se este artigo te chamou a atenção e quiseres saber mais sobre este tema no futuro, também podes seguir-nos no LinkedIn.