

Spis treści
Czy zmiany w preferencjach klientów mają wpływ na procesy sprzedaży?
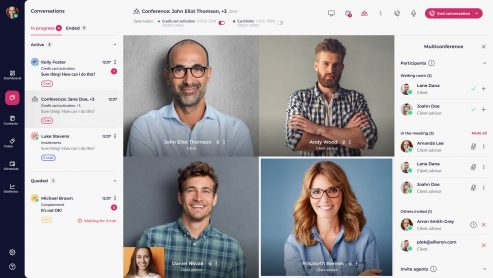
Tak. Zależy to od gotowości klientów do zakupu konkretnego produktu na odległość. W przypadku produktów złożonych nawet klienci bardzo zaawansowani cyfrowo oczekują pomocy lub osobistego spotkania. Jest to element, którego banki nie powinny pomijać. Strategia transformacji cyfrowej musi obejmować wyposażenie zespołów sprzedażowych w odpowiednie narzędzia. W trakcie procesu zakupowego klienci często oczekują wyjaśnienia terminologii lub potwierdzenia przez pracownika obsługi, że poprawnie wypełnili formularze. Na przykład w przypadku prostych wniosków kredytowych wystarczy komunikacja z pracownikiem obsługi za pośrednictwem czatu. Jednak w procesach sprzedaży zdalnej banki powinny również rozważyć zastosowanie bardziej zaawansowanych narzędzi, takich jak wideokonferencje, wymiana dokumentów czy udostępnianie ekranu.
Zadowolenie klientów korzystających z kanałów cyfrowych stanowi dla banków prawdziwą szansę
Banki mają obecnie wyjątkową okazję, by wpływać na preferencje klientów w ramach ścieżek sprzedaży. Dynamika korzystania z kanałów cyfrowych stanowi szansę nie tylko pod względem rozwoju samoobsługi, ale także poprawy jakości obsługi. Konsumenci przyzwyczaili się do sprawdzania salda konta, opłacania rachunków czy wykonywania przelewów, w tym coraz bardziej popularnych przelewów realizowanych natychmiastowo na numery telefonów. Działalność banków cyfrowych w obszarze rachunków, kart i kredytów stanowi wyzwanie dla banków tradycyjnych. W rezultacie nasila się konkurencja w tych segmentach prostych produktów. Przewaga w tym zakresie wynika z szybkości dostępu do oferty oraz prostoty korzystania z niej.
W jaki sposób wrażenia wywołane w trakcie procesu sprzedaży mogą wpływać na lojalność klientów?
Pierwszym elementem jest stworzenie spersonalizowanego doświadczenia, które pozwoli ograniczyć ryzyko i wyzwania. Wymaga to przeprojektowania ścieżki klienta, niezależnie od kanału kontaktu – czy to w oddziale, w kanale cyfrowym, czy też w ramach innych form kontaktu z bankiem. Budowanie zaufania w kontekście cyfrowym stanowi zazwyczaj większe wyzwanie. Oddziały bankowe, które mogą nie być tak wygodne jak kanały cyfrowe, zapewniają ciepło i empatię w dialogu, a często ten sam doradca obsługuje wiele wniosków. Wykorzystaj doświadczenie pracowników swojego działu do stworzenia doświadczenia cyfrowego.
W jaki sposób możemy zwiększyć współczynnik konwersji poprzez zmianę ścieżki klienta?
Przyjrzyjmy się sytuacji, w której konsument chce kupić nieruchomość i potrzebuje środków na sfinansowanie tego zakupu. Jego droga do celu może wyglądać następująco:
Krok 1 – Poszukaj informacji na stronie internetowej banku.
Krok 2 – Skontaktuj się z pracownikami infolinii lub wyślij e-mail.
Krok 3 – Spotkanie z doradcą w oddziale.
W trakcie tego procesu konsument musi jednak wielokrotnie powtarzać swoje pytania lub wyjaśniać, czego dokładnie szuka (dobrze jest, gdy informacje są spójne we wszystkich kanałach; gorzej, gdy tak nie jest). Następnie dostarcza dokumenty i od czasu do czasu dzwoni, aby zapytać o status swojej sprawy. W rezultacie klient traci czas i nie może skupić się na zakupie nieruchomości, a jego frustracja i stres rosną. Co więcej, przejście z jednego kanału komunikacji na drugi nie przebiega płynnie.
Przyjrzyjmy się teraz scenariuszowi, który w większym stopniu koncentruje się na doświadczeniach klienta.
Krok 1 – Klient szuka informacji na stronie internetowej banku. Na tym etapie ma możliwość umówienia się na spotkanie.
Krok 2 – Klient decyduje się umówić na spotkanie. Może zalogować się jako klient banku lub zachować anonimowość.
Krok 3 – Po zalogowaniu się do bankowości internetowej klient może umówić się na rozmowę telefoniczną z wybranym doradcą.
Krok 4 – Klientowi przydzielany jest doradca, z którym może się kontaktować za pośrednictwem czatu lub wideorozmowy.
W tym miejscu klienci mają wgląd w cały przebieg procesu. Klienci mogą sprawdzić, na jakim etapie znajduje się ich sprawa i jakie działania będą podejmowane w dalszej kolejności. Mogą skontaktować się z przydzielonym doradcą, a w razie jego nieobecności zostawić wiadomość. Klient nie musi powtarzać żadnych informacji – proces obsługi jest spójny, niezależnie od wybranego kanału. Kanały fizyczne i cyfrowe zaczynają się łączyć, a klienci mogą swobodnie przechodzić między nimi.
Efekt
Z naszych wewnętrznych statystyk wynika, że banki, które w swoich procesach sprzedażowych uwzględniają aspekt komunikacji z doradcą, osiągają nawet dwukrotnie wyższe wskaźniki konwersji w porównaniu z tym samym procesem realizowanym bez pomocy doradcy. Zmiana ta ma charakter trwały i jest widoczna w statystykach na przestrzeni miesięcy i lat. Odzwierciedla ona łączny efekt działania wielu kanałów oraz doświadczenia wynikającego z kontaktu z prawdziwą osobą. Jest to skok jakościowy, a właściwie kolejny etap ewolucji podejścia do kanałów cyfrowych.
Wnioski
Konsumenci są obecnie znacznie bardziej świadomi funkcji bankowości cyfrowej. Wielu użytkowników swobodnie korzysta z usług bankowości transakcyjnej. Sprzedaż zdalna stanowi siłę napędową banków, co odpowiada oczekiwaniom klientów dotyczącym możliwości zakupu produktów finansowych drogą cyfrową. Cyfryzacja powinna iść w parze z możliwością komunikacji z prawdziwą osobą, zwłaszcza w przypadku złożonych interakcji, gdzie rozmowy i porady są nieodłącznym elementem podejmowania ważnych decyzji oraz radzenia sobie ze stresującymi momentami w procesie zarządzania finansami konsumentów. Banki, które „nadają ludzki wymiar” swoim usługom i tworzą spójne procesy sprzedaży, osiągają wyższe wskaźniki konwersji i zmieniają preferencje zakupowe klientów.