

Índice
¿Influyen los cambios en las preferencias de los clientes en los procesos de venta?
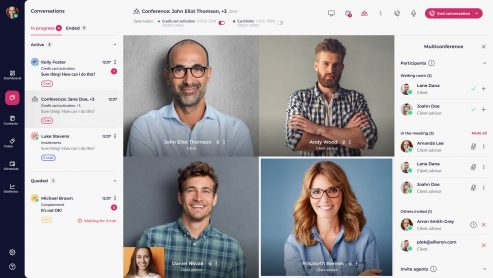
Sí. Depende de la disposición de los clientes a comprar un producto concreto a distancia. En el caso de productos complejos, incluso los clientes con un alto nivel de competencia digital esperan recibir ayuda o mantener una reunión presencial. Este es un aspecto que los bancos no deben pasar por alto. La estrategia de transformación digital debe incluir dotar a los equipos de ventas de las herramientas adecuadas. Durante el proceso de compra, los clientes suelen esperar que se les explique la terminología o que un empleado les confirme que han rellenado correctamente los formularios. Por ejemplo, en el caso de solicitudes de crédito sencillas, basta con comunicarse con un empleado a través del chat. Sin embargo, en los procesos de venta a distancia, los bancos también deberían plantearse el uso de herramientas más avanzadas, como las videoconferencias, el intercambio de documentos o el uso compartido de pantalla.
La satisfacción de los clientes que utilizan los canales digitales supone una verdadera oportunidad para los bancos
Los bancos tienen ahora una oportunidad única para influir en las preferencias de los clientes en el marco de los canales de venta. La dinámica del uso de los canales digitales supone una oportunidad no solo en lo que respecta al desarrollo del autoservicio, sino también a la mejora de la calidad del servicio. Los consumidores se han acostumbrado a consultar el saldo de su cuenta, pagar facturas o realizar transferencias, incluidas las cada vez más populares transferencias inmediatas a números de teléfono. La actividad de los bancos digitales en el ámbito de las cuentas, las tarjetas y los créditos supone un reto para los bancos tradicionales. Como resultado, se intensifica la competencia en estos segmentos de productos sencillos. La ventaja en este ámbito radica en la rapidez de acceso a la oferta y en la facilidad de uso de la misma.
¿De qué manera las impresiones generadas durante el proceso de venta pueden influir en la fidelidad de los clientes?
El primer elemento consiste en crear una experiencia personalizada que permita reducir los riesgos y los retos. Esto requiere rediseñar el recorrido del cliente, independientemente del canal de contacto, ya sea en una sucursal, a través de un canal digital o mediante otras formas de contacto con el banco. Generar confianza en el contexto digital suele suponer un mayor reto. Las sucursales bancarias, que quizá no sean tan cómodas como los canales digitales, aportan calidez y empatía en el diálogo, y a menudo es el mismo asesor quien gestiona varias solicitudes. Aprovecha la experiencia de los empleados de tu departamento para crear una experiencia digital.
¿Cómo podemos aumentar la tasa de conversión modificando el recorrido del cliente?
Analicemos una situación en la que un consumidor quiere comprar una vivienda y necesita fondos para financiar esa compra. Su camino hacia ese objetivo podría ser el siguiente:
Paso 1: Busca información en la página web del banco.
Paso 2: Ponte en contacto con el personal de la línea de atención telefónica o envía un correo electrónico.
Paso 3: Reunión con un asesor en la sucursal.
Sin embargo, durante este proceso, el consumidor tiene que repetir sus preguntas una y otra vez o explicar qué es exactamente lo que busca (es mejor cuando la información es coherente en todos los canales; peor cuando no lo es). A continuación, entrega la documentación y, de vez en cuando, llama por teléfono para preguntar por el estado de su trámite. Como resultado, el cliente pierde tiempo y no puede centrarse en la compra del inmueble, mientras que su frustración y su estrés van en aumento. Además, el paso de un canal de comunicación a otro no resulta fluido.
Veamos ahora un escenario que se centra en mayor medida en la experiencia del cliente.
Paso 1: El cliente busca información en la página web del banco. En esta fase, tiene la posibilidad de concertar una cita.
Paso 2: El cliente decide concertar una cita. Puede iniciar sesión como cliente del banco o mantener el anonimato.
Paso 3: Una vez que haya iniciado sesión en la banca online, el cliente puede concertar una llamada telefónica con el asesor que elija.
Paso 4: Se asigna al cliente un asesor, con el que puede ponerse en contacto a través del chat o de una videollamada.
En este punto, los clientes pueden seguir todo el proceso. Pueden comprobar en qué fase se encuentra su caso y qué medidas se tomarán a continuación. Pueden ponerse en contacto con el asesor que se les haya asignado y, en caso de que este no esté disponible, dejar un mensaje. El cliente no tiene que repetir ninguna información: el proceso de atención al cliente es coherente, independientemente del canal elegido. Los canales físicos y digitales empiezan a fusionarse, y los clientes pueden pasar libremente de uno a otro.
Efecto
Según nuestras estadísticas internas, los bancos que tienen en cuenta el aspecto de la comunicación con el asesor en sus procesos de venta alcanzan índices de conversión hasta dos veces superiores en comparación con el mismo proceso llevado a cabo sin la ayuda de un asesor. Este cambio es duradero y se refleja en las estadísticas a lo largo de meses y años. Refleja el efecto combinado de la actuación de múltiples canales y de la experiencia derivada del contacto con una persona real. Se trata de un salto cualitativo o, más bien, de una nueva etapa en la evolución del enfoque hacia los canales digitales.
Conclusiones
En la actualidad, los consumidores conocen mucho mejor las funciones de la banca digital. Muchos usuarios utilizan con soltura los servicios de banca transaccional. La venta a distancia es el motor de los bancos, lo que responde a las expectativas de los clientes en cuanto a la posibilidad de adquirir productos financieros por vía digital. La digitalización debe ir de la mano de la posibilidad de comunicarse con una persona real, especialmente en el caso de interacciones complejas, en las que las conversaciones y el asesoramiento son un elemento indispensable a la hora de tomar decisiones importantes y afrontar momentos estresantes en el proceso de gestión de las finanzas de los consumidores. Los bancos que «aportan un toque humano» a sus servicios y crean procesos de venta coherentes logran mayores tasas de conversión y transforman las preferencias de compra de los clientes.