

Índice
As mudanças nas preferências dos clientes influenciam os processos de venda?
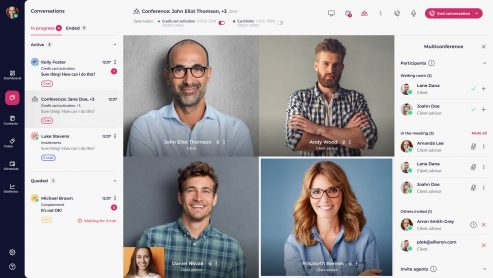
Sim. Depende da disposição dos clientes em comprar um produto específico à distância. No caso de produtos complexos, mesmo os clientes com um elevado nível de competência digital esperam receber ajuda ou marcar uma reunião presencial. Este é um aspeto que os bancos não devem ignorar. A estratégia de transformação digital deve incluir o fornecimento das ferramentas adequadas às equipas de vendas. Durante o processo de compra, os clientes costumam esperar que lhes seja explicada a terminologia ou que um funcionário lhes confirme que preencheram corretamente os formulários. Por exemplo, no caso de pedidos de crédito simples, basta contactar um funcionário através do chat. No entanto, nos processos de venda à distância, os bancos também devem considerar a utilização de ferramentas mais avançadas, como videoconferências, a troca de documentos ou a partilha de ecrã.
A satisfação dos clientes que utilizam os canais digitais representa uma verdadeira oportunidade para os bancos
Os bancos têm agora uma oportunidade única para influenciar as preferências dos clientes no âmbito dos canais de venda. A dinâmica da utilização dos canais digitais representa uma oportunidade não só no que diz respeito ao desenvolvimento do autoatendimento, mas também à melhoria da qualidade do serviço. Os consumidores habituaram-se a consultar o saldo da sua conta, a pagar contas ou a efetuar transferências, incluindo as cada vez mais populares transferências imediatas para números de telemóvel. A atividade dos bancos digitais no domínio das contas, cartões e créditos representa um desafio para os bancos tradicionais. Consequentemente, a concorrência nestes segmentos de produtos simples intensifica-se. A vantagem neste domínio reside na rapidez de acesso à oferta e na facilidade de utilização da mesma.
De que forma as impressões criadas durante o processo de venda podem influenciar a fidelidade dos clientes?
O primeiro elemento consiste em criar uma experiência personalizada que permita reduzir os riscos e os desafios. Isto requer redesenhar o percurso do cliente, independentemente do canal de contacto, seja numa agência, através de um canal digital ou por outras formas de contacto com o banco. Gerar confiança no contexto digital costuma representar um desafio maior. As agências bancárias, que talvez não sejam tão convenientes como os canais digitais, proporcionam cordialidade e empatia no diálogo, e muitas vezes é o próprio consultor que trata de vários pedidos. Aproveite a experiência dos colaboradores do seu departamento para criar uma experiência digital.
Como podemos aumentar a taxa de conversão alterando o percurso do cliente?
Analisemos uma situação em que um consumidor pretende comprar uma habitação e necessita de fundos para financiar essa compra. O seu percurso para atingir esse objetivo poderia ser o seguinte:
Passo 1: Procura informações no site do banco.
Passo 2: Entra em contacto com a equipa da linha de apoio ou envia um e-mail.
Passo 3: Reunião com um consultor na agência.
No entanto, durante este processo, o consumidor tem de repetir as suas perguntas vezes sem conta ou explicar exatamente o que procura (é melhor quando a informação é coerente em todos os canais; pior quando não o é). Em seguida, entrega a documentação e, de vez em quando, liga por telefone para perguntar sobre o estado do seu processo. Como resultado, o cliente perde tempo e não consegue concentrar-se na compra do imóvel, enquanto a sua frustração e o seu stress vão aumentando. Além disso, a transição de um canal de comunicação para outro não é fluida.
Vejamos agora um cenário que se centra mais na experiência do cliente.
Passo 1: O cliente procura informações no site do banco. Nesta fase, tem a possibilidade de marcar uma consulta.
Passo 2: O cliente decide marcar uma consulta. Pode iniciar sessão como cliente do banco ou manter o anonimato.
Passo 3: Depois de iniciar sessão na banca online, o cliente pode marcar uma chamada telefónica com o consultor da sua escolha.
Passo 4: É atribuído ao cliente um consultor, com quem pode entrar em contacto através do chat ou de uma videochamada.
Nesta fase, os clientes podem acompanhar todo o processo. Podem verificar em que fase se encontra o seu caso e quais as medidas que serão tomadas a seguir. Podem contactar o consultor que lhes foi atribuído e, caso este não esteja disponível, deixar uma mensagem. O cliente não precisa de repetir nenhuma informação: o processo de atendimento ao cliente é coerente, independentemente do canal escolhido. Os canais físicos e digitais começam a fundir-se, e os clientes podem alternar livremente entre um e outro.
Efeito
De acordo com as nossas estatísticas internas, os bancos que têm em conta a comunicação com o consultor nos seus processos de venda atingem taxas de conversão até duas vezes superiores em comparação com o mesmo processo realizado sem a ajuda de um consultor. Esta mudança é duradoura e reflete-se nas estatísticas ao longo de meses e anos. Reflete o efeito combinado da atuação de múltiplos canais e da experiência resultante do contacto com uma pessoa real. Trata-se de um salto qualitativo ou, melhor dizendo, de uma nova etapa na evolução da abordagem aos canais digitais.
Conclusões
Atualmente, os consumidores conhecem muito melhor as funcionalidades da banca digital. Muitos utilizadores utilizam com facilidade os serviços de banca transacional. A venda à distância é o motor dos bancos, o que responde às expectativas dos clientes no que diz respeito à possibilidade de adquirir produtos financeiros por via digital. A digitalização deve andar de mãos dadas com a possibilidade de comunicar com uma pessoa real, especialmente no caso de interações complexas, em que as conversas e o aconselhamento são um elemento indispensável na hora de tomar decisões importantes e de enfrentar momentos de tensão no processo de gestão das finanças dos consumidores. Os bancos que «acrescentam um toque humano» aos seus serviços e criam processos de venda coerentes alcançam taxas de conversão mais elevadas e transformam as preferências de compra dos clientes.