

Wraz z rozprzestrzenianiem się innowacji technologicznych na całym świecie banki wkroczyły na ścieżkę gwałtownych zmian, które nabrały tempa i będą postępować w 2020 roku oraz w kolejnych latach. Przełomowe technologie, w tym sztuczna inteligencja, uczenie maszynowe i automatyzacja procesów za pomocą robotów, będą decydować o przyszłych sukcesach i stwarzać szeroki wachlarz możliwości.
Kilka lat temu banki i instytucje finansowe stanęły przed wyzwaniem: albo dostosować się do zmieniającego się świata finansów, albo pozostać w tyle. Teraz nadszedł czas, aby czerpać jak najwięcej korzyści z postępu technologicznego w branży finansowej. Aby nie pozostawać w tyle za rynkiem, banki muszą dokonać wyboru: kształtować przyszłość, podążać za trendami lub odkładać zmiany na później. Stagnacja nie wchodzi w grę, ponieważ bierność po prostu otworzy drzwi nowym, przełomowym graczom, którzy oferują innowacyjne, najnowocześniejsze produkty oraz nowe kanały dotarcia do klientów. Ich procesy, technologia i kultura organizacyjna stanowią przyszłościową strategię stworzoną w celu budowania przewagi i pokonania słabszych konkurentów.
Poniżej przedstawiamy najważniejsze trendy cyfrowe w sektorze bankowym, na które warto zwrócić uwagę w najbliższej przyszłości. Cyfryzacja to nieustanny proces, który w ciągu ostatnich kilku lat rozwijał się w tempie wykładniczym i który będzie nadal przyczyniał się do rozwoju i transformacji branży bankowej.
Spis treści
Doświadczenie klienta – najważniejszy czynnik
38% klientów sektora bankowego wskazało na wrażenia użytkownika jako najważniejsze kryterium przy wyborze banku cyfrowego (Źródło: „Digital onboarding for financial services”).
Nie jest zaskoczeniem, że dzisiejsi klienci potrzebują niezależności i szybkiego dostępu do produktów bankowych. Ludzie stali się znacznie bardziej międzynarodowi i mobilni, więc elastyczna, płynna interakcja z dostawcami usług jest naturalnym wymogiem. Gdy klienci zaczęli porównywać usługi finansowe do usług świadczonych przez inne firmy, takie jak Netflix czy Spotify, zmieniły się ich oczekiwania. Ludzie chętniej korzystają z platform, na których personalizacja odgrywa kluczową rolę i gdzie znajdą oferty dostosowane do ich własnych preferencji. Korzystając z tych usług, klienci pokazują swoje potrzeby i wyrażają zadowolenie, co stanowi istotne źródło danych i informacji. Ważne jest, aby dokładnie je przeanalizować, właściwie nimi zarządzać, zapewnić bezpieczeństwo ich przetwarzania oraz przedstawiać dedykowane rozwiązania. Oczywiście indywidualne podejście wymaga większego zaangażowania, ale opłaci się w postaci zwiększonego zainteresowania i pozytywnego postrzegania marki. Ignorowanie sygnałów płynących od konsumentów jest zgubne, a bez satysfakcjonujących rozwiązań klienci, nawet ci lojalni, zmienią bank.
Ewolucja cyfrowa – transformacja sieci oddziałów bankowych
W miarę jak technologia przeniosła bankowość do sieci, ograniczyła korzystanie z płatności gotówkowych i umożliwiła zdalny dostęp do usług, powszechnie uznano, że fizyczne oddziały nie są już potrzebne, choć nie jest to do końca prawdą. Ich działalność nadal będzie odgrywać ważną rolę, ale jej zakres ulegnie zmianie. Przede wszystkim zawsze będzie istniała potrzeba i możliwość bezpośredniego kontaktu między klientami a doradcami bankowymi, z którymi współpracują. Zmiana dotknie narzędzia komunikacji – nastąpi przejście od metod tradycyjnych do kanałów cyfrowych.
Banki powinny stosować różne modele obsługi dostosowane do poszczególnych grup użytkowników końcowych:
- Klienci korzystający wyłącznie z usług cyfrowych, którzy najprawdopodobniej chcą załatwiać wszystkie sprawy za pośrednictwem bankowości internetowej lub mobilnej
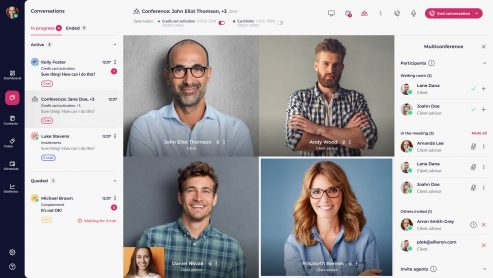
- Klienci korzystający wyłącznie z kanałów cyfrowych, którzy nadal potrzebują osobistego wsparcia za pośrednictwem takich kanałów komunikacji, jak czat, połączenia głosowe, wideokonferencje, e-mail czy komunikatory w mediach społecznościowych. Cyfrowe ścieżki obsługi klienta powinny być wzbogacone o te punkty kontaktu, aby zapewnić wsparcie w zakresie produktów i usług za pośrednictwem inteligentnej platformy bankowości konwersacyjnej, takiej jak LiveBank
- Klienci korzystający z tradycyjnych kanałów, takich jak centra obsługi klienta. Kanał głosowy nadal stanowi jeden z głównych kanałów komunikacji zdalnej, jednak obserwuje się przejście z centrów obsługi klienta na platformy bankowości konwersacyjnej ze względu na przewagę konkurencyjną komunikacji za pomocą czatu tekstowego nad komunikacją głosową.
- Klienci korzystający z oddziałów stacjonarnych. Banki informują klientów o szybkich i wygodnych procesach cyfrowych, a jednym z rozwiązań jest wdrożenie kanału VTM wraz z kanałami wideo, audio i czatu, aby zapewnić szybki dostęp do zdalnego doradztwa, a jednocześnie zminimalizować potencjalne kolejki w oddziałach bankowych.
Ze względu na wyższe koszty operacyjne związane z funkcjonowaniem tradycyjnych oddziałów bankowych zostaną one zreorganizowane i przybiorą nowe formy, takie jak centra doradztwa finansowego lub punkty, w których klienci będą mogli skonsultować się ze specjalistami. Wiele wiodących banków już rozpoczęło redukcję liczby oddziałów oraz zatrudnionego w nich personelu. W krajach, w których rynek jest nasycony oddziałami bankowymi, przewiduje się, że do 2020 r. ich liczba spadnie o 20% (Źródło: Retail Banking 2020: Evolution or Revolution?).
Kiedy cyfryzacja stała się codziennością, a większość banków musiała zmierzyć się ze znaczącymi zmianami, aby dostosować się do potrzeb klientów i wymagań rynku, w branży bankowej pojawiły się nowe strategie rozwoju. Badanie przeprowadzone przez The Economist Intelligence Unit (EIU) na zlecenie firmy Temenos wśród ponad 400 menedżerów banków z całego świata wykazało, że aż 36% z nich chce stworzyć bank cyfrowy od podstaw. Korzystając ze specjalistycznej wiedzy z zakresu bankowości, zgodności z przepisami i bezpieczeństwa, banki chcą stworzyć nową markę, w której priorytetem jest cyfryzacja, całkowicie oderwaną od starych metod i systemów. Przewidując ten rosnący trend, wiele banków podjęło już decyzję o stworzeniu rentownego banku cyfrowego, dlatego firma Ailleron oferuje „Bank in the Box” – najnowocześniejszą, modułową i otwartą platformę bankowości cyfrowej. Bankowość cyfrowa typu „greenfield” wymaga budowania wszystkiego od podstaw, ale oznacza również uniknięcie przeszkód związanych z restrukturyzacją, ponieważ nowe marki będą od samego początku cyfrowe.
Fala wdrażania sztucznej inteligencji
Z roku na rok znaczenie technologii będzie rosło, a wdrażanie rozwiązań opartych na sztucznej inteligencji w bankowości będzie świadczyć o skuteczności działań operacyjnych. Ponieważ usługi będą znacznie bardziej spersonalizowane, techniki sztucznej inteligencji są niezbędne do analizowania zachowań i informacji, rozpoznawania potrzeb klientów oraz ostatecznego stworzenia inteligentnej platformy bankowości konwersacyjnej. Chociaż jak dotąd branża bankowa nie wdrożyła rozwiązań opartych na sztucznej inteligencji na szeroką skalę, w ciągu najbliższych kilku lat będziemy świadkami ich pełnej integracji z codzienną działalnością. W 2019 roku głównym nurtem bankowości cyfrowej były chatboty, które zostały włączone do strategii wielu banków w celu rozwiązywania podstawowych problemów i budowania banku bardziej zorientowanego na klienta. Przewiduje się, że do 2022 roku chatboty przyniosą oszczędności rzędu ponad 8 miliardów dolarów rocznie (źródło: Juniper Research). Rozwiązania oparte na sztucznej inteligencji nie tylko obniżają koszty operacyjne, ale także zapewniają natychmiastową, całodobową pomoc, która jest dziś pilnie potrzebna. Ponadto automatyzują procesy robocze i stanowią nieocenione źródło informacji zwrotnych oraz danych niezbędnych do tworzenia spersonalizowanych produktów i usług.
„Inteligentna bankowość” będzie mottem przyszłego świata finansów. Będzie ona odzwierciedlać podejście banku do potrzeb klientów oraz jego gotowość do wprowadzania zmian. Menedżerowie powinni mieć świadomość, że w dzisiejszych czasach świadome podejście do oczekiwań klientów wiąże się z wdrażaniem narzędzi sztucznej inteligencji w bankowości.
Największe wyzwanie: cyberbezpieczeństwo
Niestety, wraz ze wzrostem aktywności w sieci nasiliły się również zagrożenia cybernetyczne. Ryzyko to idzie w parze z ogromnym tempem rozwoju technologicznego, globalną wymianą danych oraz modelem otwartej bankowości, który umożliwia podmiotom zewnętrznym dostęp do danych klientów.
Najnowszym źródłem ryzyka, które staje się coraz powszechniejsze, jest Internet rzeczy (IoT). Jako fascynujące rozwiązanie, które znacznie ułatwia codzienne czynności, stanowi ono jednocześnie wyzwanie dla systemu bezpieczeństwa banku i zagraża bezpieczeństwu danych klientów. W jaki sposób? Banki nawiązują współpracę z producentami urządzeń mobilnych, takich jak smartwatche czy urządzenia monitorujące aktywność fizyczną, umożliwiając realizację płatności mobilnych. Jeśli banki nie dysponują odpowiednią ochroną, firmy zajmujące się obsługą tych urządzeń mogą nie nadążać z łatanie wszystkich luk w zabezpieczeniach. W rezultacie hakerzy mają znacznie łatwiejszy dostęp do danych osobowych. Im więcej urządzeń jest podłączonych do systemu, tym większe jest ryzyko włamania.
Kluczowym wyzwaniem w najbliższej przyszłości będzie opracowanie funkcjonalnego i spójnego planu zarządzania ryzykiem, który będzie odpowiadał na zmieniające się przepisy (zwłaszcza w zakresie przeciwdziałania praniu pieniędzy i finansowaniu terroryzmu), a jednocześnie nie spowoduje wzrostu kosztów ani pogorszenia jakości obsługi klienta. Cyberbezpieczeństwo stanowi obecnie jedno z największych wyzwań ze względu na nowe technologie, które narażają dane klientów na większe zagrożenia, ale jest też szansą na wyprzedzenie konkurencji.
Zaufanie do technologii blockchain
W dobie cyberataków o wysokim stopniu zagrożenia oraz zaostrzających się wymogów regulacyjnych system odporny na oszustwa, służący do ochrony i uwierzytelniania transakcji, może zrewolucjonizować sektor usług finansowych. W jaki sposób? Blockchain to zdecentralizowana baza danych, dzięki czemu jest mniej podatny na cyberataki niż tradycyjne rejestry bankowe. Nieodwracalność i brak możliwości wprowadzania zmian to czynniki zwiększające bezpieczeństwo, a trwały zapis historyczny stanowi kopię zapasową wszystkich operacji, gwarantującą ich autentyczność. W tradycyjnym modelu wszystkie informacje znajdują się w jednym miejscu, zabezpieczone przestarzałymi systemami bezpieczeństwa, które hakerzy mogą łatwo ominąć.
Ponadto system blockchain zmniejsza koszty operacyjne i obciążenia administracyjne, ponieważ można go wdrożyć w różnych obszarach, takich jak płatności, umowy, wnioski, ubezpieczenia czy finansowanie handlu, jednocześnie usprawniając czasochłonny proces EKYC. Jednorazowe udostępnienie dokumentów KYC może być wykorzystane przez inne banki i uprawnione organizacje, więc po sprawdzeniu i zweryfikowaniu tożsamości klienta nie będzie potrzeby powtarzania procesu KYC. Zgodnie z oczekiwaniami klientów ogromną zaletą jest wprowadzenie płatności w czasie rzeczywistym.
Nie ulega wątpliwości, że wykorzystanie technologii blockchain w branży finansowej może przyczynić się do maksymalizacji efektywności, co stanowi strategiczny cel każdego banku. Jeśli jednak postrzeganie tych systemów i zaufanie do nich nie ulegną zmianie, przedstawione korzyści biznesowe nie zostaną zrealizowane.
Przyszłe trendy w bankowości cyfrowej – podsumowanie
Wydaje się, że najbliższa przyszłość branży bankowej jest dość jasna. Chociaż nie da się precyzyjnie przewidzieć przyszłości świata finansów, wiemy, że innowacje technologiczne będą miały decydujący wpływ na działalność banków. Opracowanie skutecznej strategii opiera się na otwartym podejściu do nadchodzących zmian, ewoluujących regulacji i wymagań klientów. Misją banku powinno być przyjęcie odpowiedniego podejścia do tej szybko zmieniającej się rzeczywistości.
Livebank to platforma bankowości konwersacyjnej, która umożliwia bankom stworzenie skutecznego centrum komunikacyjnego.
Firma Ailleron z branży fintech aktywnie kształtuje świat bankowości cyfrowej i wiemy, że w najbliższych latach wdrażanie nowych technologii będzie miało kluczowe znaczenie dla organizacji, które chcą utrzymać wysoką pozycję rynkową. Zarówno sektor bankowy, jak i technologiczny ulegają szybkim zmianom, dlatego przy opracowywaniu produktów uwzględniamy aktualne i przewidywalne trendy. W ten sposób możemy zapewnić naszym klientom narzędzia dostosowane do ich potrzeb, gwarantujące wysokie standardy bezpieczeństwa, a jednocześnie oferujące najnowsze i najbardziej pożądane rozwiązania technologiczne.
Wprowadzając do naszych produktów technologie oparte na sztucznej inteligencji, stworzyliśmy chatbota, który łączy możliwości pracy maszynowej z ludzkim podejściem i stanowi narzędzie znacznie usprawniające obsługę klienta. Aby wspierać pracowników banku i klientów, firma Ailleron stworzyła również AI Prompter – funkcję aplikacji dla agentów, która pełni rolę idealnego współpracownika, nie tylko pomagając w obsłudze klienta, ale także zapewniając pracownikom szkolenia na bieżąco. Dzięki zdolności rozpoznawania słów i analizowania języka rozumie intencje klientów i udziela trafnych odpowiedzi. Takie rozwiązania sprawiają, że komunikacja staje się łatwa, znacznie bardziej dostępna i satysfakcjonująca. Co najważniejsze dla nas, jest to kolejny dowód wiodącej roli firmy Ailleron w kształtowaniu zwinnej, inteligentnej kultury bankowej.