

Com a expansão das inovações tecnológicas por todo o mundo, os bancos enveredaram por um caminho de mudanças radicais que ganharam impulso e continuarão a avançar em 2020 e nos anos que se seguem. Tecnologias revolucionárias, como a inteligência artificial, a aprendizagem automática e a automatização de processos através de robôs, serão determinantes para o sucesso futuro e abrirão um vasto leque de possibilidades.
Há alguns anos, os bancos e as instituições financeiras depararam-se com um desafio: ou se adaptavam ao mundo em constante mudança das finanças, ou ficavam para trás. Chegou agora o momento de tirar o máximo partido do avanço tecnológico no setor financeiro. Para não ficarem para trás em relação ao mercado, os bancos têm de tomar uma decisão: moldar o futuro, acompanhar as tendências ou adiar as mudanças para mais tarde. A estagnação não é uma opção, uma vez que a passividade apenas abrirá as portas a novos intervenientes revolucionários que oferecem produtos inovadores e de vanguarda, bem como novos canais para chegar aos clientes. Os seus processos, a sua tecnologia e a sua cultura organizacional constituem uma estratégia de futuro concebida para gerar vantagem competitiva e superar os concorrentes mais fracos.
A seguir, apresentamos as principais tendências digitais do setor bancário às quais convém prestar atenção num futuro próximo. A digitalização é um processo contínuo que, nos últimos anos, tem crescido a um ritmo exponencial e que continuará a contribuir para o desenvolvimento e a transformação do setor bancário.
Índice
A experiência do cliente: o fator mais importante
38 % dos clientes do setor bancário referiram que a experiência do utilizador é o critério mais importante na hora de escolher um banco digital (Fonte: «Digital onboarding for financial services»).
Não é de admirar que os clientes de hoje precisem de independência e de um acesso rápido aos produtos bancários. As pessoas tornaram-se muito mais internacionais e móveis, pelo que uma interação flexível e fluida com os prestadores de serviços é um requisito natural. Quando os clientes começaram a comparar os serviços financeiros com os oferecidos por outras empresas, como a Netflix ou o Spotify, as suas expectativas mudaram. As pessoas optam cada vez mais por plataformas em que a personalização desempenha um papel fundamental e onde encontram ofertas adaptadas às suas próprias preferências. Ao utilizarem estes serviços, os clientes revelam as suas necessidades e expressam a sua satisfação, o que constitui uma importante fonte de dados e informações. É importante analisá-los minuciosamente, geri-los adequadamente, garantir a segurança do seu tratamento e oferecer soluções à medida. É claro que uma abordagem individualizada exige um maior empenho, mas valerá a pena, traduzindo-se num maior interesse e numa perceção positiva da marca. Ignorar os sinais enviados pelos consumidores é desastroso e, sem soluções satisfatórias, os clientes, mesmo os mais fiéis, mudarão de banco.
A evolução digital: a transformação da rede de agências bancárias
À medida que a tecnologia transferiu a banca para a Internet, reduziu o uso de pagamentos em dinheiro e permitiu o acesso remoto aos serviços, generalizou-se a ideia de que as agências físicas já não são necessárias, embora isso não seja totalmente verdade. A sua atividade continuará a desempenhar um papel importante, mas o seu âmbito irá mudar. Em primeiro lugar, haverá sempre a necessidade e a possibilidade de um contacto direto entre os clientes e os consultores bancários com quem colaboram. A mudança afetará as ferramentas de comunicação: haverá uma transição dos métodos tradicionais para os canais digitais.
Os bancos deveriam aplicar diferentes modelos de atendimento adaptados a cada grupo de utilizadores finais:
- Clientes que utilizam exclusivamente serviços digitais e que, muito provavelmente, pretendem gerir todos os seus assuntos através da banca online ou móvel
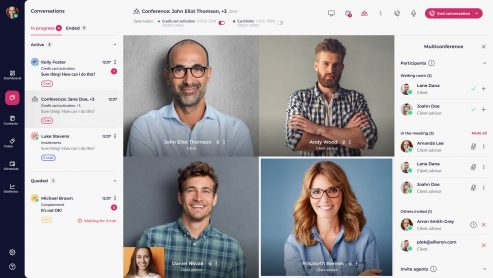
- Clientes que utilizam exclusivamente canais digitais, mas que continuam a necessitar de assistência personalizada através de canais de comunicação como o chat, as chamadas de voz, as videoconferências, o e-mail ou as aplicações de mensagens nas redes sociais. Os canais digitais de atendimento ao cliente devem ser complementados com estes pontos de contacto para garantir o apoio sobre produtos e serviços através de uma plataforma inteligente de banca conversacional, como o LiveBank.
- Clientes que utilizam canais tradicionais, como os centros de atendimento ao cliente. O canal de voz continua a ser um dos principais canais de comunicação à distância; no entanto, observa-se uma transição dos centros de atendimento ao cliente para as plataformas de banca conversacional, devido à vantagem competitiva que a comunicação por chat de texto oferece em relação à comunicação por voz.
- Clientes que se deslocam às agências físicas. Os bancos informam os clientes sobre os processos digitais, rápidos e convenientes, e uma das soluções é a implementação do canal VTM, a par dos canais de vídeo, áudio e chat, com o objetivo de garantir um acesso rápido ao aconselhamento à distância e, ao mesmo tempo, minimizar as possíveis filas nas agências bancárias.
Devido aos custos operacionais mais elevados associados ao funcionamento das agências bancárias tradicionais, estas serão reorganizadas e assumirão novas formas, como centros de aconselhamento financeiro ou pontos onde os clientes poderão consultar especialistas. Muitos bancos líderes já começaram a reduzir o número de agências e o número de funcionários que nelas trabalham. Nos países em que o mercado está saturado de agências bancárias, prevê-se que o seu número diminua em 20 % até 2020 (Fonte: Retail Banking 2020: Evolution or Revolution?).
Quando a digitalização se tornou algo quotidiano e a maioria dos bancos teve de enfrentar mudanças significativas para se adaptar às necessidades dos clientes e às exigências do mercado, surgiram novas estratégias de desenvolvimento no setor bancário. Um estudo realizado pela The Economist Intelligence Unit (EIU), encomendado pela empresa Temenos, junto de mais de 400 gestores bancários de todo o mundo, revelou que até 36 % deles pretendem criar um banco digital a partir do zero. Aproveitando os seus conhecimentos especializados em banca, conformidade regulamentar e segurança, os bancos pretendem criar uma nova marca em que a digitalização seja a prioridade, totalmente à margem dos métodos e sistemas tradicionais. Antecipando-se a esta tendência em ascensão, muitos bancos já tomaram a decisão de criar um banco digital rentável, pelo que a empresa Ailleron oferece o «Bank in the Box», a plataforma de banca digital mais moderna, modular e aberta. A banca digital do tipo «greenfield» exige construir tudo a partir do zero, mas permite também evitar os obstáculos relacionados com a reestruturação, uma vez que as novas marcas serão digitais desde o início.
A onda de implementação da inteligência artificial
Ano após ano, a importância da tecnologia irá aumentando, e a implementação de soluções baseadas na inteligência artificial no setor bancário será uma demonstração da eficácia das operações. Uma vez que os serviços serão muito mais personalizados, as técnicas de inteligência artificial são indispensáveis para analisar comportamentos e informações, identificar as necessidades dos clientes e, em última análise, criar uma plataforma inteligente de banca conversacional. Embora, até agora, o setor bancário não tenha implementado soluções baseadas na inteligência artificial em grande escala, nos próximos anos assistiremos à sua plena integração nas atividades quotidianas. Em 2019, os chatbots foram a principal tendência da banca digital e foram incorporados nas estratégias de muitos bancos com o objetivo de resolver problemas básicos e criar uma banca mais orientada para o cliente. Prevê-se que, até 2022, os chatbots gerem uma poupança superior a 8 000 milhões de dólares por ano (fonte: Juniper Research). As soluções baseadas na inteligência artificial não só reduzem os custos operacionais, como também proporcionam assistência imediata e 24 horas por dia, algo que hoje em dia é extremamente necessário. Além disso, automatizam os processos de trabalho e constituem uma fonte inestimável de comentários e dados necessários para criar produtos e serviços personalizados.
A «banca inteligente» será o lema do futuro do mundo financeiro. Refletirá a abordagem do banco em relação às necessidades dos clientes e a sua disponibilidade para introduzir mudanças. Os gestores devem estar cientes de que, atualmente, uma abordagem atenta às expectativas dos clientes implica a implementação de ferramentas de inteligência artificial no setor bancário.
O maior desafio: a cibersegurança
Infelizmente, à medida que a atividade na rede tem vindo a aumentar, as ameaças cibernéticas também se têm intensificado. Este risco está intimamente ligado ao ritmo vertiginoso do desenvolvimento tecnológico, à troca global de dados e ao modelo de banca aberta, que permite que terceiros tenham acesso aos dados dos clientes.
A fonte de risco mais recente, e cada vez mais disseminada, é a Internet das Coisas (IoT). Embora se trate de uma solução fascinante que facilita consideravelmente as atividades do dia a dia, representa, ao mesmo tempo, um desafio para o sistema de segurança do banco e põe em risco a segurança dos dados dos clientes. De que forma? Os bancos estabelecem parcerias com fabricantes de dispositivos móveis, como relógios inteligentes ou dispositivos de monitorização da atividade física, o que permite efetuar pagamentos móveis. Se os bancos não dispuserem da proteção adequada, é possível que as empresas que gerem estes dispositivos não consigam manter-se a par das correções de todas as vulnerabilidades de segurança. Consequentemente, os piratas informáticos têm um acesso muito mais fácil aos dados pessoais. Quanto mais dispositivos estiverem ligados ao sistema, maior é o risco de intrusão.
O principal desafio num futuro próximo será elaborar um plano de gestão de riscos funcional e coerente que se adapte à evolução da regulamentação (especialmente no que diz respeito à luta contra a lavagem de dinheiro e o financiamento do terrorismo) e que, ao mesmo tempo, não provoque um aumento dos custos nem uma deterioração da qualidade do serviço ao cliente. A cibersegurança constitui atualmente um dos maiores desafios devido às novas tecnologias, que expõem os dados dos clientes a riscos maiores, mas representa também uma oportunidade para se antecipar à concorrência.
Confiança na tecnologia blockchain
Numa época marcada por ciberataques de alto risco e por requisitos regulamentares cada vez mais rigorosos, um sistema resistente à fraude, destinado a proteger e autenticar as transações, pode revolucionar o setor dos serviços financeiros. De que forma? A blockchain é uma base de dados descentralizada, o que a torna menos vulnerável a ciberataques do que os registos bancários tradicionais. A sua irreversibilidade e a impossibilidade de introduzir alterações são fatores que aumentam a segurança, enquanto o registo histórico permanente constitui uma cópia de segurança de todas as operações, garantindo a sua autenticidade. No modelo tradicional, toda a informação encontra-se num único local, protegida por sistemas de segurança obsoletos que os piratas informáticos conseguem contornar facilmente.
Além disso, o sistema blockchain reduz os custos operacionais e as cargas administrativas, uma vez que pode ser implementado em diversos domínios, tais como pagamentos, contratos, pedidos, seguros ou financiamento do comércio, ao mesmo tempo que agiliza o moroso processo de EKYC. A apresentação única dos documentos KYC pode ser utilizada por outros bancos e organizações autorizadas; assim, uma vez comprovada e verificada a identidade do cliente, não será necessário repetir o processo KYC. Em linha com as expectativas dos clientes, a introdução dos pagamentos em tempo real representa uma grande vantagem.
Não há dúvida de que a utilização da tecnologia blockchain no setor financeiro pode contribuir para maximizar a eficiência, o que constitui um objetivo estratégico para qualquer banco. No entanto, se a perceção que se tem destes sistemas e a confiança neles não mudarem, as vantagens empresariais referidas não serão alcançadas.
Tendências futuras na banca digital: resumo
Parece que o futuro imediato do setor bancário está bastante claro. Embora não seja possível prever com exatidão o futuro do mundo financeiro, sabemos que as inovações tecnológicas terão um impacto decisivo na atividade dos bancos. O desenvolvimento de uma estratégia eficaz assenta numa abordagem aberta face às mudanças que se avizinham, à evolução da regulamentação e às exigências dos clientes. A missão do banco deve consistir em adotar a abordagem adequada face a esta realidade em rápida evolução.
O Livebank é uma plataforma de banca conversacional que permite aos bancos criar um centro de comunicação eficaz.
A empresa Ailleron, do setor fintech, está a marcar ativamente o rumo da banca digital, e sabemos que, nos próximos anos, a implementação de novas tecnologias será fundamental para as organizações que pretendam manter uma posição de destaque no mercado. Tanto o setor bancário como o tecnológico estão a passar por mudanças rápidas, pelo que, na hora de desenvolver produtos, temos em conta as tendências atuais e previsíveis. Desta forma, podemos oferecer aos nossos clientes ferramentas adaptadas às suas necessidades, que garantem elevados padrões de segurança e, ao mesmo tempo, proporcionam as soluções tecnológicas mais inovadoras e procuradas.
Ao incorporar tecnologias baseadas na inteligência artificial nos nossos produtos, criámos um chatbot que combina as capacidades da aprendizagem automática com uma abordagem humana e que constitui uma ferramenta que melhora consideravelmente o atendimento ao cliente. Para apoiar tanto os colaboradores do banco como os clientes, a empresa Ailleron criou também o AI Prompter, uma funcionalidade da aplicação destinada aos agentes que funciona como o colega de trabalho ideal, não só ajudando no atendimento ao cliente, mas também proporcionando formação contínua aos colaboradores. Graças à sua capacidade de reconhecer palavras e analisar a linguagem, compreende as intenções dos clientes e oferece respostas adequadas. Estas soluções tornam a comunicação mais fácil, muito mais acessível e satisfatória. O mais importante para nós é que esta é mais uma prova do papel de liderança que a Ailleron desempenha na criação de uma cultura bancária ágil e inteligente.