

Con la expansión de las innovaciones tecnológicas por todo el mundo, los bancos han emprendido un camino de cambios radicales que han cobrado impulso y seguirán avanzando en 2020 y en los años venideros. Las tecnologías revolucionarias, como la inteligencia artificial, el aprendizaje automático y la automatización de procesos mediante robots, serán determinantes para el éxito futuro y abrirán un amplio abanico de posibilidades.
Hace unos años, los bancos y las entidades financieras se enfrentaron a un reto: o bien adaptarse al cambiante mundo de las finanzas, o bien quedarse atrás. Ahora ha llegado el momento de sacar el máximo partido al avance tecnológico en el sector financiero. Para no quedarse atrás respecto al mercado, los bancos deben tomar una decisión: dar forma al futuro, seguir las tendencias o posponer los cambios para más adelante. El estancamiento no es una opción, ya que la pasividad no hará más que abrir las puertas a nuevos actores revolucionarios que ofrecen productos innovadores y de vanguardia, así como nuevos canales para llegar a los clientes. Sus procesos, su tecnología y su cultura organizativa constituyen una estrategia de futuro diseñada para generar ventaja competitiva y superar a los competidores más débiles.
A continuación, presentamos las principales tendencias digitales del sector bancario a las que conviene prestar atención en un futuro próximo. La digitalización es un proceso continuo que, en los últimos años, ha crecido a un ritmo exponencial y que seguirá contribuyendo al desarrollo y la transformación del sector bancario.
Índice
La experiencia del cliente: el factor más importante
El 38 % de los clientes del sector bancario señaló que la experiencia del usuario es el criterio más importante a la hora de elegir un banco digital (Fuente: «Digital onboarding for financial services»).
No es de extrañar que los clientes de hoy en día necesiten independencia y un acceso rápido a los productos bancarios. La gente se ha vuelto mucho más internacional y móvil, por lo que una interacción flexible y fluida con los proveedores de servicios es un requisito natural. Cuando los clientes empezaron a comparar los servicios financieros con los que ofrecen otras empresas, como Netflix o Spotify, sus expectativas cambiaron. La gente se decanta cada vez más por plataformas en las que la personalización desempeña un papel clave y donde encuentran ofertas adaptadas a sus propias preferencias. Al utilizar estos servicios, los clientes revelan sus necesidades y expresan su satisfacción, lo que constituye una fuente importante de datos e información. Es importante analizarlos minuciosamente, gestionarlos adecuadamente, garantizar la seguridad de su tratamiento y ofrecer soluciones a medida. Por supuesto, un enfoque individualizado requiere un mayor compromiso, pero merecerá la pena en forma de un mayor interés y una percepción positiva de la marca. Ignorar las señales que envían los consumidores es nefasto y, sin soluciones satisfactorias, los clientes, incluso los más fieles, cambiarán de banco.
La evolución digital: la transformación de la red de sucursales bancarias
A medida que la tecnología ha trasladado la banca a Internet, ha reducido el uso de los pagos en efectivo y ha permitido el acceso remoto a los servicios, se ha generalizado la idea de que las sucursales físicas ya no son necesarias, aunque esto no es del todo cierto. Su actividad seguirá desempeñando un papel importante, pero su alcance cambiará. En primer lugar, siempre existirá la necesidad y la posibilidad de un contacto directo entre los clientes y los asesores bancarios con los que colaboran. El cambio afectará a las herramientas de comunicación: se producirá una transición de los métodos tradicionales a los canales digitales.
Los bancos deberían aplicar distintos modelos de atención adaptados a cada grupo de usuarios finales:
- Clientes que utilizan exclusivamente servicios digitales y que, con toda probabilidad, desean gestionar todos sus asuntos a través de la banca por Internet o móvil
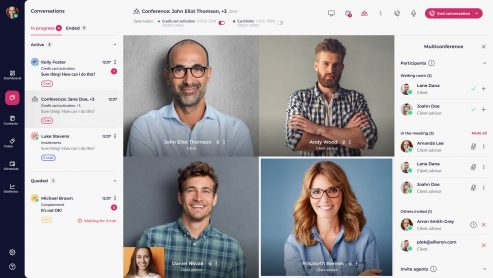
- Clientes que utilizan exclusivamente canales digitales, pero que siguen necesitando asistencia personalizada a través de canales de comunicación como el chat, las llamadas de voz, las videoconferencias, el correo electrónico o las aplicaciones de mensajería en redes sociales. Los canales digitales de atención al cliente deberían complementarse con estos puntos de contacto para garantizar la asistencia sobre productos y servicios a través de una plataforma inteligente de banca conversacional, como LiveBank.
- Clientes que utilizan canales tradicionales, como los centros de atención al cliente. El canal de voz sigue siendo uno de los principales canales de comunicación a distancia; sin embargo, se observa una transición de los centros de atención al cliente hacia las plataformas de banca conversacional, debido a la ventaja competitiva que ofrece la comunicación mediante chat de texto frente a la comunicación por voz.
- Clientes que acuden a las sucursales físicas. Los bancos informan a los clientes sobre los procesos digitales, rápidos y cómodos, y una de las soluciones es la implantación del canal VTM junto con los canales de vídeo, de audio y de chat, con el fin de garantizar un acceso rápido al asesoramiento a distancia y, al mismo tiempo, minimizar las posibles colas en las sucursales bancarias.
Debido a los mayores costes operativos que conlleva el funcionamiento de las sucursales bancarias tradicionales, estas se reorganizarán y adoptarán nuevas formas, como centros de asesoramiento financiero o puntos en los que los clientes podrán consultar a especialistas. Muchos bancos líderes ya han comenzado a reducir el número de sucursales y la plantilla que trabaja en ellas. En los países en los que el mercado está saturado de sucursales bancarias, se prevé que su número se reduzca en un 20 % para 2020 (Fuente: Retail Banking 2020: Evolution or Revolution?).
Cuando la digitalización se convirtió en algo cotidiano y la mayoría de los bancos tuvieron que hacer frente a cambios significativos para adaptarse a las necesidades de los clientes y a las exigencias del mercado, surgieron nuevas estrategias de desarrollo en el sector bancario. Un estudio realizado por The Economist Intelligence Unit (EIU) por encargo de la empresa Temenos entre más de 400 directivos bancarios de todo el mundo reveló que hasta un 36 % de ellos desea crear un banco digital desde cero. Aprovechando sus conocimientos especializados en banca, cumplimiento normativo y seguridad, los bancos quieren crear una nueva marca en la que la digitalización sea la prioridad, totalmente al margen de los métodos y sistemas tradicionales. Anticipándose a esta tendencia al alza, muchos bancos ya han tomado la decisión de crear un banco digital rentable, por lo que la empresa Ailleron ofrece «Bank in the Box», la plataforma de banca digital más moderna, modular y abierta. La banca digital de tipo «greenfield» requiere construir todo desde cero, pero también permite evitar los obstáculos relacionados con la reestructuración, ya que las nuevas marcas serán digitales desde el principio.
La ola de implantación de la inteligencia artificial
Año tras año, la importancia de la tecnología irá en aumento, y la implantación de soluciones basadas en la inteligencia artificial en el sector bancario será una muestra de la eficacia de las operaciones. Dado que los servicios serán mucho más personalizados, las técnicas de inteligencia artificial son imprescindibles para analizar comportamientos e información, identificar las necesidades de los clientes y, en última instancia, crear una plataforma inteligente de banca conversacional. Aunque hasta ahora el sector bancario no ha implantado soluciones basadas en la inteligencia artificial a gran escala, en los próximos años seremos testigos de su plena integración en las actividades cotidianas. En 2019, los chatbots fueron la tendencia principal de la banca digital, y se incorporaron a las estrategias de muchos bancos con el objetivo de resolver problemas básicos y crear una banca más orientada al cliente. Se prevé que, para 2022, los chatbots generen un ahorro de más de 8 000 millones de dólares al año (fuente: Juniper Research). Las soluciones basadas en la inteligencia artificial no solo reducen los costes operativos, sino que también proporcionan una asistencia inmediata y las 24 horas del día, algo que hoy en día es muy necesario. Además, automatizan los procesos de trabajo y constituyen una fuente inestimable de comentarios y datos necesarios para crear productos y servicios personalizados.
La «banca inteligente» será el lema del futuro del mundo financiero. Reflejará el enfoque del banco respecto a las necesidades de los clientes y su disposición a introducir cambios. Los directivos deben ser conscientes de que, hoy en día, un enfoque consciente de las expectativas de los clientes implica la implantación de herramientas de inteligencia artificial en la banca.
El mayor reto: la ciberseguridad
Lamentablemente, a medida que ha aumentado la actividad en la red, también se han intensificado las amenazas cibernéticas. Este riesgo va de la mano del vertiginoso ritmo del desarrollo tecnológico, el intercambio global de datos y el modelo de banca abierta, que permite a terceros acceder a los datos de los clientes.
La fuente de riesgo más reciente, y cada vez más extendida, es el Internet de las cosas (IoT). Aunque se trata de una solución fascinante que facilita considerablemente las actividades cotidianas, supone al mismo tiempo un reto para el sistema de seguridad del banco y pone en peligro la seguridad de los datos de los clientes. ¿De qué manera? Los bancos establecen colaboraciones con fabricantes de dispositivos móviles, como relojes inteligentes o dispositivos de seguimiento de la actividad física, lo que permite realizar pagos móviles. Si los bancos no cuentan con la protección adecuada, es posible que las empresas que gestionan estos dispositivos no puedan mantenerse al día a la hora de corregir todas las vulnerabilidades de seguridad. Como resultado, los piratas informáticos tienen un acceso mucho más fácil a los datos personales. Cuantos más dispositivos estén conectados al sistema, mayor es el riesgo de intrusión.
El principal reto en un futuro próximo será elaborar un plan de gestión de riesgos funcional y coherente que se adapte a la evolución de la normativa (especialmente en materia de lucha contra el blanqueo de capitales y la financiación del terrorismo), y que, al mismo tiempo, no provoque un aumento de los costes ni un deterioro de la calidad del servicio al cliente. La ciberseguridad constituye actualmente uno de los mayores retos debido a las nuevas tecnologías, que exponen los datos de los clientes a mayores riesgos, pero también supone una oportunidad para adelantarse a la competencia.
Confianza en la tecnología blockchain
En una época marcada por ciberataques de alto riesgo y unos requisitos normativos cada vez más estrictos, un sistema resistente al fraude, destinado a proteger y autenticar las transacciones, puede revolucionar el sector de los servicios financieros. ¿De qué manera? La cadena de bloques es una base de datos descentralizada, lo que la hace menos vulnerable a los ciberataques que los registros bancarios tradicionales. Su irreversibilidad y la imposibilidad de introducir modificaciones son factores que aumentan la seguridad, mientras que el registro histórico permanente constituye una copia de seguridad de todas las operaciones, lo que garantiza su autenticidad. En el modelo tradicional, toda la información se encuentra en un único lugar, protegida por sistemas de seguridad obsoletos que los piratas informáticos pueden eludir fácilmente.
Además, el sistema blockchain reduce los costes operativos y las cargas administrativas, ya que puede implementarse en diversos ámbitos, como los pagos, los contratos, las solicitudes, los seguros o la financiación del comercio, al tiempo que agiliza el laborioso proceso de EKYC. La presentación única de los documentos KYC puede ser utilizada por otros bancos y organizaciones autorizadas, por lo que, una vez comprobada y verificada la identidad del cliente, no será necesario repetir el proceso KYC. En línea con las expectativas de los clientes, la introducción de los pagos en tiempo real supone una gran ventaja.
No cabe duda de que el uso de la tecnología blockchain en el sector financiero puede contribuir a maximizar la eficiencia, lo que constituye un objetivo estratégico para cualquier banco. Sin embargo, si la percepción que se tiene de estos sistemas y la confianza en ellos no cambian, no se lograrán las ventajas empresariales señaladas.
Tendencias futuras en la banca digital: resumen
Parece que el futuro inmediato del sector bancario está bastante claro. Aunque no es posible predecir con exactitud el futuro del mundo financiero, sabemos que las innovaciones tecnológicas tendrán un impacto decisivo en la actividad de los bancos. El desarrollo de una estrategia eficaz se basa en un enfoque abierto ante los cambios que se avecinan, la evolución de la normativa y las exigencias de los clientes. La misión del banco debería consistir en adoptar el enfoque adecuado ante esta realidad en rápida evolución.
Livebank es una plataforma de banca conversacional que permite a los bancos crear un centro de comunicación eficaz.
La empresa Ailleron, del sector fintech, está marcando activamente el rumbo de la banca digital, y sabemos que, en los próximos años, la implantación de nuevas tecnologías será fundamental para las organizaciones que deseen mantener una posición destacada en el mercado. Tanto el sector bancario como el tecnológico están experimentando cambios rápidos, por lo que, a la hora de desarrollar productos, tenemos en cuenta las tendencias actuales y previsibles. De este modo, podemos ofrecer a nuestros clientes herramientas adaptadas a sus necesidades, que garantizan altos estándares de seguridad y, al mismo tiempo, ofrecen las soluciones tecnológicas más novedosas y demandadas.
Al incorporar tecnologías basadas en la inteligencia artificial a nuestros productos, hemos creado un chatbot que combina las capacidades del aprendizaje automático con un enfoque humano y constituye una herramienta que mejora considerablemente la atención al cliente. Para apoyar tanto a los empleados del banco como a los clientes, la empresa Ailleron también ha creado AI Prompter, una función de la aplicación para agentes que actúa como el compañero de trabajo ideal, no solo ayudando en la atención al cliente, sino también proporcionando formación continua a los empleados. Gracias a su capacidad para reconocer palabras y analizar el lenguaje, comprende las intenciones de los clientes y ofrece respuestas acertadas. Estas soluciones hacen que la comunicación resulte más fácil, mucho más accesible y satisfactoria. Lo más importante para nosotros es que se trata de una prueba más del papel líder que desempeña Ailleron en la creación de una cultura bancaria ágil e inteligente.