

La última década ha traído consigo avances espectaculares en el ámbito de la automatización, revolucionando este sector al aumentar la velocidad de procesamiento de las transacciones, reducir los costes operativos y garantizar la disponibilidad de los servicios las 24 horas del día, los siete días de la semana. En la actualidad, con el desarrollo dinámico de la inteligencia artificial, surge una nueva perspectiva: estos sistemas tienen como objetivo apoyar a los empleados, proporcionar herramientas que permitan comprender mejor las necesidades de los clientes y contribuir a una nueva revolución industrial en diversos sectores e industrias.
Sin embargo, ¿cómo debemos entender y presentar las posibilidades de la inteligencia artificial? Los debates suelen centrarse en dos perspectivas: el aumento de la productividad de los trabajadores (perspectiva estadounidense) o la posible reducción de puestos de trabajo (perspectiva europea). En realidad, toda innovación tiene como objetivo aumentar la eficiencia operativa, mejorar la calidad de la atención al cliente mediante una prestación más rápida de los servicios y, en última instancia, reducir los costes. Sin embargo, la pregunta clave sigue siendo la misma: ¿debería la tecnología limitarse a sustituir a las personas, o debería coexistir con ellas, creando un modelo en el que se maximicen los beneficios para ambas partes?
Índice
El concepto «Human-in-the-Loop» (HiTL)
Uno de los enfoques más eficaces para implementar la inteligencia artificial en las actividades bancarias cotidianas es el concepto «Human-in-the-Loop» (HiTL). Este concepto tiene su origen en el sector de las tecnologías de la información, donde las personas participan activamente en los procesos relacionados con la inteligencia artificial y el aprendizaje automático (ML). Un ejemplo típico de esta colaboración es la atención al cliente: los chatbots basados en inteligencia artificial pueden atender consultas estándar, pero a menudo tienen dificultades para reconocer las emociones o el grado de urgencia. Sin embargo, un asesor humano es capaz de percibir al instante la frustración o la desorientación, proporcionando no solo respuestas acertadas, sino también apoyo emocional.
HiTL afirma que los mejores resultados se consiguen gracias a la combinación sinérgica de la tecnología y la inestimable aportación humana. En la práctica, esto significa que los sistemas basados en la inteligencia artificial pueden realizar tareas rutinarias y repetitivas, mientras que la intervención humana sigue siendo insustituible en los momentos clave. Esto permite a los bancos no solo optimizar su eficiencia operativa, sino también mejorar la calidad del servicio, lo que repercute directamente en la confianza y la fidelidad de los clientes.
La automatización y la necesidad de asesores humanos
La automatización conlleva numerosas ventajas: un procesamiento más rápido de las transacciones, la disponibilidad de los servicios las 24 horas del día, los siete días de la semana, y una reducción significativa de los costes. Sin embargo, en ámbitos como los créditos hipotecarios o el asesoramiento en inversiones, los clientes esperan poder contactar con un asesor real, capaz de interpretar las necesidades individuales y las situaciones complejas. Aunque la inteligencia artificial es una herramienta excelente para analizar enormes cantidades de datos y realizar tareas repetitivas, es precisamente la presencia humana la que aporta el contexto, permite tomar decisiones basadas en el criterio y tiene en cuenta las cuestiones éticas en el proceso de toma de decisiones.
En la banca basada en la confianza, la confianza no la generan los algoritmos. La generan las personas, con la ayuda de los algoritmos.
Sucursales virtuales y consultas por videoconferencia
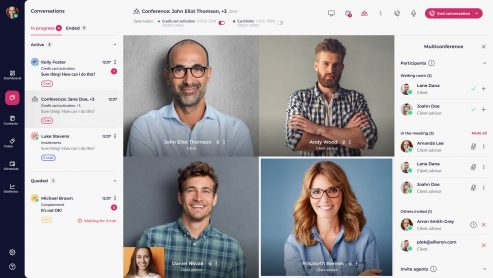
Las soluciones que permiten utilizar los servicios bancarios a distancia están ganando cada vez más popularidad. Las sucursales bancarias virtuales y las consultas por videoconferencia son ejemplos excelentes de situaciones en las que el modelo HiTL funciona a la perfección. Estas soluciones permiten a los clientes acceder a toda la gama de servicios bancarios desde cualquier lugar, al tiempo que mantienen la posibilidad de hablar con un asesor en tiempo real. Un ejemplo destacable de implementación exitosa es la colaboración entre Citibank y LiveBank, en el marco de la cual se han implantado sucursales virtuales en las regiones de APAC y EMEA. Como resultado, la productividad de los empleados aumentó un 20 % gracias al uso de reuniones digitales. Esta solución también ha contribuido a aumentar la satisfacción de los clientes y a reducir el tiempo de tramitación de las consultas complejas. Estos sistemas no solo aumentan la comodidad de los clientes, sino que también permiten responder más rápidamente a sus necesidades y establecer relaciones más sólidas.
Ventajas derivadas de la implantación del modelo HiTL
La implantación del modelo «Human-in-the-Loop» aporta numerosas ventajas tanto a los bancos como a sus clientes. Entre las principales ventajas se encuentran:
Aumento de la confianza
de los clientes: El contacto directo con un asesor al utilizar los servicios digitales genera una sensación de seguridad. Los clientes son conscientes de que su situación está en manos de un especialista con experiencia, lo que aumenta la credibilidad de la entidad financiera.
Los asesores de servicios
personalizados, que cuentan con toda la información contextual y los conocimientos necesarios sobre situaciones concretas, pueden adaptar las ofertas a las necesidades individuales de los clientes. Esto permite crear soluciones más personalizadas y acertadas que satisfacen expectativas concretas.
Resolución
más rápida de los problemas. En casos excepcionales en los que los procedimientos estándar pueden fallar, la intervención humana permite encontrar rápidamente soluciones óptimas. Esto aumenta la satisfacción de los clientes y minimiza el riesgo de que se produzcan problemas operativos graves.
Mayor calidad
de los servicios. La combinación de las ventajas de la inteligencia artificial con los conocimientos especializados humanos ayuda a eliminar los errores y a garantizar que las recomendaciones sean precisas y, al mismo tiempo, cumplan con las normas éticas y reglamentarias.
Áreas clave para la aplicación del método HiTL
En el sector financiero, la empresa HiTL desempeña un papel fundamental en las siguientes áreas:
- Evaluación de la solvencia crediticia: la inteligencia artificial analiza los datos de los clientes, pero las decisiones finales pueden ser tomadas por un analista, que tiene en cuenta un contexto más amplio y situaciones atípicas, especialmente en los segmentos de banca de inversión y banca para pymes y grandes empresas.
- Detección de fraudes: los sistemas de supervisión de transacciones detectan actividades sospechosas, pero para la evaluación definitiva es necesaria una verificación realizada por una persona.
- Cumplimiento normativo: la inteligencia artificial facilita el análisis de riesgos y garantiza el cumplimiento normativo; sin embargo, en el caso de decisiones que requieran una interpretación jurídica, es necesaria la intervención humana.
- Atención al cliente: los chatbots atienden las consultas sencillas, mientras que las preguntas más complejas se derivan a los asesores.
- Gestión de carteras de inversión: la inteligencia artificial propone estrategias de inversión, pero los asesores financieros las perfeccionan basándose en información adicional.
Los retos y el futuro de la tecnología HiTL en el sector bancario
A pesar de sus numerosas ventajas, la implantación del modelo HiTL plantea ciertos retos. Entre los aspectos más importantes que hay que tener en cuenta se encuentran:
Los asesores de formación
del personal deben contar no solo con conocimientos en el ámbito de la banca, sino también con la capacidad de utilizar herramientas tecnológicas avanzadas. La formación periódica es imprescindible para garantizar el buen funcionamiento de los sistemas híbridos.
Integración
de sistemas: Para facilitar una colaboración fluida entre la inteligencia artificial y las personas, es necesario desarrollar soluciones tecnológicas que permitan transiciones fluidas entre los procesos automatizados y la intervención humana.
Seguridad de los datos y cumplimiento
normativo Ante las crecientes amenazas a la ciberseguridad y unas normativas cada vez más estrictas en materia de protección de datos, los sistemas que se implementen deben cumplir con los más altos estándares de seguridad.
El equilibrio entre la automatización y la personalización
. Una automatización excesiva puede desanimar a los clientes que valoran el contacto personal con los asesores. Encontrar el equilibrio adecuado es fundamental para aprovechar la tecnología sin perder la dimensión humana.
Conclusiones
Los bancos y las entidades financieras deberían invertir en tecnologías que permitan una transición fluida entre el asesoramiento basado en la inteligencia artificial y el asesoramiento prestado por personas, al tiempo que desarrollan las habilidades de los empleados para trabajar con sistemas inteligentes. Las plataformas modernas, como LiveBank, demuestran que la digitalización y la personalización de los servicios pueden ir de la mano.
Los algoritmos son capaces de procesar enormes cantidades de datos y automatizar procesos repetitivos, pero son las personas las que les aportan contexto, interpretan los casos ambiguos y tienen en cuenta las cuestiones éticas en las decisiones empresariales.
En lugar de sustituir por completo a las personas, la inteligencia artificial debería servir de apoyo a los empleados, permitiéndoles tomar decisiones más acertadas y éticas. Los bancos que implementen con éxito el modelo HiTL obtendrán una ventaja competitiva, no solo gracias al aumento de la eficiencia operativa, sino, sobre todo, mediante el establecimiento de relaciones duraderas y valiosas con los clientes.
El futuro no consiste en sustituir a las personas. Se trata de ofrecerles más oportunidades. La pregunta es: ¿estás preparado para ello?