

Índice
Panorama general de los centros de atención al cliente en el sector bancario
Hoy en día, los clientes se ponen en contacto con los bancos de forma habitual a través de numerosos canales de comunicación diferentes, a veces alternando entre ellos o utilizando varios a la vez. Los clientes buscan coherencia independientemente del tipo de comunicación, por lo que se necesita un sistema omnicanal bien integrado que garantice esa continuidad.
La cadena de acontecimientos desencadenada por la COVID-19 ha transformado la forma en que los clientes se relacionan con los bancos. La digitalización de los servicios bancarios y las tecnologías de comunicación a distancia se ha acelerado. Los clientes que preferían las interacciones presenciales con un empleado del banco se vieron obligados a ponerse en contacto con el servicio de atención al cliente a través de un centro de atención debido a la disponibilidad limitada de canales de comunicación físicos, como las sucursales.
La pandemia ha contribuido a la aparición de nuevos comportamientos digitales entre los consumidores, como las compras y la banca en línea. Todo un segmento de consumidores está empezando ahora mismo a utilizar los canales digitales como su principal —y, con frecuencia, único— punto de contacto para la atención al cliente. Según Forrester, los clientes que utilizaron los canales digitales por primera vez durante la pandemia seguirán haciéndolo, lo que se traducirá en un aumento del 40 % en las interacciones digitales.
Aunque los canales de contacto convencionales del sector se están reabriendo gradualmente, el uso de los canales digitales seguirá siendo una característica permanente del entorno bancario. En consecuencia, será fundamental utilizar con habilidad los recursos físicos actuales de las sucursales en este «nuevo mundo». Según Forrester Research, más del 30 % de las entidades con sucursales físicas se replantearán el papel del personal de las sucursales, y una de sus responsabilidades será gestionar las consultas digitales de los clientes.
Crear un centro de excelencia que impulse la experiencia del cliente
Las organizaciones con canales integrados pueden alcanzar una diversidad significativa y, al mismo tiempo, mejorar la satisfacción del cliente entre un 15 % y un 20 %, reducir los costes de servicio entre un 20 % y un 40 %, y aumentar las tasas de conversión y el crecimiento en un 20 %.
Para 2025, el 40 % de las organizaciones de atención al cliente serán centros de beneficio, lo que las convertirá en líderes en compromiso digital con el cliente. Al mismo tiempo, las interacciones proactivas (salientes) con los clientes superarán en número a los contactos reactivos (entrantes). En consecuencia, será fundamental desarrollar un nuevo modelo de atención al cliente que combine proactividad, automatización y atención especializada.
La atención al cliente tiene un impacto directo en los resultados financieros de una organización. Por lo tanto, la base de una experiencia del cliente (CX) sólida consiste en proporcionar a los consumidores un servicio que sea una combinación de autoservicio y contacto directo con un agente del centro de atención al cliente a lo largo de todo el proceso de venta. Es importante tener esto en cuenta porque:
- Un buen servicio de atención al cliente aumenta las posibilidades de realizar ventas adicionales y de fidelizar a los clientes a largo plazo. La fidelidad de los clientes es una fuente de beneficios económicos. Los clientes muy fieles son más propensos a realizar otra compra y menos propensos a recurrir a los servicios de la competencia. Además, pueden convertirse en embajadores de la marca al recomendar los servicios del banco a sus amigos.
- Los costes de atención al cliente pueden aumentar como consecuencia de una mala experiencia del cliente. Debido a un mal servicio, el 60 % de los clientes de Estados Unidos dejó de hacer negocios con la marca. La razón principal de este cambio fue la falta de comprensión de los agentes hacia el cliente y su incapacidad para proponer una solución concreta durante la conversación con el centro de atención al cliente. Los costes pueden aumentar debido a que se redirige a los clientes de un agente a otro o a otros canales, como las sucursales bancarias.
- Un servicio de atención al cliente deficiente puede provocar la pérdida de clientes. La captación de clientes supone un problema importante para los equipos de marketing y de atención al cliente. Hoy en día, los clientes pueden cambiar de banco en cuestión de minutos, gracias a métodos de alta rápida como el eKYC, si no están satisfechos con su proveedor de servicios actual.
Las tendencias en la transformación de los centros de atención al cliente pueden ayudar a estos a ofrecer una experiencia del cliente excepcional
Dado que ofrecer una amplia gama de servicios se ha convertido en algo más que una simple ventaja competitiva, los responsables de los servicios deben replantearse su enfoque hacia el cliente. La tecnología debe ser capaz de satisfacer las expectativas de los clientes en cualquier lugar, a través de cualquier canal y en cualquier momento.
Las herramientas utilizadas para automatizar las operaciones liberarán a los agentes del trabajo repetitivo. Sin embargo, al emplear técnicas de automatización, hay que tener en cuenta el carácter humano de los servicios: evitar dar una primera impresión robótica es fundamental en todos los canales. La automatización y la inteligencia artificial tendrán un impacto en todas las tareas de los centros de contacto. A la hora de implementar cambios tecnológicos, también es fundamental reflexionar sobre cómo cambiará el papel del personal de los centros de contacto: dispondrán de más tiempo para atender consultas delicadas, lo que mejorará la satisfacción del cliente y la calidad global del servicio.
Cómo las plataformas modernas pueden dar respuesta a las necesidades de los clientes digitales
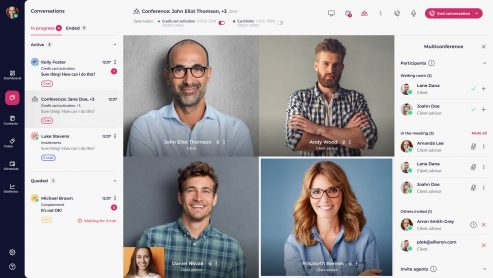
Las plataformas de comunicación modernas, como LiveBank, contribuyen a la transformación de un centro de atención al cliente en un centro de excelencia al ofrecer:
- Comunicación basada en casos: Esto permite al cliente tener acceso completo al historial y al contexto de su conversación. Además, permite la gestión de los casos de los clientes y la modelización de los procesos bancarios.
- Omnicanalidad integrada: Estar presente en los canales que tus clientes ya utilizan, garantizando una experiencia del cliente fluida y una transición sin contratiempos entre todos los canales bancarios.
- Optimización y automatización: Reducir los costes relacionados con la atención al cliente mediante la provisión de herramientas de apoyo al trabajo, como respuestas predefinidas, una base de conocimientos y un espacio de trabajo remoto.
- Integración de nuevos canales: Ofrecer atención al cliente a través de los canales digitales del banco y moverse libremente entre ellos sin interrumpir las interacciones por chat, audio, vídeo o redes sociales.
- Soporte integral de procesos: Ofrecemos herramientas adicionales para ampliar la gama de procesos de atención al cliente que se gestionan: eKYC, firma de documentos en línea e intercambio de archivos.
En lo que respecta a la escalabilidad y al tiempo de implementación, las soluciones basadas en la nube son la clave para una transformación rápida. La nube es datos, no una opción. Las preocupaciones de las empresas sobre la seguridad, la fiabilidad y la escalabilidad de las soluciones en la nube están disminuyendo actualmente. McKinsey & Company señala que la migración a las tecnologías en la nube se ha multiplicado por 24. Además, según el informe de los expertos de Forrester titulado «Las tres megatendencias del servicio de atención al cliente en 2021: la excelencia en el servicio de atención al cliente tras la pandemia», la migración de los servicios a la nube es la máxima prioridad.